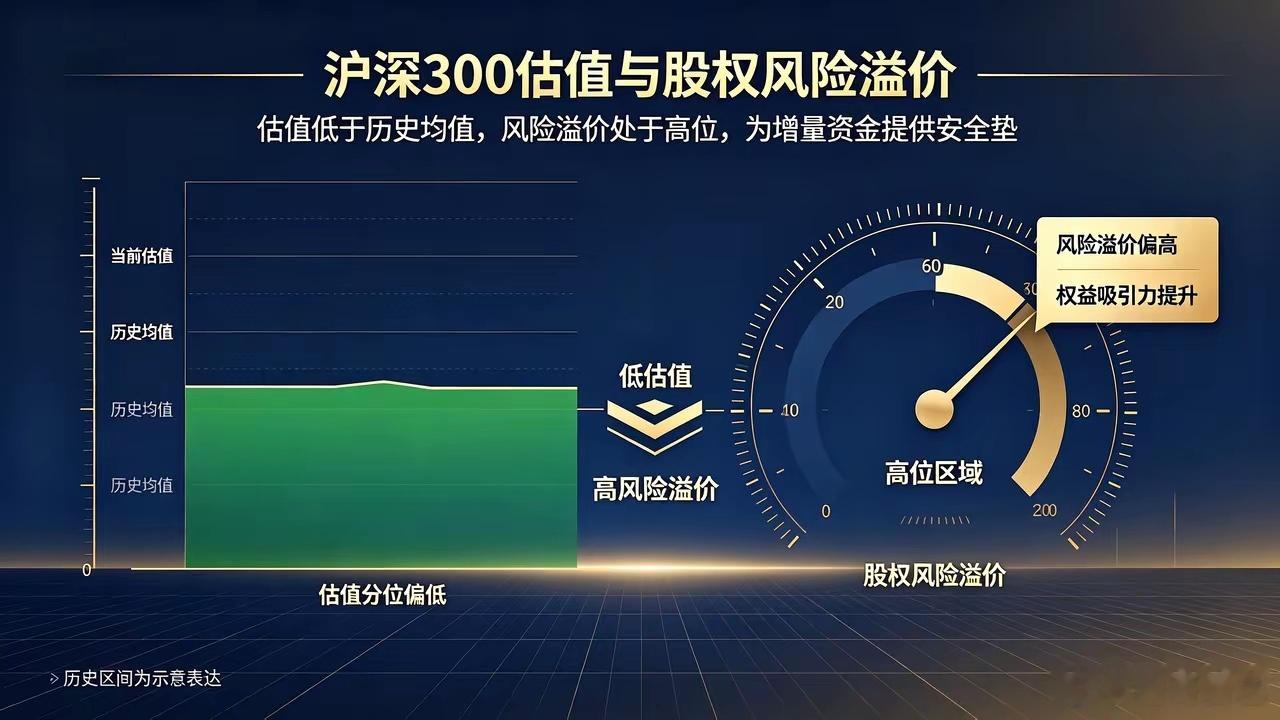
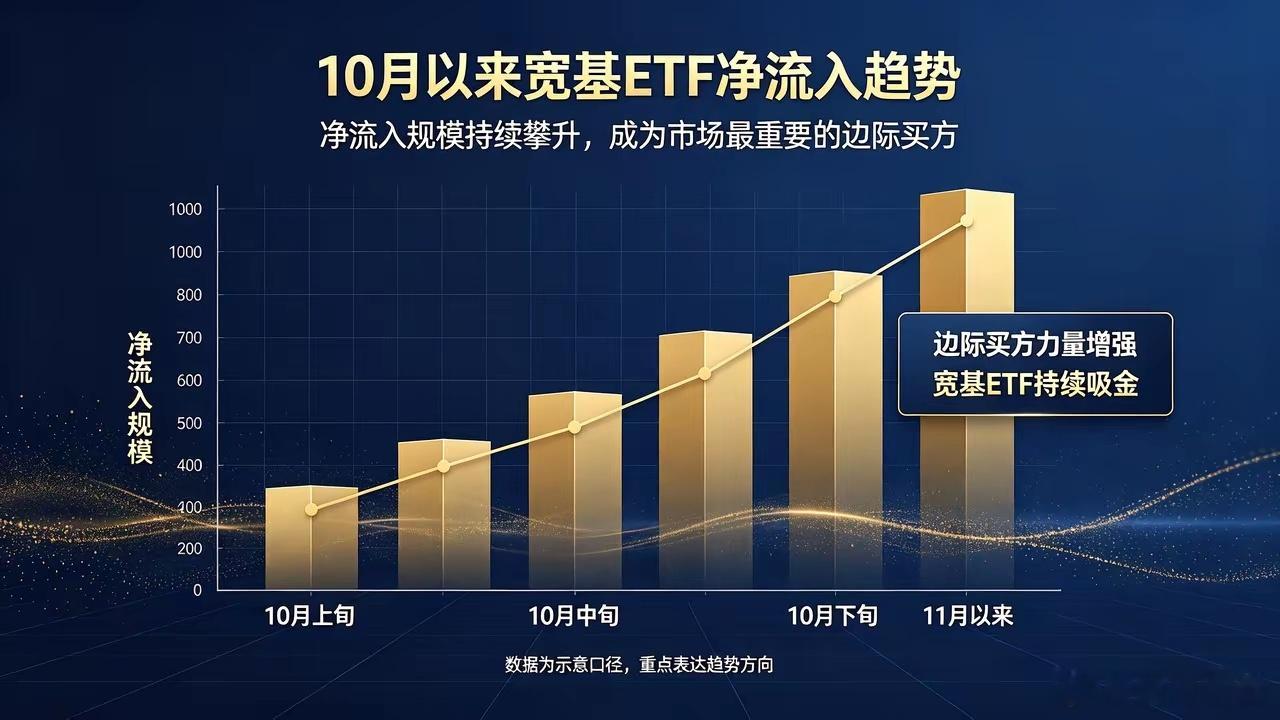
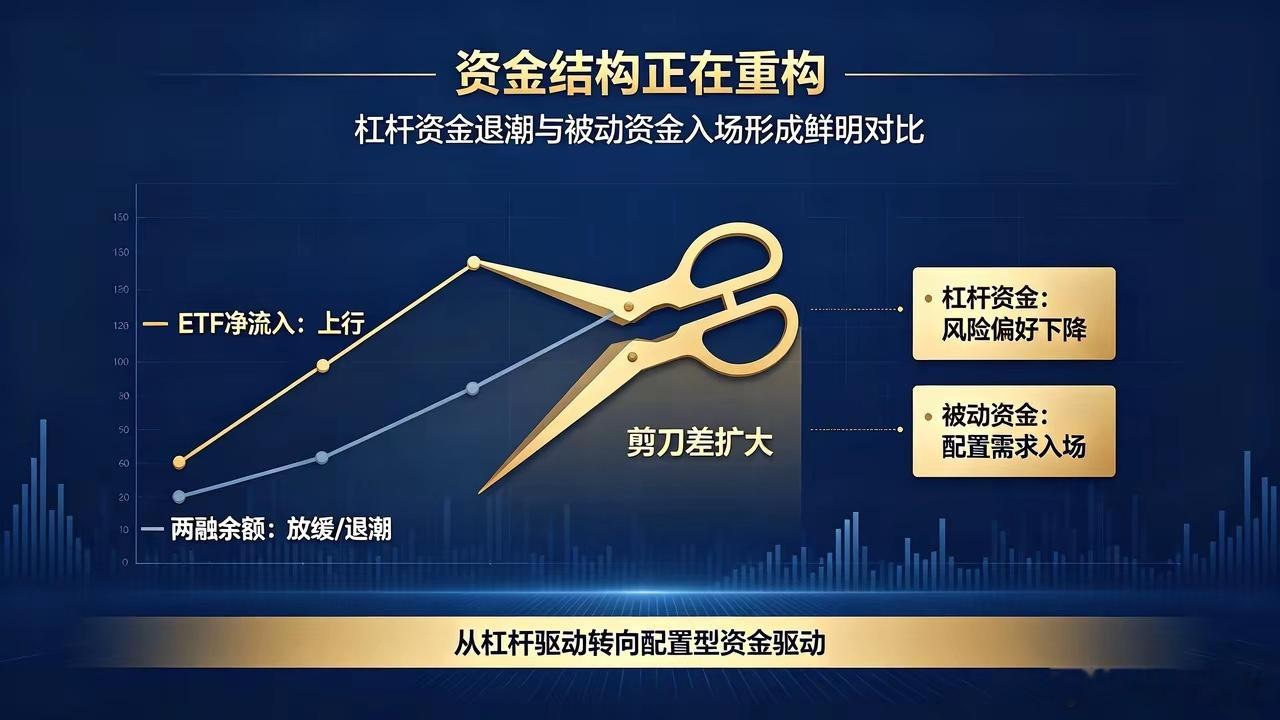
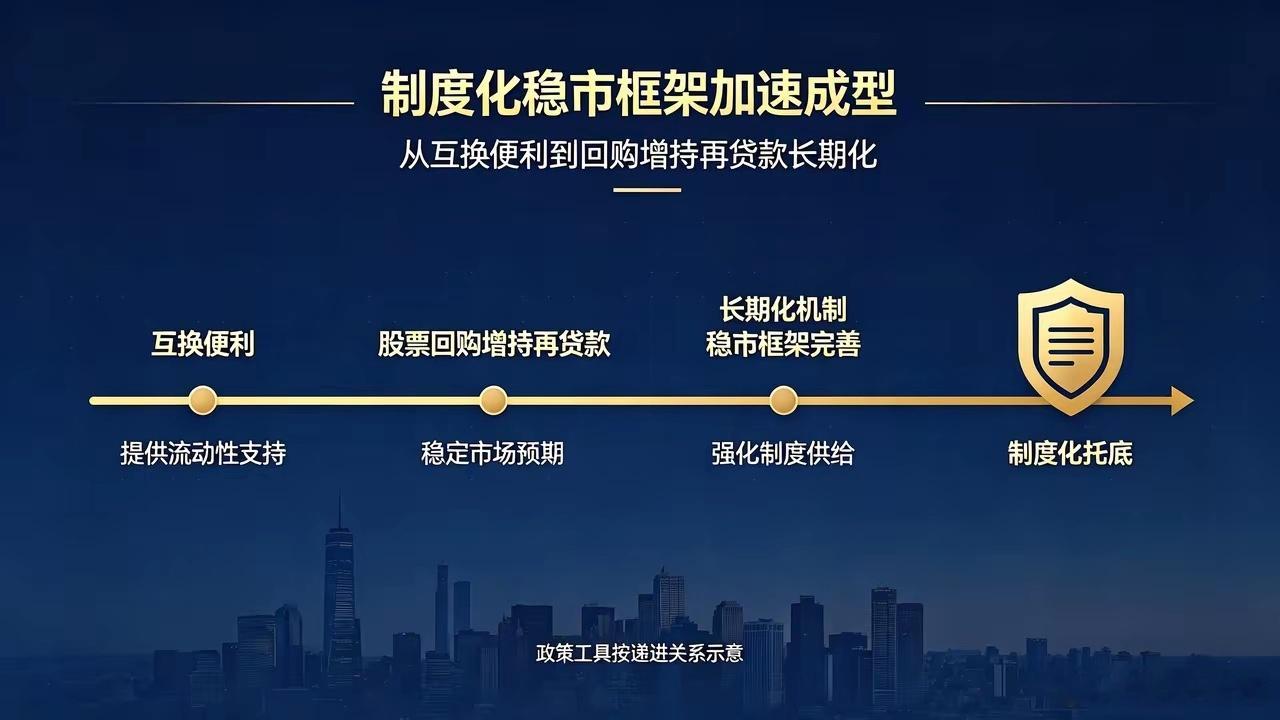
增量资金入市才是A股反弹的关键吗?2026年11月的A股市场,正处在一个微妙的十字路口。经历前期持续调整后,主要指数近期出现阶段性修复,上证指数周度上涨1.39%,创业板指上涨2.14%,中小盘指数弹性更强。然而,反弹能否从超跌修复演变为趋势性反转,市场分歧巨大。分歧的焦点,恰恰落在“增量资金”身上。一个无法回避的事实是:本轮反弹的边际定价权,几乎完全掌握在增量资金手中。先看资金结构。10月以来,宽基ETF逆势净流入规模惊人。中金公司测算约3700亿元,国信证券口径则显示近5800亿元,其中沪深300ETF净流入超过2200亿元。上交所ETF更是连续28个交易日净流入,合计逾5400亿元。与此同时,两融余额持续萎缩,杠杆资金出清规模以千亿计。这意味着,推动市场止跌的力量并非来自场内资金的回补,而是场外被动型资金的持续注入。长城基金对此的判断一针见血:工具型资金的作用是“支撑”,而非“定价”,只有主动型资金持续进场,估值修复才有望演化为趋势行情。那么,增量资金为何在此刻集中入场?答案藏在政策工具箱里。11月初,股票回购增持再贷款政策由阶段性安排转为长期制度性安排,利率下调至1%;第三批互换便利操作落地,31家机构申请额度超1000亿元,且券商从“中标”到“买入”的间隔明显缩短。国有资本运营平台中国国新、中国诚通分别动用800亿、1000亿元再贷款工具实施增持。这套组合拳的本质,是用制度化的低成本资金,替代不稳定的市场化情绪,在估值底部区域人为制造一个“资金底”。但问题在于,这种增量资金驱动的反弹,存在一个结构性隐患。华泰证券的观察值得重视:估值和情绪指标已接近历次底部阈值,但融资资金、龙虎榜等交易型资金尚未明显改善,“反弹的构筑或需要政策面和增量资金面的进一步支撑”。换言之,当前入场的增量资金,带有强烈的“逆周期”和“托底”色彩,而非基于盈利预期的主动配置。一旦政策投放节奏放缓,市场能否依靠自身力量维持升势,是一个未被验证的命题。更深层的矛盾在于基本面。2026年三季报显示,沪深上市公司净利润同比增长8.5%,营收增长5.8%,规模及增速均创2022年以来新高。盈利改善是真实的,但市场此前为何视而不见?因为估值压缩的主导变量并非盈利,而是风险偏好。当增量资金以ETF和国有资本的形式入场时,它们修复的是流动性折价和情绪折价,而非盈利预期本身。财达证券解运亮的判断更为均衡:股市走向由政策面、基本面、资金面共同决定,“任何单一因素都无法决定股市的走向”。回到标题的问题:增量资金是A股反弹的关键吗?它是必要条件,但不是充分条件。没有增量资金,反弹无从谈起——杠杆资金出清后的真空需要有人填补,恐慌性抛售的筹码需要有人承接。但仅有增量资金,市场只能完成“止跌”和“修复”,无法完成“反转”。真正的趋势性行情,需要看到主动型公募加仓、融资资金回流、以及产业资本从“回购护盘”转向“扩张性投资”的共振。当下的A股,正站在“资金底”向“市场底”过渡的验证期。制度化的稳市资金已经就位,估值的安全边际已经具备,盈利的韧性也在三季报中得到确认。剩下的悬念只有一个:那些因为恐惧而离场的市场化资金,什么时候愿意回来。这个问题的答案,不在ETF的申赎数据里,而在每一个投资者对未来的真实预期里,也发表您的看法,点赞收藏转发