最强的内存危机来了?
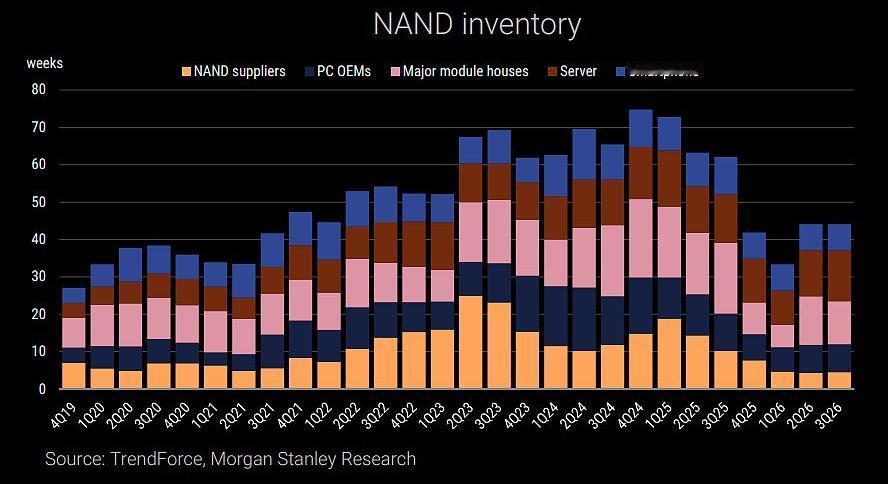
这一波市场始终在说内存不够用,但如今也开始转向了。美中期选举导致AI数据中心建设延迟,相关需求也在下降。而且2027年底新产能陆续投产、数据中心建设延迟、HBM溢价收窄等多重压力叠加,内存趋势改变是必然的了。内存已占AI服务器物料清单(BOM)成本约60%,这正迫使买家将高密度96GB/128GB配置降规格至64GB RDIMM。NAND现货价格在过去两周内下跌约20%,512Gb TLC晶圆价格跌至约15美元,较3月高点下跌27-29%,并低于7-8月低点。
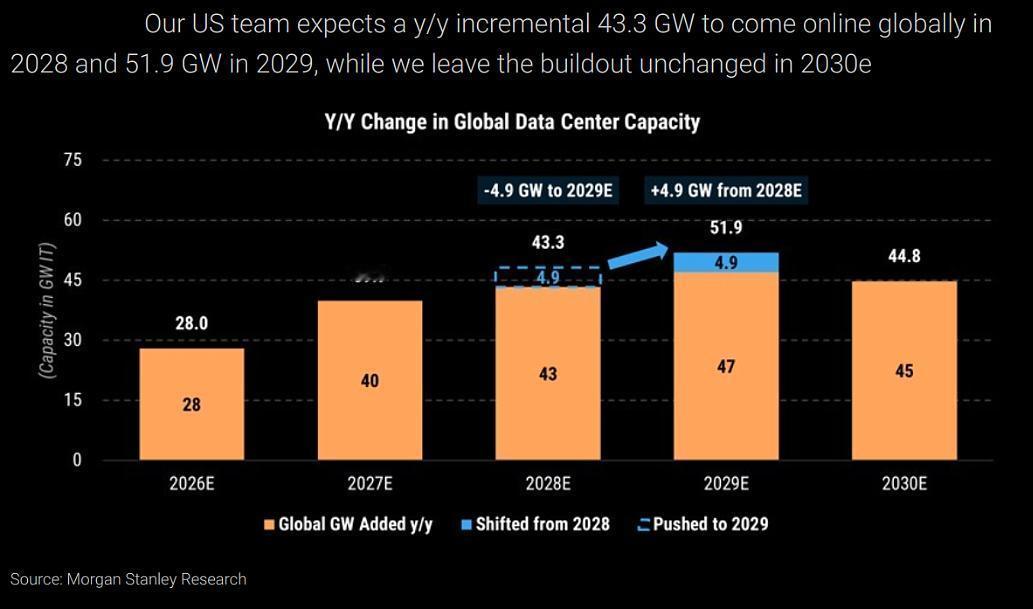
目前来看,全球数据中心新增容量2028年同比增速从约21%下调至9%,削弱内存的供给紧张程度和定价能力。AI驱动的半导体存储行业狂欢正接近拐点,很可能价格也在2027年一季度就会有明显回落。
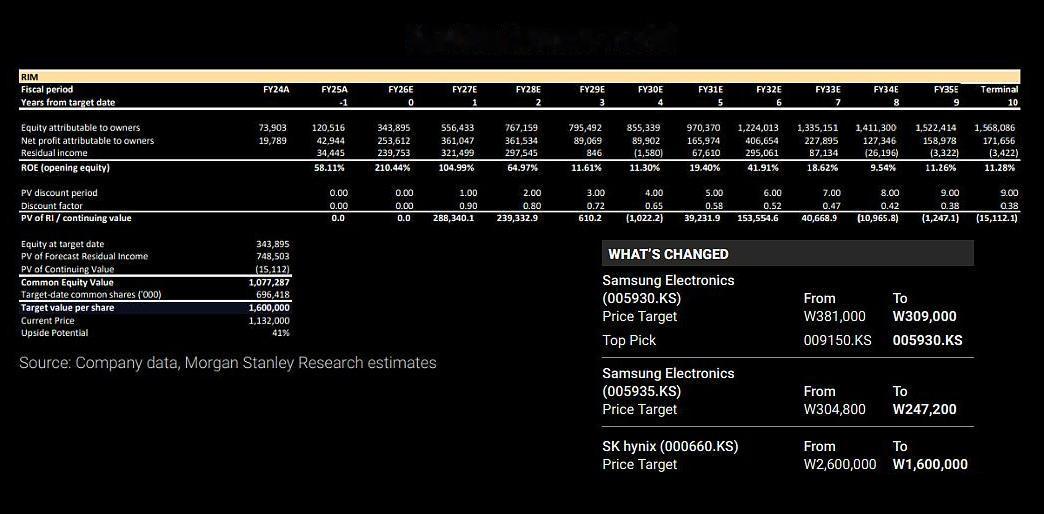
由此推测,机构开始对SK海力士、三星等,降低评级。
回顾了2000年以来11次SOX下行周期,发现其中9次主要由估值压缩驱动,而非盈利下调。只有在2000-2002年和2007-2008年两次需求真正崩塌时,盈利才出现超过50%的深度下修。