凌晨三点,手机屏幕的微光映在湖南一位女士的脸上,她翻了个身,浑然不知自己银行卡里的存款正在悄无声息地蒸发。直到第二天清晨,她像往常一样走进街边早餐店,掏出手机准备支付7块钱的包子豆浆时,收银员一句“余额不足”让她彻底愣住。
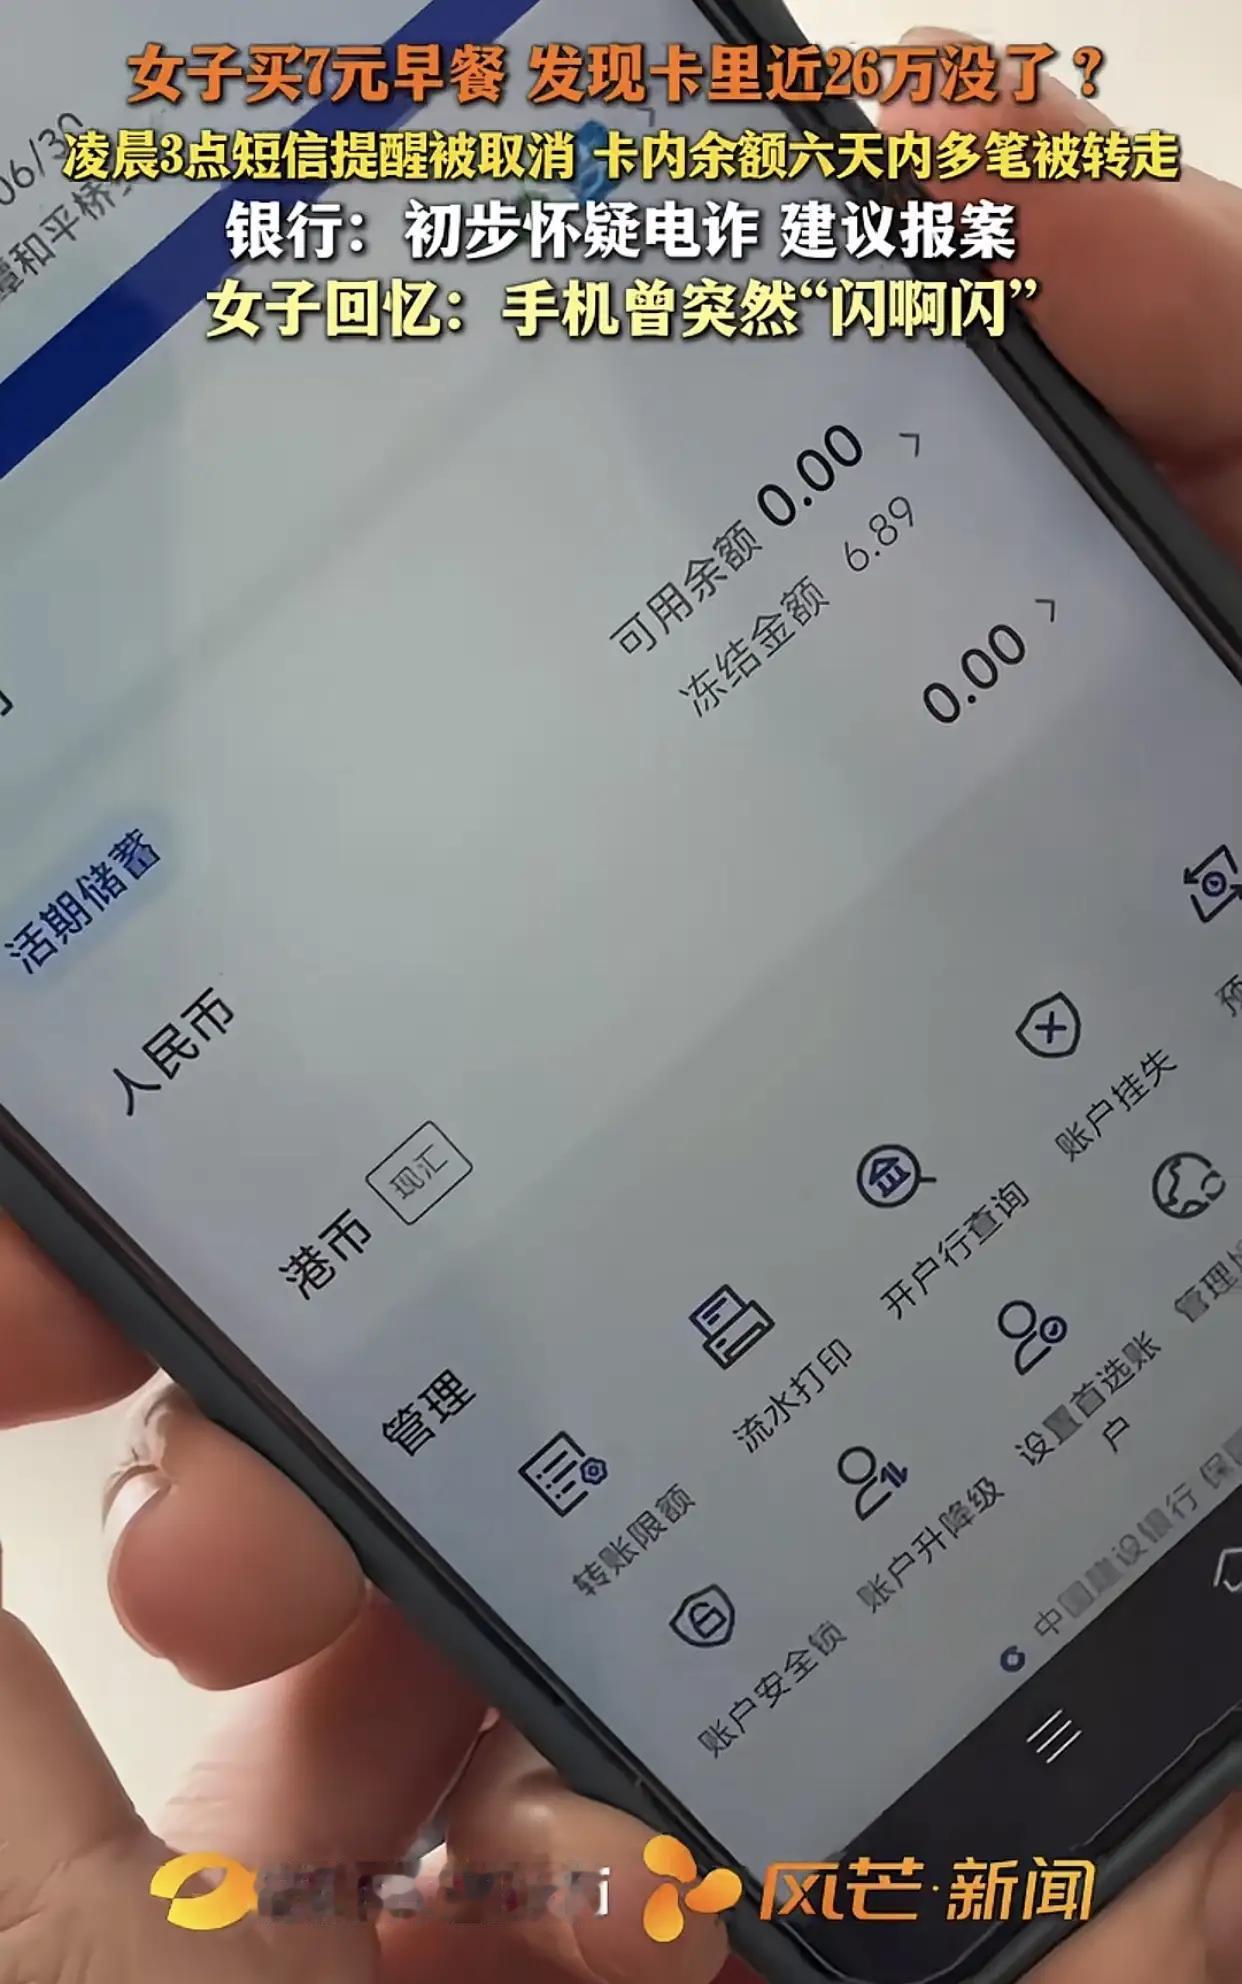
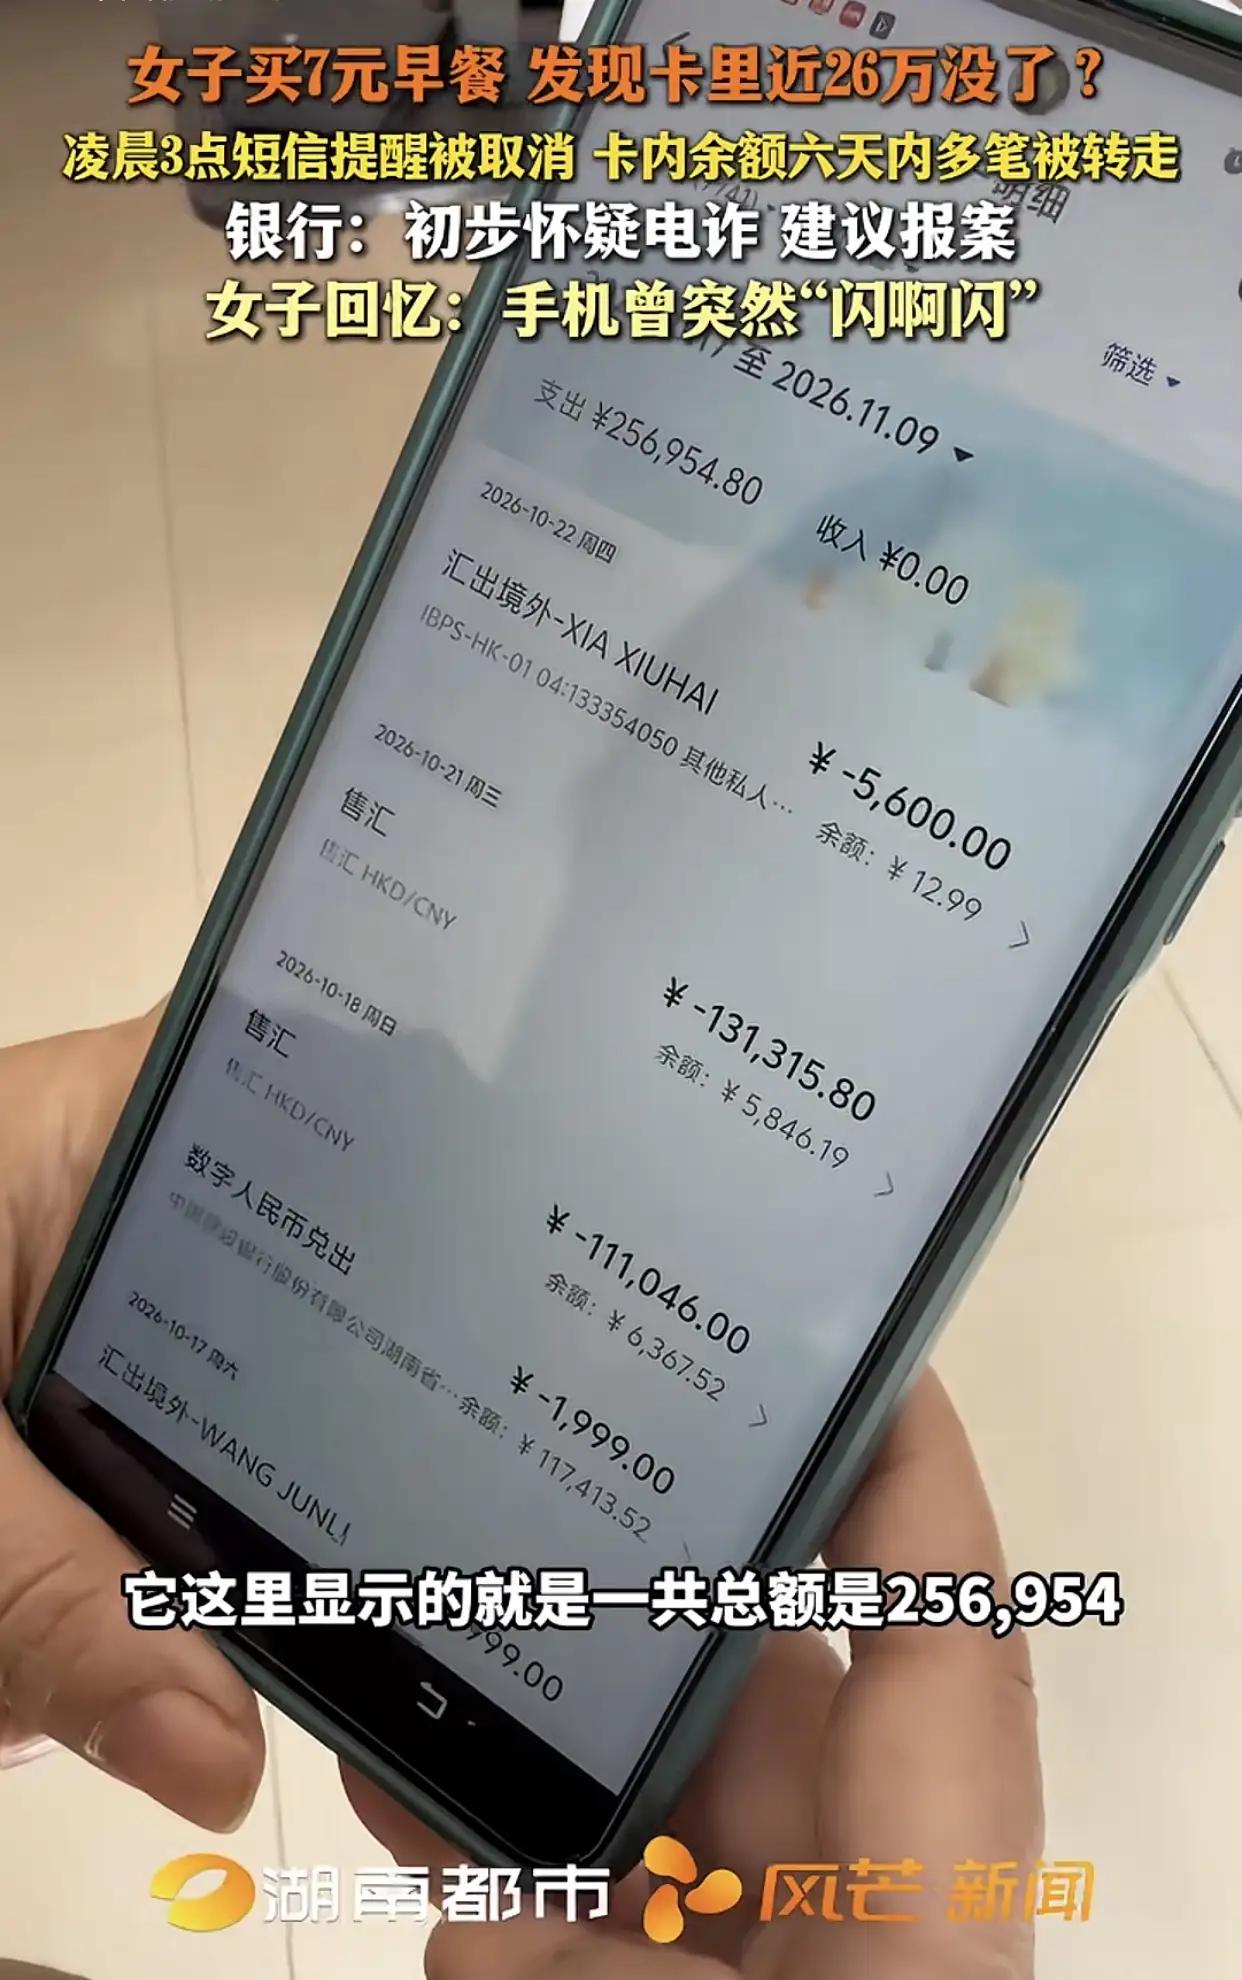
“怎么可能?我卡里明明有26万!”她心里咯噔一下,手指颤抖着点开银行APP,屏幕上赫然显示:可用余额0.00元,冻结资金6.89元。她以为系统出了故障,反复刷新了好几次,数字依然冷冰冰地杵在那里。她赶紧翻看账户明细,这一看,后背的冷汗瞬间浸透了衣衫——就在几天前的深夜,她的26万元存款已经被人分多笔转走,其中最大两笔分别是11万多和13万多。整个过程,她毫不知情,手机里没有一条银行短信提醒,更没有任何异常弹窗。
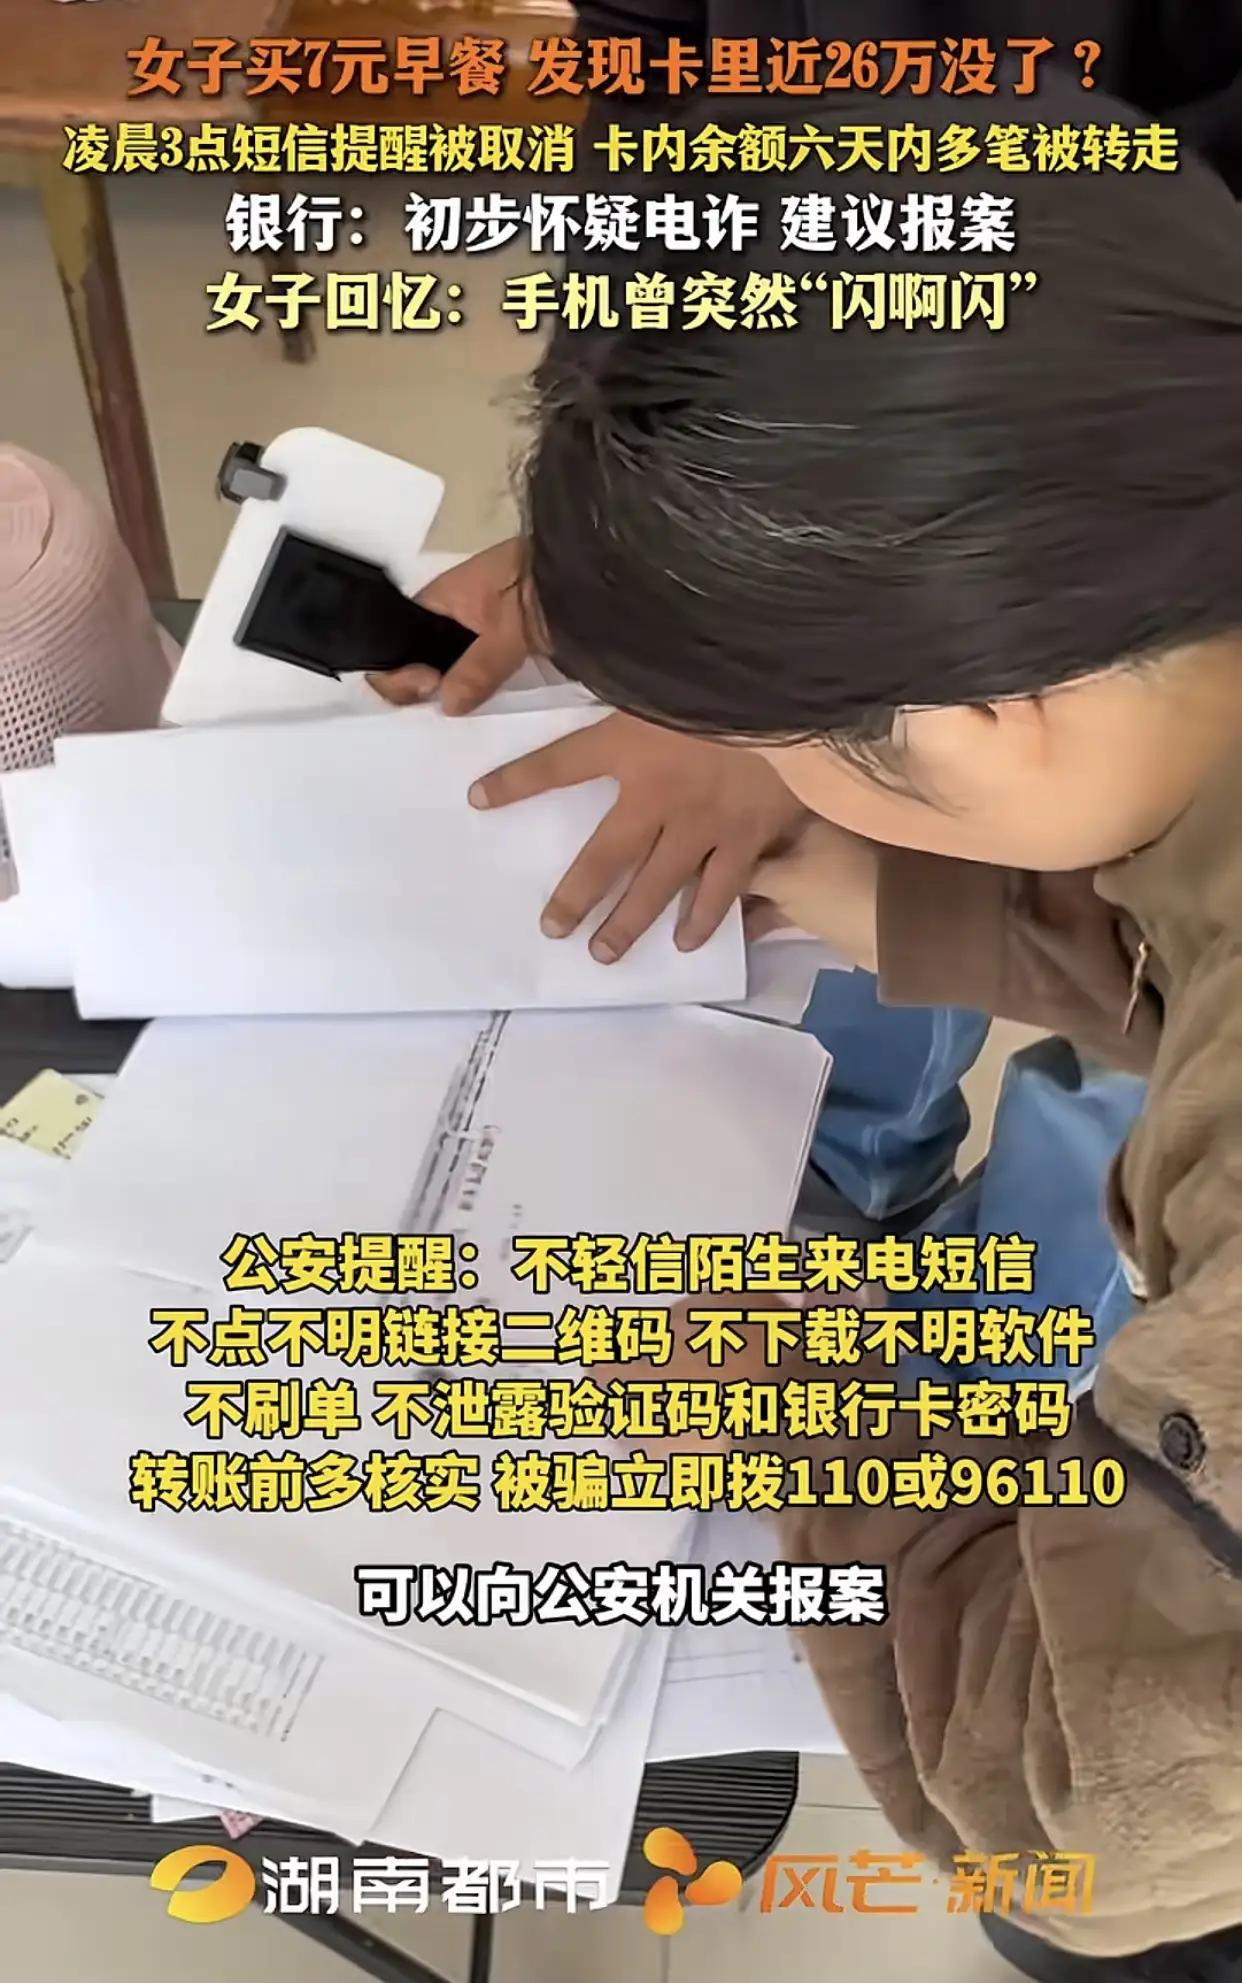
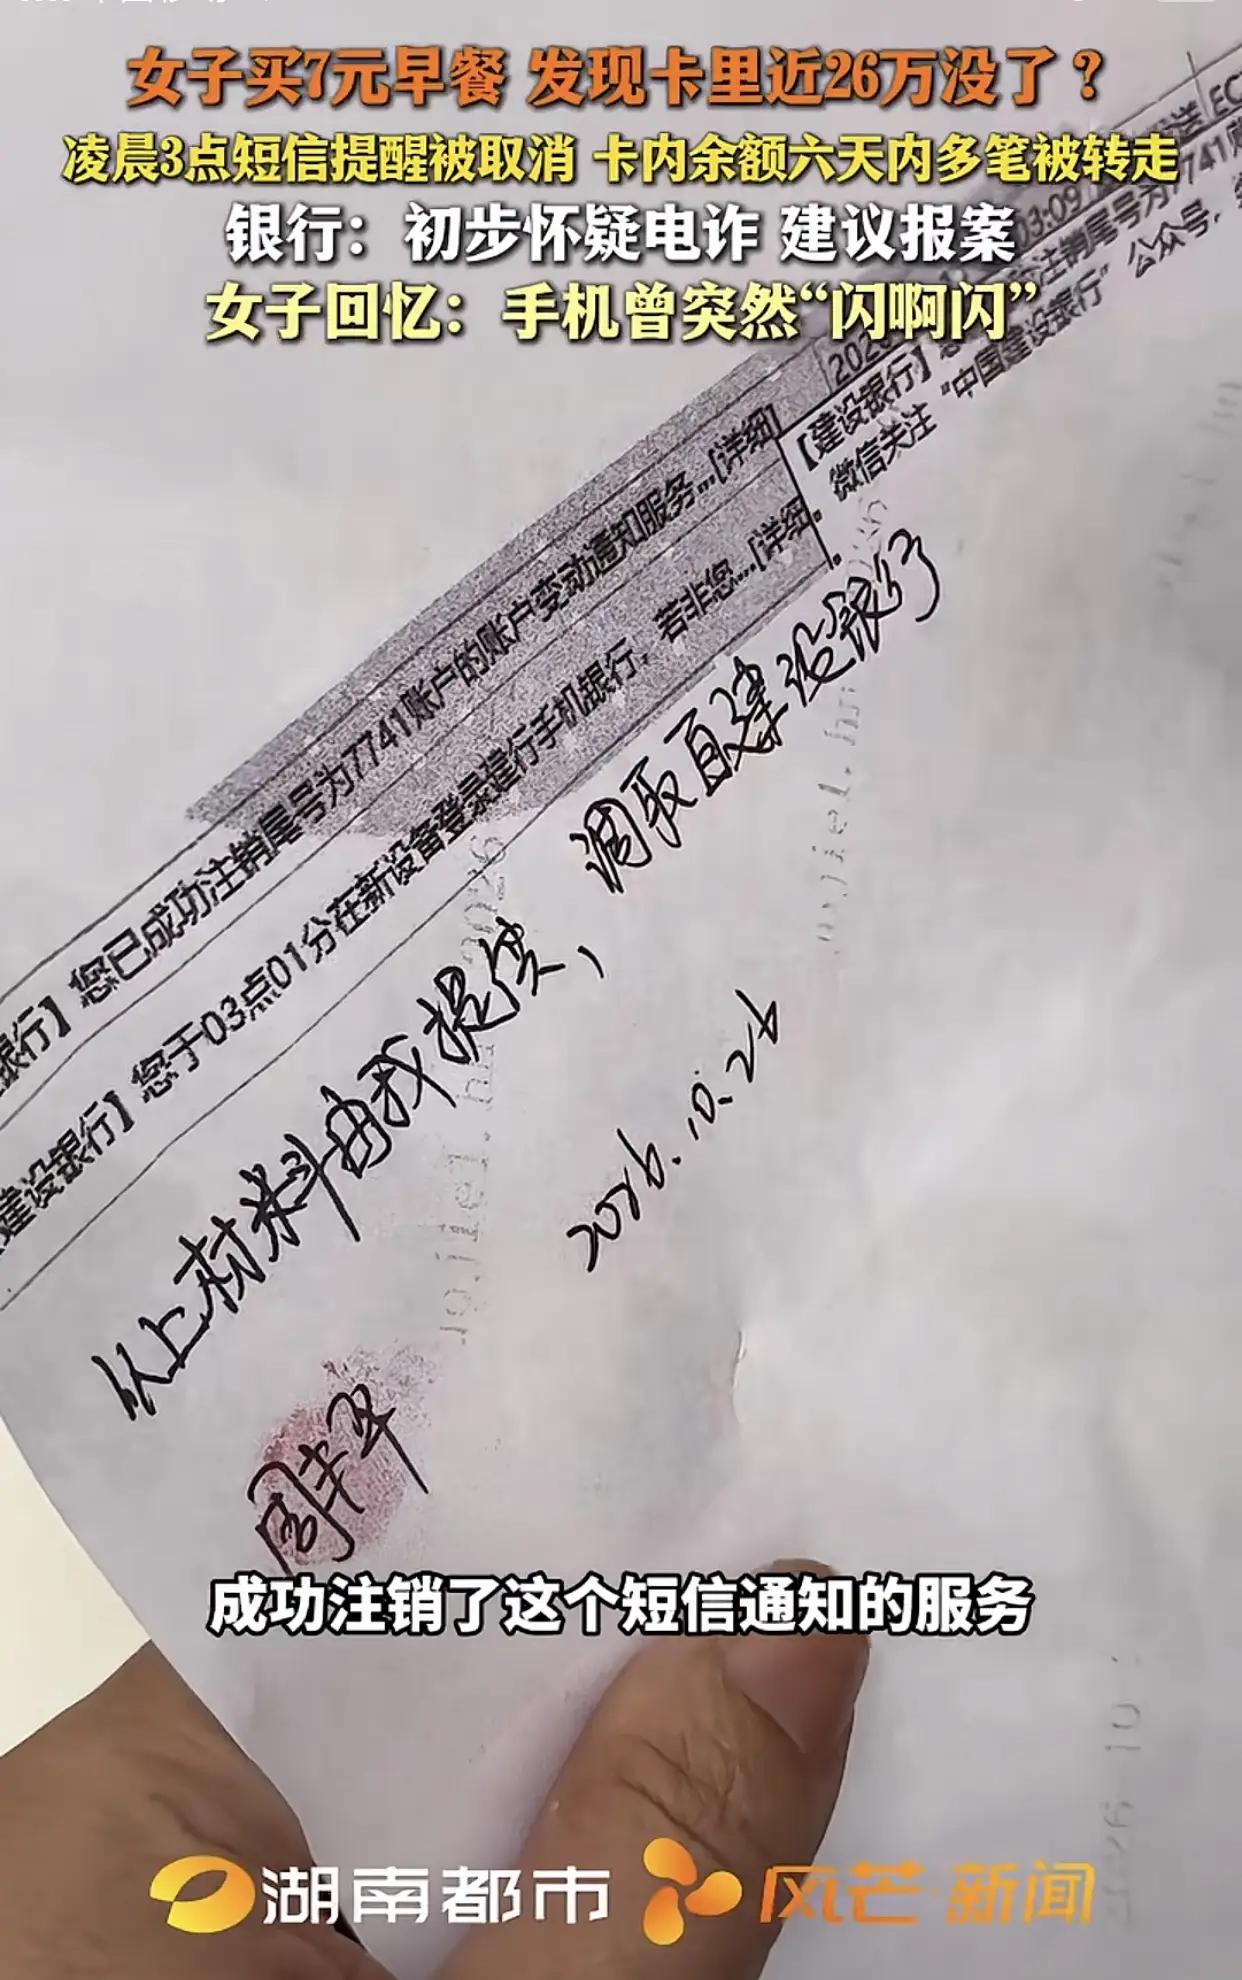
她跌跌撞撞地冲到开户行,声音带着哭腔质问柜员:“我的钱呢?为什么我什么通知都没收到?”银行工作人员查询后告诉她,初步判断是遭遇了电信诈骗,建议她立刻报警,或者通过法律途径维权。她情绪激动地指责银行没有尽到提醒义务,没有短信通知,也没有电话核实,怎么能让这么大笔钱说转就转?银行方面随后打印出一份业务单据,上面显示她的银行卡短信提醒服务在上个月就已经被“成功取消”了。
“我从来没办过取消短信提醒!我平时连陌生电话都不接,银行卡密码、验证码谁也没给过,钱怎么就能被转走?”她几乎是在哭喊。银行工作人员解释道,现在的诈骗分子手段非常专业,往往第一步就是想办法屏蔽或取消受害人的短信通知功能,然后利用技术手段远程登录手机银行,在受害人毫无察觉的情况下完成转账操作。
她对着记者镜头,眼泪止不住地往下掉:“这些钱是我起早贪黑、一分一分攒下来的血汗钱啊……现在报了警,可我心里一点底都没有,不知道还能不能追回来。”她反复念叨着,自己平时已经很小心了,不点陌生链接、不接可疑电话,可还是防不胜防。
这件事让人脊背发凉的同时,也引出了一个很多人想不通的问题:平时我们自己转账,哪怕转个一万块,银行都会限额、会要求人脸识别、会发短信验证,怎么到了诈骗分子手里,几十万就能顺顺利利地转走?难道银行的防护系统只防好人,不防坏人?
要理解这个现象,得从诈骗分子的操作链条说起。他们通常不会直接去柜台或者ATM机取现,而是通过一套完整的“技术+心理”组合拳,在受害人毫无感知的情况下完成资金转移。
第一步,他们会通过非法渠道获取受害人的银行卡号、身份证号、手机号等基本信息;第二步,利用运营商或银行系统的某些漏洞,以受害人名义申请取消短信提醒服务,或者设置呼叫转移、拦截短信;第三步,远程登录受害人的手机银行APP,这时候如果受害人没有开通人脸识别或U盾等强验证,仅凭密码和短信验证码就能完成大额转账——而短信验证码已经被他们拦截了。
换句话说,银行的风控系统并不是没有限额,而是诈骗分子通过技术手段“绕开”了这些限额。他们可能把大额资金拆分成多笔小额转账,每笔都控制在限额以内;也可能利用某些银行对“常用设备”或“可信环境”的宽松验证,在受害人手机上植入木马后,伪装成受害人本人进行操作。更关键的是,很多银行的短信提醒服务在取消时,并不需要本人到柜台办理,一个电话、一条短信,甚至一个钓鱼网站就能搞定,这就给了诈骗分子可乘之机。
从法律角度看,银行与储户之间是储蓄合同关系,银行有义务保障储户资金安全,包括提供安全的交易环境、及时的风险提示和必要的身份验证。如果银行在短信提醒取消、异常大额转账等环节存在过错,比如没有尽到审核义务、没有及时采取冻结措施,就可能需要承担相应的赔偿责任。
但现实中,储户往往很难证明银行存在明显过错,因为诈骗分子使用的技术手段越来越隐蔽,银行也会辩称自己已经提供了足够的安全工具,是储户自己泄露了信息或没有开通更高级别的验证方式。
对于这位湖南女士来说,她现在的当务之急是配合警方调查,同时保留好所有交易记录、银行单据和沟通录音,以便后续通过民事诉讼向银行主张权利。但无论结果如何,这笔钱能不能追回来,都是一个巨大的未知数。
电信诈骗的恐怖之处,就在于它已经形成了一条完整的黑色产业链,从信息窃取、技术支撑到资金转移,每个环节都有专人负责,效率极高、隐蔽性极强。我们平时转账的一万块限额,在诈骗分子眼里不过是一道可以轻松跨越的栅栏。
真正能保护我们的,除了银行的风控系统,更重要的是我们自己时刻保持警惕——定期查看账户明细、开通最高级别的交易验证、不轻易点击任何可疑链接、发现异常立刻挂失报警。毕竟,钱一旦转出去,再想追回来,就真的和大海捞针差不多了。
作品声明:素材来自网络