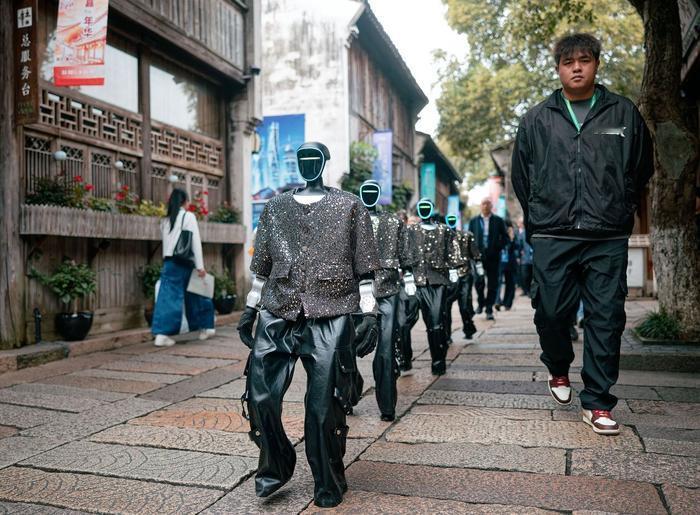
AI长出实体身躯!具身智能开启机器人产业化新赛道
很多普通人对AI的认知,依旧停留在聊天对话、图文生成这类软件层面。但2026年正在发生一次极具颠覆性的转变:AI不再局限于屏幕内部,具身智能技术正在给人工智能装上躯体,让机器人看懂环境、自主移动、动手完成任务。叠加世界互联网大会集中展品亮相、多部门持续出台扶持政策,具身智能已经从实验室炫技,正式迈入实景验证、试点落地的关键阶段。
一、看懂核心差异:具身智能和传统大模型根本不是一回事
普通大模型擅长语言理解、逻辑推演,但没有感知物理世界、执行动作的能力。
具身智能的本质,就是打通AI大脑与真实物理世界:搭载视觉、力觉传感器,依托大模型做决策,机器人能够自主识别环境、规划路线、抓取物件,不用人为编写一条条固定指令,面对环境变化也拥有更强的适应能力。
过去工业机器人只能在固定流水线重复预设动作,一旦物体摆放位置发生偏移就容易失败。而具身智能机器人最大的突破就是泛化能力,可以听懂自然语言指令,适应非结构化场景,这也是整条赛道最核心的技术跃迁。
二、两大关键信号,证明产业提速不是炒作
第一,2026世界互联网大会“互联网之光”博览会上,多款人形机器人集中对外展示,摊制食物、搬运物料、人机交互等演示,让大众直观感受到技术进展,大量原型机已经走出实验室开展实景测试。
第二,国内多部门持续发文,鼓励具身智能、外骨骼、康复护理机器人落地养老场景。我国老龄化压力持续加大,养老护理人力缺口长期存在,政策导向十分清晰:优先推动机器人在机构养老、康复辅具领域落地,用科技手段补齐民生短板 。同时工信部启动人形机器人与具身智能实景实训专项行动,目标凝练上百个高价值场景,推动产品常态部署,构建“实景实训—数据沉淀—产品迭代”的闭环体系 。
三、落地优先级:哪些场景会最先吃到红利?
1、养老与康复赛道,刚需属性最强
随着人口老龄化推进,失能、半失能老人对于移位辅助、康复训练、健康监测的需求持续上涨。具身智能机器人搭配外骨骼设备,可以辅助护理人员完成重体力工作,降低护工劳动强度。短期之内机器人不可能完全替代护工,更多是作为人力辅助工具,优先在养老院、康复机构落地,之后再慢慢向家庭场景渗透。
2、工业、高危特种作业场景,商业化可行性最高
工厂封闭环境、标准化任务,是现阶段机器人最容易落地的沃土。具身智能机器人可以灵活抓取工件、柔性质检;在抢险救灾、高危环境探测场景,机器人可以进入人类无法抵达的区域作业,规避人身风险。行业共识是:封闭场景优先普及,开放复杂环境的落地难度要高得多。
3、家庭消费场景,还属于长期愿景
大众最期待的家务机器人,距离大规模普及还有很长距离。居家环境杂乱、物品摆放随机,还会出现老人、宠物突发干扰,对机器人安全、容错能力提出极高的门槛,短期很难走入千家万户。
四、理性看待行业痛点:光鲜演示背后,四大难关亟待突破
媒体上各类机器人演示视频吸睛无数,但如果深入产业一线就会发现,产业化落地仍然阻力重重,这也是很多业内人士反复提醒的关键点:
1. 硬件成本居高不下:高精度伺服电机、灵巧手、各类传感器造价昂贵,整机成本很难下探到普通消费者能够承受的区间;
2. 高质量数据严重短缺:机器人动作采集、标注成本极高,仿真数据与真实环境之间存在偏差,直接限制模型能力上限,这是行业公认的卡点 ;
3. 复杂环境泛化能力不足:演示环境大多经过精心布置,一旦放到真实多变场景,失误概率明显上升;
4. 安全与标准体系尚在建设:机器人与人近距离交互,一旦识别出错就会带来安全隐患,相关规范、全生命周期管理体系还在持续完善过程当中 。
五、深度洞察:为什么具身智能被视作AI产业的下一个主战场
大模型赛道竞争已经趋于白热化,单纯比拼文字能力的红利逐步消退。具身智能实现了虚拟智能与物理世界的连接,是AI走向生产力工具非常关键的一步。谁率先攻克感知、运动控制、软硬件协同难题,谁就有望掌握下一代智能硬件的话语权。
但我们必须摒弃速成思维,不要幻想短期之内通用人形机器人遍地跑。产业路线一定是循序渐进:优先在B端机构、封闭工业场景验证商业模式,持续迭代硬件、积累真实场景数据,之后再慢慢拓展边界。
核心观点总结
1. 赛道跃迁:具身智能让AI从虚拟走向现实,赋予人工智能物理行动能力;
2. 双重催化:大会展品集中亮相+政策持续加码,产业进入实景验证阶段;
3. 落地节奏:B端工业、养老机构优先商业化,家用消费级产品尚需漫长打磨;
4. 核心瓶颈:成本、场景泛化能力、高质量训练数据是制约行业爆发的核心障碍。
后续持续跟踪人形机器人样机实测、行业标准落地情况,观察具身智能商业化推进节奏。
本文属于产业深度分析,不构成任何投资建议