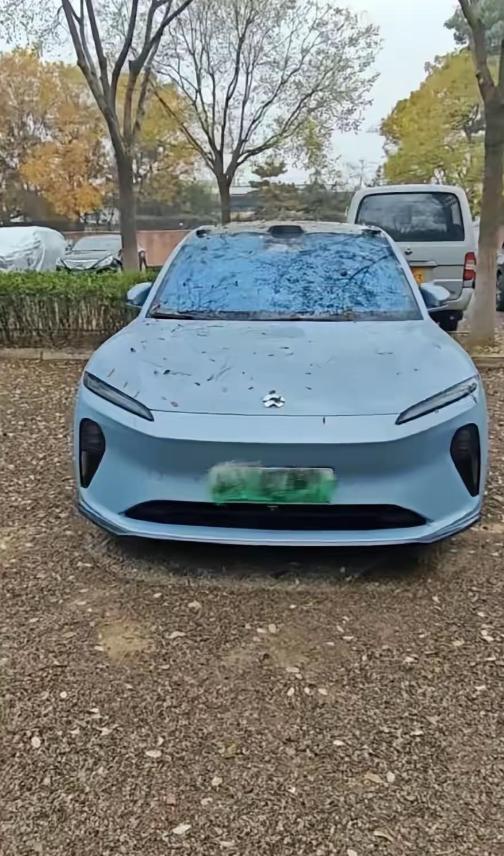
“哭都没地方哭!”北京,女子在二手车平台花24万买了一辆新能源汽车,车才跑了700多公里,比全新车便宜了4万多块。可办完车辆过户手续后,女子发现车机竟然过户不了,查询才得知,这辆车还有未结清的贷款,原车主也可以远程控车。女子气坏了,认为平台没有如实告知,属于欺诈,于是将平台告上法庭,要求退一赔三。可一审法院却直接驳回了女子的诉求。女子不服,再次提起了上诉。
只用 24 万出头,拿下一台仅行驶 709 公里的蔚来 ET5T,对比新车省下四万多,这样的价格对很多想买新能源二手车的人来说,诱惑力十足。
北京的金女士正是看中这份性价比,在二手车平台完成交易,车管所顺利过户、绿本变更到自己名下,她本以为捡了划算的准新车,没想到一场隐藏的融资租赁纠纷,让她陷入漫长的维权,一审败诉之后上诉,最终和平台达成调解,拿回全款以及 2 万元补偿。
很多人会默认,车管所完成过户、登记证书没有抵押字样,车辆权属就干净无虞。
可新能源融资租赁和常规抵押完全不是一回事,原车主刘先生当初选择的是蔚来租赁的租购方案,分期 60 个月,在全部租金结清之前,车辆的实际所有权归属租赁公司,只是车管所登记信息没有标注抵押。
这种隐形融资,不会在机动车登记系统留下痕迹,单纯查验绿本,根本发现不了隐患。
更可怕的是电车自带智能车机系统,账号绑定在原融资方体系内,哪怕行驶证已经过户,车机权限无法变更,原相关方能够查看车辆定位、行驶轨迹,还存在远程控车的权限,等于车主手握绿本,却没法完整掌控自己花钱买来的车,隐私和财产安全全都悬在半空。
传统燃油二手车核验只看登记证、抵押记录就能规避大部分权属问题,这套办法放到新能源车上,早就跟不上产品模式的变化。
一审法院没有认定平台构成欺诈,核心逻辑是平台属于居间中介,不是车辆卖方,现有证据无法证实平台事前就知情、刻意隐瞒融资租赁信息,而车管所登记资料里确实没有抵押记录,平台常规核查手段查不到这份隐形债务。
这个判决当时引发不少争议,不少消费者觉得,专业二手车平台收费提供服务,不能只简单核对车管所纸面资料,一句 “查不到” 就推开全部责任。
从《民法典》中介条款来看,中介的如实报告义务,不等于只核查公开登记信息,尤其新能源汽车有别于传统燃油车,存在独立的厂商金融、融资租赁体系、车机账号绑定规则,这是行业内的特有风险。
作为长期做二手车交易的专业平台,理应熟悉新能源交易的特殊风险,增设对应的核验环节,主动向车企、租赁公司核实车辆是否存在未结清融资,而不是只盯着车管所的登记信息。
平台靠着新能源二手车的流量赚取服务费,对应的审核义务,自然也要跟着升级。
二审阶段双方达成调解,平台退还 242980 元购车款,额外补偿 2 万元,金女士退回车辆,诉讼费由她自行承担。
这个结果,没有支持金女士最初提出的退一赔三诉求,也没有完全免除平台的责任,是情理和法律之间的平衡。
退一赔三适用的前提是商家主观故意欺诈,本案缺少平台事前知情的直接证据,所以达不到欺诈的认定标准。
但平台存在审查疏漏,没有针对新能源融资租赁的特殊风险做专项核验,没有提前向消费者告知电车存在这类隐性权属风险,所以需要承担相应的补偿责任。
这起案子的警示意义,远远不止这一场纠纷,现在市面上大量准新新能源二手车,很多都来自融资租赁渠道,这类车价格看着很香,也是最容易踩坑的品类。
对于普通买家,不能再把车管所过户当成安全的终点,买车之前,除了查登记证书,一定要单独向车企官方核实车辆的金融状态、车机账号权属,确认没有未结清租金、可以正常过户车机权限,再敲定交易。
对于二手车平台,不能再沿用燃油车时代的审核模板,新能源车辆的权属核查标准必须升级,区分车管所抵押登记和厂商融资租赁两种不同的权利限制,把潜在风险提前告知买家,守住居间服务的底线。
低价背后往往藏着看不见的权利漏洞,买卖从来不是只看里程和车况,权属完整,才是一台二手车最基础的保障。
大家买新能源二手车的时候,有没有留意过这类融资租赁的隐患,欢迎在评论区聊聊。
信源:
法治日报,《新能源二手车隐形融资租赁风险警示案例》
北京第四中级人民法院,二手车融资租赁纠纷调解案例