泉港的“链式突围”:不在规模在咬合
泉港石化产业眼下发生的变化,用一句话概括:它不再追求把更多企业塞进园区,而是在让已有的企业彼此“咬合”起来。 从“简单扎堆”到“链式共生”的跃迁,落点不在产值数字的堆叠,而在产业链条上每一环是否真正扣紧了下一环。
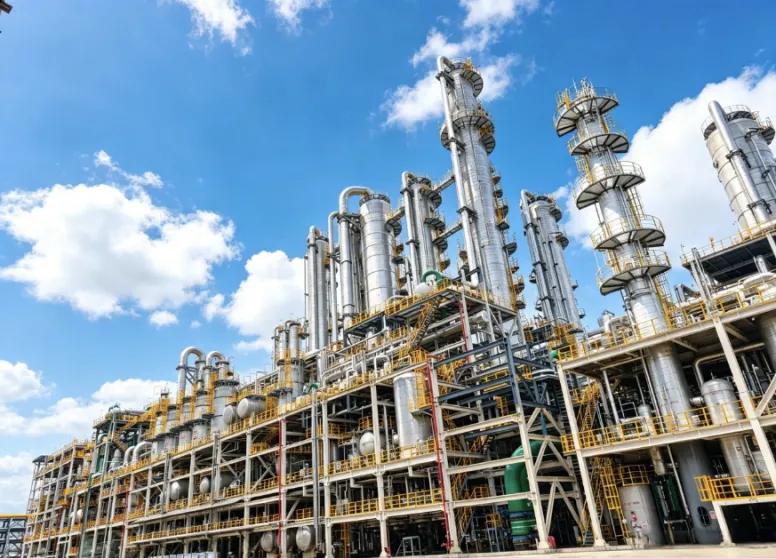
最直观的注脚来自百宏化学。2026年8月,位于泉港石化工业园区的一期核心装置——年产15万吨顺酐装置与年产50万吨碳酸酯装置全面转入商业化生产。其中顺酐装置是华南地区单套规模最大的同类装置,碳酸酯装置则是国内最大的单套联合装置技术新产品。这两个产品指向的下游极其明确:顺酐服务于可降解材料,碳酸酯直接切入动力电池电解液,百宏在泉港投下的不是一套孤立的生产线,而是一条通往新能源材料赛道的入口。项目总投资138亿元,一期核心装置早在2025年10月即一次性开车成功,经过近一年的试生产稳定运行后才宣告全面投产——这个节奏本身就说明,泉港要的不是“签约即宣传”的速度,而是装置真正跑稳、产品真正进入产业链的确定性。
但百宏的意义不止于自身产值。它的原料来自园区上游企业的丁烷和环氧乙烷,通过管道实现“隔墙供应”,物流成本和生产成本被压缩到最低。“隔墙供应”四个字,才是泉港产业链逻辑的核心机制。 在传统石化园区,企业之间互为“邻居”却未必互为“上下游”,原料从省外甚至境外采购,产品再向外销售,园区只是一个地理容器。泉港要做的,是让园区内部形成“原料不出园、产品就地转”的循环。百宏的顺酐装置每生产一吨产品可副产7至9吨蒸汽,完全覆盖自身蒸汽需求,每年减少约12万吨标煤消耗;配套的二氧化碳回收装置每年从烟气中回收13万吨二氧化碳用于碳酸酯生产。副产品不再是负担,而是下一道工序的原料或能源——这种企业内部“微循环”与园区企业间“中循环”的叠加,才是“链式共生”区别于“简单扎堆”的实质。
延链的方向则落在季戊四醇项目上。2026年8月,百宏化学3万吨/年季戊四醇装置顺利完成中间交接,由建设阶段转入试生产准备。这套装置配套8.55万吨甲醛,产品覆盖高品质季戊四醇、双季戊四醇和甲酸钠,下游指向高端涂料、阻燃材料、精细医药和表面活性剂。如果说顺酐和碳酸酯是百宏在新能源材料赛道上“卡位”,季戊四醇则是向精细化工高附加值端的进一步下探。 它的规模不算大,但产品单价和利润空间远高于大宗石化基础品,且与园区已有的甲醛、蒸汽、公用工程体系高度耦合。泉港的延链逻辑在这里体现得很清楚:不是盲目拉长链条,而是在已有“隔墙供应”的底座上,选择那些能与现有装置形成物料互济、公用工程共享的高附加值节点。
“链主”联合石化的角色同样关键。150万吨/年芳烃扩建项目仍在推进必要性论证和碳替代方案研究,尚未进入全面施工阶段。但它的存在本身就是园区产业链的“锚”:下游的百宏等企业之所以能就近获得芳烃、丁烷、环氧乙烷等基础原料,依托的正是联合石化现有的炼化一体化装置体系。链主不必自己把下游产品全部做完,它的价值在于为整个园区提供稳定、就近、成本可控的原料“母体”,让百宏这样的企业敢于把百亿级投资押在“隔墙取料”的确定性上。
数据印证了这种咬合正在产生实效。2026年一季度,泉港石化工业园区规模以上工业产值同比增长12.3%,石化产业链产值占比超过65%;一期园区全年产值目标386亿元,较2025年增长42.7%。这些增速背后的驱动力,并非新增了某个巨型单体项目,而是既有链条上百宏一期这样的节点从试生产转入全面商业化、季戊四醇等延链项目从建设转入试产所带来的存量咬合效率释放。
泉港的故事说到底是一个关于“密度”而非“体量”的故事。石化园区的竞争力从来不取决于入驻企业数量,而取决于企业之间的物料、能源、副产品在多大程度上互为投入品。当顺酐的副产蒸汽驱动碳酸酯装置,当上游丁烷通过管道进入下游反应器,当季戊四醇在甲醛的就近供应下向精细化工延伸,产业链的韧性就不再依赖外部市场的景气波动,而是内生于园区自身的循环之中。千亿产值是结果,链式共生才是原因。