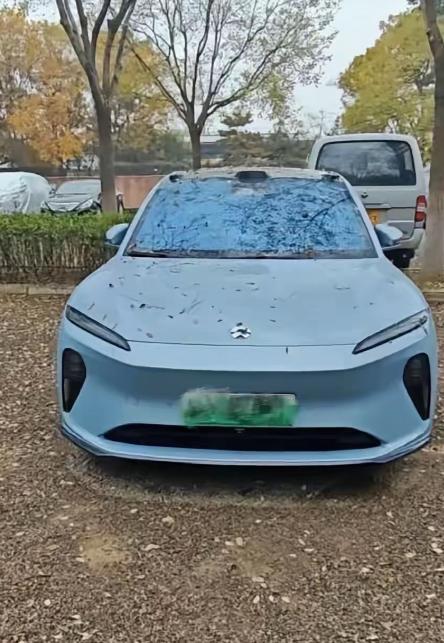
“哭都没地方哭!”北京,女子在二手车平台花24万买了一辆新能源汽车,车才跑了700多公里,比全新车便宜了4万多块。可办完车辆过户手续后,女子发现车机竟然过户不了,查询才得知,这辆车还有未结清的贷款,原车主也可以远程控车。
女子气坏了,认为平台没有如实告知,属于欺诈,于是将平台告上法庭,要求退一赔三。可一审法院却直接驳回了女子的诉求。女子不服,再次提起了上诉。
这名女子姓金,购车平台是瓜子二手车,入手的是一辆准新蔚来电车,最终成交价格242980元。交易全程由平台工作人员对接,还通过直播完成验车,走的都是平台正规流程,金女士起初没产生任何怀疑。
车辆绿本过户很顺利,上牌也没出任何问题,金女士本来以为自己捡了个大便宜。直到她想用个人账号登录车机系统,才发现账号始终绑定原车主信息,自己根本拿不到车辆的最高操作权限。
她联系品牌官方客服查询,才知道这辆车是原车主通过融资租赁方式购入,每月需偿还4678.8元贷款,至今都没结清。按照品牌规则,贷款未还清前,车机主账号不能变更。
原车主随时能查看车辆实时位置,还能远程操控部分车辆功能。说白了,金女士花全款买下了车,名义上是合法车主,实际用车的控制权却攥在陌生人手里。
别说日常出行的隐私没保障,哪天原车主断供停贷,车辆被远程锁车、断电都有可能。好好一辆车,开着随时可能出问题,换谁都没法安心。
金女士回头找平台讨要说法,认为平台作为专业二手车机构,没核查清车辆的金融状态,也没提前告知风险,属于故意隐瞒关键信息。协商没达成一致,她直接起诉到法院。
她的诉求很明确,认定平台构成消费欺诈,要求退一赔三,算下来总金额接近百万元。在她看来,自己付了服务费,平台就该对车辆信息的真实性负责。
一审法院审理后,直接驳回了金女士的全部诉求。法院的核心判断是,现有证据不足以证明平台明知车辆有未结清贷款,却故意隐瞒真实情况,不构成消法里的欺诈行为。
这个结果让金女士完全没法接受。她觉得自己全程信任平台,按流程走完了所有手续,结果出了问题平台不用担责,于理于法都说不过去,随即提起上诉。
事件在2026年11月有了最终进展,北京市第四中级人民法院没有直接下判决,而是组织双方做了调解。最终双方达成一致,纠纷以调解方式收尾。
按照调解协议,瓜子二手车要在11月11日前,全额返还金女士242980元购车款,另外再补偿金女士2万元。一审和二审的案件受理费,共计两万多元,由金女士自行承担。
目前金女士已经把车辆退回平台,正等待款项到账。这场持续了两年多的纠纷,既没支持退一赔三,也没让消费者承担全部损失,算是个折中的结果。
这件事看着是单个消费纠纷,其实戳中了二手新能源车交易的普遍盲区。很多人买二手车,还停留在燃油车的老思路,以为绿本过户、车况没问题,就万事大吉。
燃油车的核心价值是机械性能,产权过户完,车辆权益就完整归属买家了。但新能源车不一样,车机系统、原厂服务、电池权益都和车主身份深度绑定。
简单说,车辆产权过户,不等于完整的用车权益也跟着过户。很多品牌的免费换电、终身质保、车机账号权限,只认首任车主,或者必须结清金融贷款才能变更。
这些信息不会写在机动车登记证上,普通消费者光看绿本根本查不到。如果卖家或者平台不说,买家大概率要等提车用了一段时间,才会发现问题。
再说说大家最关心的,为什么退一赔三没得到支持。法律上认定消费欺诈,有两个硬性标准:一是主观上有故意隐瞒的意图,二是客观上诱导消费者做出错误选择。
两者缺一个,都没法适用三倍惩罚性赔偿。如果平台能证明自己也没查到这笔融资租赁记录,或者这项核查不在行业常规流程里,就很难定性为欺诈。
这种情况最多算平台未尽到审查义务,承担违约责任,赔偿消费者的实际损失。和三倍赔偿比起来,金额差距会非常大。
这次的调解结果,其实也符合这类案件的普遍走向。真要硬打二审甚至再审,消费者未必能拿到更优的结果,还要搭进去更多时间和精力。
全款退车加少量补偿,虽然没达到最初的预期,但已经是比较务实的解决方案。不用再耗在官司里,及时止损,对普通消费者来说未必是坏事。
这件事也给所有想买二手新能源车的人提了醒。别只盯着里程、车况和价格,一定要多查三样东西:车辆的金融状态、车机账号归属、原厂权益是否可转移。
尤其是融资租赁的车辆,和普通银行贷款不一样,很多不体现在车辆抵押登记里,只在品牌内部金融系统有记录。不主动找品牌官方核实,很容易踩坑。
二手车平台收了服务费,理应承担对应的核查义务,但消费者也不能全指望平台。涉及自身核心权益的关键信息,最好自己留个心眼,找官方渠道确认一遍。