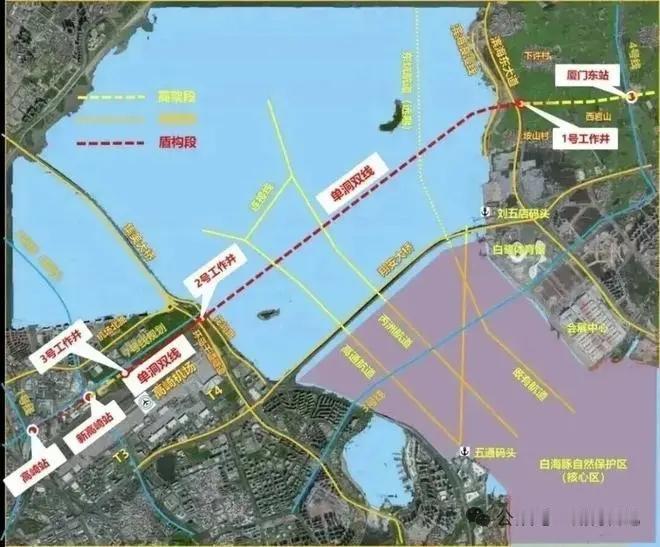
R1线的经济计时器,不在三市的开工仪式上,在厦门海底那台还没开始定制的盾构机里。
截至2026年10月,三市“同步开工”的说法已经明显盖不住一个工程现实:泉州在实体施工,漳州在桩基启动,厦门在征迁和定标之间,跨海盾构连掘进都还没开始。
泉州段的节奏最实。9月30日海丝公园站首桩开钻,10月11日完成全线首根桩基混凝土灌注,正式进入实体施工;金崎站、水头站、SM广场站—科创园站先行点陆续启动,各标段已进入“多点同步施工、全线提速攻坚”阶段。漳州段稍晚一步,SG1标首根桩基在10月下旬完成灌注,控制性工程集中在跨厦漳同城大道和角江路换乘站。两地的共同特征是:高架和地面线为主,施工节奏可以靠增加作业面来提速,进度是线性的、可预期的。
厦门段是另一套逻辑。土建4个标段已于年中定标,中铁、中铁建、中交等央企分食约110亿元,高崎站至翁角路站下穿铁路货站的涉铁方案年初也已过审。但站点层面的实质开工迹象仍然缺失,厦门境内段当前重心在沿线土地征迁收储,土建施工单位并未全线进场。这谈不上“停工”,但它说明厦门对R1线全线打通的紧迫感,与泉州、漳州并不在同一个量级上。 厦门手里已经有一套可用的替代网络:地铁3号线进翔安,4号线衔接,6号线跨线运行经验成熟,角美方向已有地铁延伸段承接漳州客流。R1线对厦门的意义,更多是强化枢纽地位和岛外沿线开发,而不是解决“有没有轨道”的刚需。紧迫感的不对等,不是谁对谁错,但它直接决定了资源投放的优先级。
跨海盾构之所以是“计时器”,因为它是全线唯一无法靠“多开工作面”来压缩时间的区段。 厦门段地下线占比超过六成,东、西海域海底隧道合计14.634公里,占厦门段线路的27.83%,穿越白海豚保护区,涉海5处,需协调海洋、环保、海事多部门。潮汐往复、高水压、软硬交替地层、局部破碎岩层——这些条件下,盾构机的选型、定制、始发、掘进参数每一环的容错空间都远小于陆域高架段。专家组“原则上认可盾构选型方案”,意味着技术路线过关了,但方案认可到盾构机下线始发,中间还有定制生产、现场组装、始发井验收一整套链条。海底隧道不贯通,泉州和漳州修得再快,整条R1线也只能分段运行或无法成网,175公里的“半小时通勤圈”就停留在图纸上。
这对经济预期的含义,比任何一市的GDP拉动数字都更具体。 R1线的经济价值,本质上是在提前为厦漳泉都市圈的空间结构定价。晋江、南安一旦进入厦门“半小时可达”范围,鞋服、石材等传统制造业与厦门的设计、贸易、航空枢纽功能之间的分工就可以做得更细——工厂不必搬,但订单、样品、商务人员可以高频流动。角美已经在靠地铁6号线承接厦门通勤,R1线对它更大的意义是向南直连漳州市区、向北一车贯通厦门北站和翔安机场。这些预期在过去两年已经被沿线土地出让、楼盘定价和招商谈判反复消化过一轮。问题在于,预期跑得越靠前,兑现节点就越敏感。 如果厦门海底盾构实质性掘进再推迟一年,泉州和漳州先期建成段只能发挥局部通勤功能,跨市“一车直达”的核心卖点被悬置,沿线已经按“半小时圈”定价的资产就要承受一段预期空窗。
所以,预判R1线什么时候真正改变三市的经济地理,标准很简单:不看哪座城市又开了几个桩基,看厦门东西海域盾构机什么时候开始转动刀盘。 泉州和漳州的土建进度可以决定“最早什么时候有东西可通”,厦门海底的掘进进度才决定“什么时候三座城被同一条轨道真正串起来”。肖明清院士团队把关选型方案的价值,正在于把最难的那一段从笼统的“全线工期”里单独拎出来,用一套可落地的技术方案守住整条线路的真实时间底线。经济账的起点,不在开工新闻里,在盾构始发的那一刻。