假如德国明天宣布放弃欧元,那么法国、意大利、西班牙、希腊和葡萄牙,绝对会在一夜之间面临集体破产。这话听着吓人,可央行账本里那串冷数字,藏着一条牵动全身的链条。
先看五国自己的账本。欧盟统计局 2025 年二季度数据显示,希腊债务占 GDP 的 151.2%,意大利 138.3%,法国 115.8%,西班牙 103.4%,葡萄牙 96.8%。
对照之下,德国只有 62.4%,欧元区平均 88.2%。债务率高不等于立刻还不上钱,但摞得越高,市场一旦收紧,政府腾挪空间就越窄。
债务率高本身不致命,要命的是币种和承接结构。五国国债与银行融资长期以欧元计价,靠统一债市和趋同利率支撑;这个锚一旦松动,汇率和收益率都会被重新定价。
这套机制历史上演过一次。2009 年底希腊披露真实赤字远高于申报,资金迅速撤离,恐慌外溢到意、西、葡,希腊随后靠多国救助续命,银行一度限制取现。
2012 年夏,欧央行行长德拉吉表态愿做一切保住欧元,随后推出不设上限的购债计划。计划并未真正买入债券,却靠一句承诺压住利差,可见欧元区稳定一部分押在信心上。
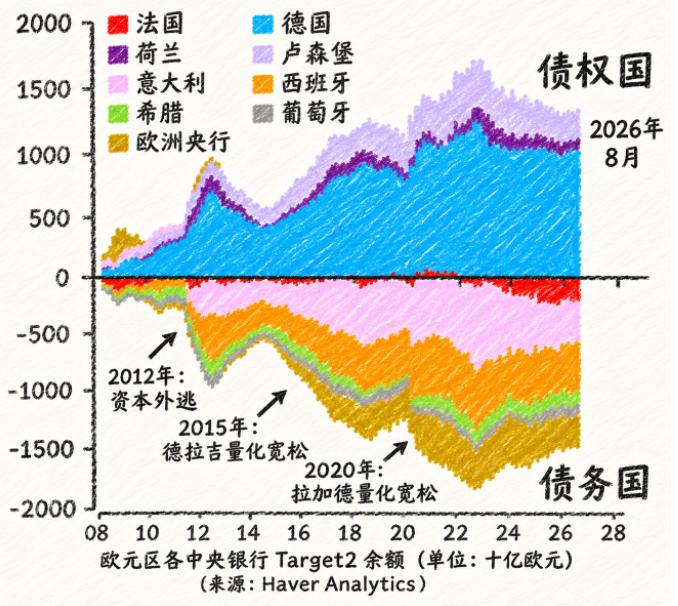
要看德国与南欧怎么绑定,先认识 TARGET2 清算系统。希腊进口商向德国工厂付款,资金经希腊央行进入清算体系,划到德国央行账上;顺差国累积债权,逆差国留下负债。
这笔账规模不小。德国联邦银行公布,截至 2026 年 9 月底,其 TARGET2 债权约 1.004 万亿欧元,占该行总资产约 65%。它本质是贸易失衡和资本流动留下的结算影子账。
影子账背后是产业差异。德国制造业占经济比重超四分之一,长期出口导向;统一欧元消除了竞相贬值和汇率波动,给德国产品带来价格优势。
顺差规模可以参照。2025 年德国经常账户顺差约 2030 亿欧元,占 GDP 约 4.5%。南欧早年享受被压低的利率,借钱扩大基建和消费,持续进口顺差国商品。
失衡对比在 2007 年最刺眼。德国顺差占 GDP 的 7.4%,希腊、西班牙、葡萄牙逆差却分别达 14.6%、10% 和 10.1%。缺口一度由流入资本掩盖,资金一走便暴露无遗。
真走到退出这一步,先过法律关。欧盟条约只写了退出欧盟的程序,没有专门规定退出欧元的条款。各国若重使旧本币,还会面对合同币种转换、债权人是否接受重定价等争议。
接着是银行与市场环节。消息传开,居民会赶在换币前把存款转成硬通货,银行可能限制取款甚至短暂歇业。
资本外流迫使当局考虑管制;新本币贬值,以欧元计价的外债并不缩水,偿债负担反而被汇率放大。
德国自己也要付账。德国私人机构 Metzler 测算,退出后德国央行 TARGET2 债权可能一夜缩水约 6000 亿欧元,约占德国 GDP 的 13%,财政还需注资。
新马克一旦走强,德国出口报价立刻变贵,制造业首当其冲,银行持有的欧元资产同步受损,退出并非只有南欧受伤。
2012 年市场平静靠的是兜底预期;德国若退出,等于抽走欧元区最强信用锚,弱国国债利差急速拉开,融资成本上行叠加到期滚动压力,银行承接本国国债的链条再度绷紧。
先说句实在话,“一夜集体破产” 更像抓眼球的修辞,不是法律上的次日清算。破产要走严格流程,不会在一个午夜把账全部结完。
现实情景更接近挤兑、贬值、利差飙升、注资与衰退的连锁反应,冲击在数周到数月内逐层释放,把修辞与事实分开,结论才站得住。
病根在制度层面。欧元统一了货币政策和汇率工具,财政协调、跨区转移支付和银行风险共担却没跟上。
偏弱国家不能靠本币贬值拉出口,失衡只能以债务和账面头寸堆积,TARGET2 就是这套制度缺口留下的影子账本。
还有个误读要澄清:TARGET2 不是德国白送的财政补贴,它只是央行间结算净额,平时不发生资金实物划转。
可链条一旦断裂,账面债权就会转成真实减值。看不见的锁链恰恰最难解开,说的就是这层账。
德国也不是纯赢家。欧元偏弱的汇率客观上给出口让了利,退出等于马克走强、央行缩表、银行受损,南北更接近双输,这也是德国主流政治长期谨慎的原因。
当然局面比危机年代缓和。德国顺差占比回落到 4.5% 左右,西班牙转为小幅顺差,旅游和改革修复了部分竞争力。
但法、意债务率仍处高位,刚性支出与老龄化压力未解,裂痕只是被低利率暂时托住,并未真正愈合。
所以这个假设测的不是德国会不会退。法律通道、政治成本和自身利益都指向小概率,它真正测出的是南欧对单一货币这层安全带的依赖深度。
离开共同货币,汇率波动、融资分化和竞争力差距会立刻被重新定价。看懂这笔隐形账本,也就读懂了欧元区吵吵闹闹却拆不散的原因。