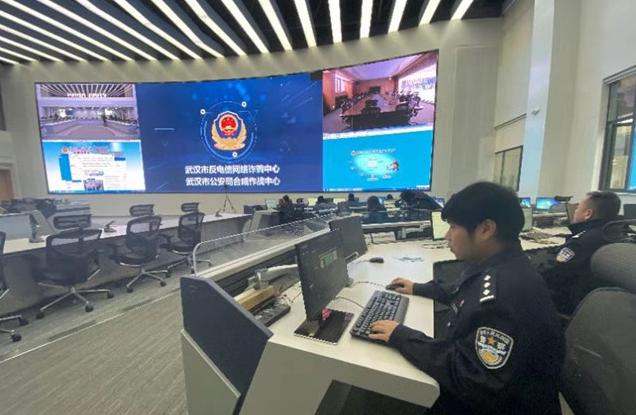
电诈这只看不见的手,先后把国内两个曾经最赚钱的行业拽下了水。
先遭殃的是通信运营商:陌生电话没人敢接,语音收入一路收缩,办张手机卡也要层层核验,过去躺着收钱的话费盘子,硬生生成了下滑业务。
工信部 2024 年通信业统计公报显示,全年固定语音业务收入 176.1 亿元,同比下降 4.9%;移动语音业务收入 1093 亿元,同比下降 1%,两项合计只占整个电信业务收入的 7.3%。中华人民共和国工业和信息化部
通话量也在同步缩水。2024 年全国移动电话去话通话时长 2.13 万亿分钟,同比下降 4.9%;2025 年降到 2.02 万亿分钟,同比再降 5.1%,同年移动语音收入 1092 亿元,又下滑 1.7%。曾经最稳的现金牛,已经连续多年走下坡路。中华人民共和国工业和信息化部光明网
电话为什么越来越没人接?绕不开的原因,是诈骗和骚扰电话的密度太高。公安部数据显示,2025 年全国公安机关拦截诈骗电话 36 亿次、诈骗短信 33 亿条,封堵涉诈域名网址 816.2 万个,还对 6.4 万款涉诈 App 采取禁止安装措施。中华人民共和国公安部
手机上的号码被标注成骚扰、疑似诈骗,亲友之间也互相提醒陌生号码别乱接。一来二去,正经的回访、通知、商务电话跟着遭殃,用户接听意愿持续走低,运营商的语音盘子自然跟着往下走。
办卡环节的变化更直观。2022 年 12 月 1 日《反电信网络诈骗法》正式施行,其中第十六条明确,开立银行账户、支付账户不得超出国家规定的数量限制;遇到异常开户情形,机构有权加强核查,甚至直接拒绝开户。中华人民共和国公安部
电话卡这边同样从严,实名核验、用途问询、多卡排查比以前严得多。2024 年出台的联合惩戒办法还规定,被列为惩戒对象的人员,三年内名下银行账户非柜面出金功能受限,电话卡、支付账户功能也会被相应限制。办卡开户不再是想开就开,先得过风控这道关。中华人民共和国司法部
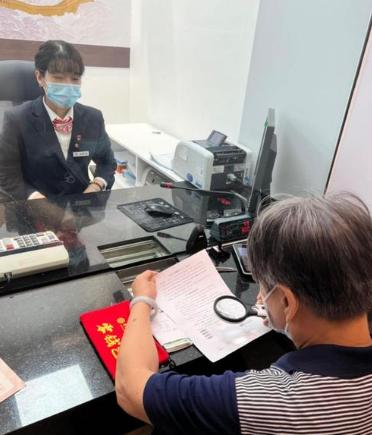
视线转到银行网点。先把规则说清楚:按现行尽职调查要求,5 万元以上属于金融机构必须重点识别的现金业务情形;现实中网点出于反诈劝阻,对频繁、大额、用途反常的取现也会多问几句,老年人和个体小商户的感受尤其明显。
这套规则这两年也在调整。2022 年版办法曾提出,自然人办理单笔 5 万元以上现金存取,要了解并登记资金来源或用途。2025 年 11 月 28 日,人民银行、金融监管总局、证监会联合发布新修订的管理办法,自 2026 年 1 月 1 日起施行,直接删去了登记资金来源用途这一条。
新规改成基于风险的尽职调查:低风险客户简化流程,可疑交易才强化核查。有银行人士对媒体解释,柜台询问取现用途,主要是防范电诈把钱转走;客户不愿细说,正常情况下也会办理,不会无故不让取钱。方向很清楚,就是把统一问询换成分级甄别。
银行这条防线的战绩也摆在明面上。2025 年全国公安机关会同人民银行开展资金链治理,紧急拦截止付涉诈资金 2170.7 亿元,全年破获电信网络诈骗案件 25.8 万起,累计抓获诈骗集团幕后金主、头目和骨干 542 名。每一笔被拦下的钱背后,都是一个差点被掏空的家庭。中国政府网
事实摆到这里,若只停留在 “运营商难做、银行麻烦” 这一层,其实看得还不够深,几点判断值得掰开来看。
先讲归因。语音业务下滑,不能把账全算在电诈头上。微信语音、视频通话早就替代了大量传统通话,这是行业长期的结构性迁移。电诈真正摧毁的,是陌生人来电的信任基础:以前接到陌生号码先听两句,现在直接默认是骗子。信任一旦塌掉,正常通信的商业价值跟着贬值,这比少收一点话费更麻烦。
再看成本。反诈本质上是一道公共防线,成本却由各方分散承担。运营商承担拦截、核验和业务下滑,银行承担柜面问询和流程改造,普通用户则承受办卡变慢、取钱被问、电话不敢接的不便。防线越靠前,误伤的概率就越高,老人和小生意人本来就不熟悉数字风控,最容易在这套流程里产生挫败感。
往未来看,监管其实已经在往精准化的方向走。今年起施行的新规取消 5 万元以上统一登记用途、改按风险分级,就是用更细的规则替代粗放的一刀切。
未来真正的分水岭,不是谁问得更严,而是谁识别得更准:让骗子的钱转不动,让守法的人少跑腿、少解释。技术风控和分级服务,才是把便利还给正常客户的关键。
最后落到日常,几句问询其实不必过度反感。柜台多问一句、办卡多核一遍,拦住的可能就是一场倾家荡产的骗局;但机构也得把规则讲明白、把流程做顺畅,让群众知道为什么被问、问完怎么办。
反诈不是让老实人反复证明自己没干坏事,而是让坏人无处遁形。两个行业的收缩阵痛,说到底是社会为安全支付的一笔成本,花得值不值,最终要看防线够不够准、服务够不够暖。