终于有人把欧洲对华态度为啥拧巴讲透了。不少人纳闷,中欧没有非翻脸不可的安全死结,能合作的话题反倒不少,欧盟对华动作却越收越紧。
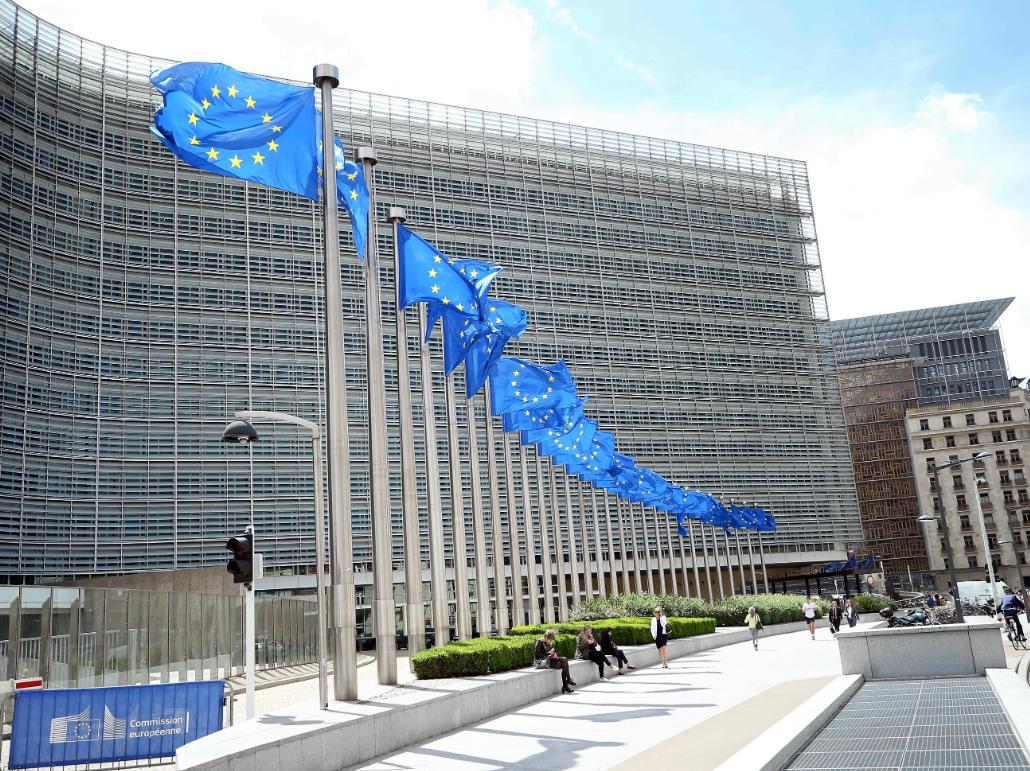
先看官方定调。2019 年 3 月,欧盟发布《欧中战略前景》文件,把中国定位成合作伙伴、谈判伙伴、经济竞争者、制度性对手。前三个是大国往来常态,并不反常。
真正改变气氛的是 "制度性对手" 这顶帽子。戴上它,对华路线就从单讲合作变成合作、竞争加防范的混合姿态,关税、审查、调查这些工具也就顺势摆上桌面。
再说钱,数字最实在。据欧盟统计局数据,2025 年欧盟从中国进口 5594 亿欧元,对华出口 1996 亿欧元,贸易逆差 3598 亿欧元。中国是欧盟第二大货物贸易伙伴,仅次于美国。
逆差大不等于被占便宜。这里既有欧洲制造外流的缺口,也有中国供应链的成本优势。欧盟不少企业和商会反复喊话,垒关税、设壁垒,最后抬高的是本地进货和购车成本。
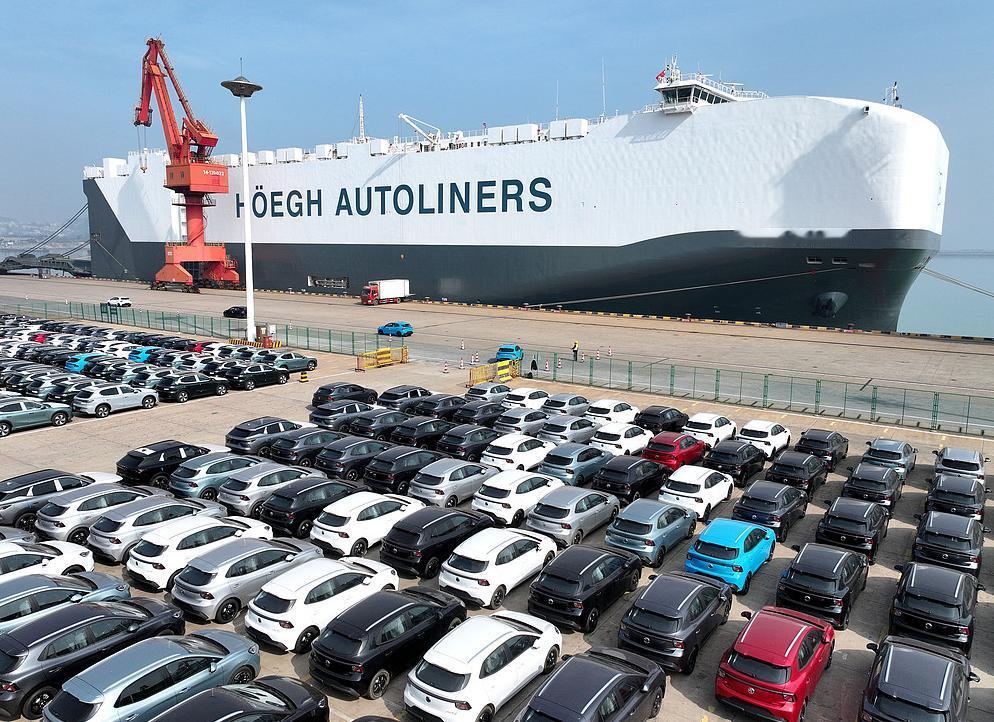
最典型的动作是电动车关税。2024 年 10 月 30 日,欧盟终裁对华纯电动汽车征收五年反补贴税。比亚迪税率 17.0%,吉利 18.8%,上汽 35.3%;配合调查企业 20.7%,未配合企业 35.3%。
征税表面针对补贴和低价倾销,背后是产业焦虑。燃油时代欧洲车企长期主导市场,电动化这一轮,中国企业把电池技术、整车成本和迭代速度做到前列,份额压力实实在在。
绿色赛道同样承压。光伏组件、锂电池、稀土永磁体这些环节,欧洲对外依存度高、来源集中。据社科院欧洲研究所相关研究,欧盟正把清洁能源供应链从效率优先转向安全优先。
注意欧盟的措辞边界。2023 年欧委会主席冯德莱恩反复强调对华 "去风险,但不脱钩",欧洲理事会也认定脱钩不现实、不可取。所谓去风险,只挑外资审查、部分高科技设备等少数敏感领域。
安全账差距更关键。欧洲多数国家身处北约框架,防务长期搭在美国主导的体系下,安全主导权并不全握在自己手里。这些年军费一路上调,战略自主缺口却没补上,想转弯也得先跟着同盟节奏走。
俄乌冲突爆发后,欧洲跟进对俄制裁、推进能源脱钩,天然气和电价一度飙升,高耗能工业外迁,代价先由本地企业和居民吞下。冲突前欧盟油气进口相当比例来自俄罗斯,依赖一旦切断代价沉重。
原材料那句 "不是不恨美俄,而是不敢",客观说法更稳妥。对美国存在同盟依赖,军购和安全承诺牵连着华盛顿;对俄罗斯处于直接对抗前线,制裁表态一步跟着一步。
中国与欧洲既无直接军事对峙,也无边界纠纷,能摆上桌的主要是经贸、规则和技术竞争。关税、审查不碰安全红线,操作成本最低,于是被频频拿起。
说到底,政策硬度来自筹码结构,不是深仇大恨。安全上有求于人处只能协调,正面冲突处只能跟随表态;经贸领域既赚中国市场的钱,又怕本土产业被挤占,低风险贸易工具于是被反复使用。
再往产业层看,底色是竞争力焦虑。欧洲汽车和绿色产业在转型期丢了部分节奏,消费者用钱包做了选择,本地拿不出同等性价比的替代。把竞争说成规则扭曲、把成本优势说成补贴倾销,既能护就业,也能向选民交代。
欧盟也不是统一的声音。布鲁塞尔的政策要在成员国间反复勾兑,法国偏向护产业,德国看重出口和供应链,中东欧更多跟着安全节奏走,商界和消费者倾向自由贸易,强硬表态与谈判让步经常并存。
落到普通人的判断上,理性看比情绪站队有用。中国应对一贯清楚:用双边磋商和贸易应诉维护正当权益,在关键矿产环节保留必要筹码,同时继续扩大开放,手里有牌不必打满,谈出结果比掀桌划算。
总判断其实不复杂。中欧之间没有走向全面对抗的硬理由,气候治理、多边规则这些领域仍有合作空间,分歧集中在产业竞争、标准规则和安全认知。未来大概率边谈边争、边合作边防范。