股票投资实战概率估算,大致明白“量化”的赚钱原理了
昨我介绍了炒股中“仓位”的重要性,出发点是概率投资。介绍了一个游戏,胜负概率各半,赢赚80%,输亏50%。后面都是简单的数学,能很直观地看到“仓位”对成败的影响,全仓输光,1%仓太保守赚太慢,37.5%的仓位指数增值最快。
但一些朋友以及我自己,都觉得“胜负各半,赚80%、亏50%”这些概率,在实战中不好对应。确实说不清楚为啥输赢机会相等,又为什么能赚80%,亏的却少些。那股市中,概率思维到底是怎么用的?
查了一下,是有办法的,但理论基础是“止损”。我的股市分析框架是不止损的,追求绝对不赔钱。例如推荐沪深三百,就强调要是闲钱,能扛住亏损,等到涨回来。为什么推沪深三百而不敢提个股,就是因为没有止损。沪深三百回撤不会太大,底部相对容易看出来,也肯定能涨回来。个股容易出事,有可能跌没了,不敢推。我对这套办法比较熟,但对基于止损的办法就没什么研究。
有了止损,例如说10元买的,跌破9.5就卖,那么“输了亏多少”这个数值,就能控制了。实战不一定是按买入价来算,可以用“总资金的1%”之类的指标。如总盘子10万,买一个股,无论买了多少,亏到1000就卖出。同理,每次赚多少,也可以定“目标价”。如买了涨10%就卖出,总能弄出一个“大致赚多少”的执行办法。
基于这种交易框架,人们可以去实际操作买卖,例如短线出击20次,统计输赢。实际买卖不一定是到止损、止盈线卖出,但误差不会太大。这样就能有一个关键的统计数值:盈亏比。这是说,你赚的平均每笔赚2000,亏的平均每笔亏1000,那盈亏比就是2。这是可以事先设计出来的,亏5%止损挣10%卖出,只要严格按纪律做,盈亏比基本就会是2。“胜率”也很容易懂,交易20次8次赚钱,胜率就是40%。
可以看出,如果我们设计的盈亏比高,如要10倍盈亏比,赚50%才卖,亏5%就跑,那实战胜率会低不少,肯定比2倍盈亏比的胜率要低。哪种好不一定,10倍盈亏比但跑100次输95次总体亏钱,远不如2倍盈亏比的胜负各半总体大赚。
其实,以“量化”的算法思维,就可以用历史数据“回测”一个“策略”。定好止损、止盈、选股方法,历史数据一跑,胜率就出来了。
仓位在这个框架里也是有决定性意义的,计算方法和我们之前提到的凯利公式类似。
假设我们找到了一个牛逼的短线交易策略,盈亏比2,止盈10%,止损5%,胜率高达50%。那么最佳仓位是多少?答案是非常吓人的。
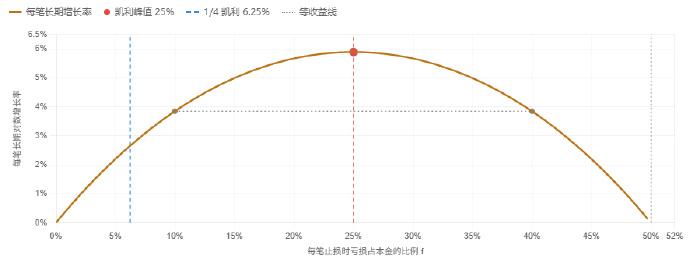
有人说,似乎满仓赚最多,每次都全投。盈就赚10%,亏就5%,一赚一亏就是5%。这样资金就能以5%的指数增长了。错!这不是凯利公式的最佳办法。如图,数学上最强办法是杠杆借钱,以500%仓位干上去。亏了,就输总资金的25%;赚了,就赚总资金的50%。
算出这个数值,我也很惊讶,但以前就听说过,是凯利公式的古怪结论。因此,一些对冲基金通过数学公式搞出了高杠杆的投资办法,不是乱来的。只不过忽然出大事,模型弄错了,就爆仓了。
对冲基金、专业机构真正用的数值,叫“利润因子”PF。如胜率50%,赚10%亏5%,利润因子是(0.5/0.5)*(0.1/0.05)= 2.0。如果胜率40%,利润因子是(0.4/0.6)*(0.1/0.05)= 1.333。
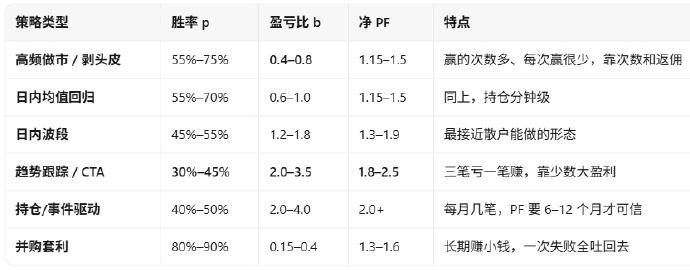
图三,专业机构策略的PF大约在1.15-2.5之间,低于1就没有意义了。各种策略里,高胜率对应低的盈亏比,每笔赚的少于亏的是常态。不太可能找到盈亏比2、胜率还高达50%的策略。
中国的高频量化,就是找了些数学好的人来设计策略,找到胜率高的打法,即使每笔赚少亏多,最终也有不错PF。因为交易次数非常多,所以量化每年获利挺高,需要和券商谈低费率。如果限制量化的交易频率,就可以把量化基金的收益大大降低了。