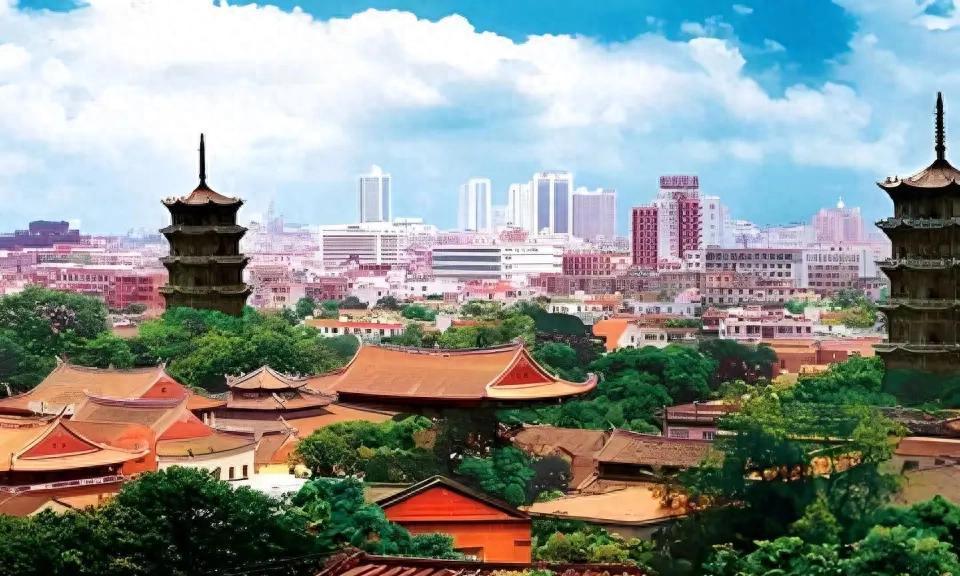
泉州周边谁潜力最大?不是晋江,也不是石狮,而是这块“黄金腰部”
泉州GDP站上1.38万亿之后,一个更具体的问题浮出水面:周边这么多强县、强区,下一个五年的增量到底从哪里长出来?
先把几个候选摆上桌。晋江,3861亿体量,53家上市公司,民营经济的底子厚到几乎不需要解释。石狮,人均GDP是全国的两倍,城镇化率86.4%,纺织服装全产业链扎得极深。南安,五年连跨六个百亿台阶,石材陶瓷、机械装备、日用轻工三大千亿集群已经成型。泉港和惠安,守着湄洲湾石化基地,炼油2900万吨、乙烯210万吨的底盘摆在那里。每一个都有“潜力”的理由。
但如果只选一个方向下注,泉州南翼国家高新区的确定性,正在明显甩开其他板块。
它解决的是泉州自己解决不了的问题
晋江和石狮的强,是县域经济逻辑下的强。但县域经济有一个结构性天花板:土地、技术、人才,到了一定阶段就续不上。晋江常住人口209万,南安152万,差距摆在那里,可两地的城区建设落差远没有人口差距那么大——说明单靠县域自身的内生积累,边际效益在收窄。石狮面积只有160平方公里,纺织服装集聚了8000多家企业,再往上走,空间和研发两头受限。
南翼高新区破的就是这个局。它的位置很特殊:离厦门翔安机场最近只有3公里,同时紧贴晋江、石狮的制造底盘。联东U谷·南安半导体科技产业港里80家企业,八成以上带着“厦门户口”。厦门缺空间,泉州缺技术,南翼恰好卡在中间,做“黄金腰部”。
2025年初以来,南翼晋江区域签约项目80个、总投资644亿元,睿斯科肿瘤先进粒子治疗设备基地封顶,金风科技、英麦科半导体等一批项目落地。厦大国家大学科技园南安园区、萨本栋硬核材料加工研发中心也相继揭牌。这不是简单的产业转移,是把厦门的研发能力焊到泉州的制造链条上。 一旦这个接口跑通,南翼拿到的就不只是几个项目,而是一条持续导入技术和人才的通道。
其他板块不是没牌,是牌的用法不一样
晋江当然不会掉队。750亿的新签约项目、宁德时代和科大讯飞的到场,说明它仍然是泉州体量最大的基本盘。但晋江的问题是“太完整了”,传统路径的惯性大,新质生产力要长成第二增长曲线,需要的时间比南翼更长。
泉港和惠安的石化是硬资产,泉港园区一期2026年产值目标增长42.7%,斗尾港化工品出口翻倍。但这个赛道的天花板不在市场,在用地和水资源的硬约束,以及精细化工中试环节的缺位。规模稳,增量有,爆发力有限。
台商投资区的科创和两岸融合有看点,五交科创园、增材制造创新中心落地,方向是对的。但体量还小,短期撑不起“最大潜力”四个字。
至于莆田方向,泉莆铁路联络线获批,40分钟通勤圈一旦成型,鞋服产业链的跨市咬合会加深。这是一个值得盯的长线变量,但它改变的是区域分工格局,不是泉州内部增长极的排序。
真正的分水岭在于:谁能把“邻居的能力”变成“自己的能力”
泉州过去四十年的打法是县域各自突围,晋江靠鞋服、石狮靠面料、南安靠石材水暖,每个县在自己的赛道里做到极致。这套逻辑走到万亿之后,边际空间越来越窄。
南翼高新区的意义,在于它第一次系统性地把“跨城协作”变成了产业组织方式:用厦门的创新资源补泉州的研发短板,用泉州的制造底盘接厦门的成果外溢。如果这条路走通了,它输出的就不只是GDP数字,而是一个可复制的“厦泉咬合”模板。到那时候,泉州周边的潜力排序才会真正稳定下来:南翼负责长出新东西,晋江石狮守住基本盘,泉港惠安稳住能源化工底盘,台商区押注两岸融合的远期变量。
泽连斯基等的是美国国会,泉州等的是南翼能不能把“黄金腰部”这四个字做实。前者看政治周期,后者看产业周期。产业周期虽然慢,但一旦转起来,比政治周期可靠得多。