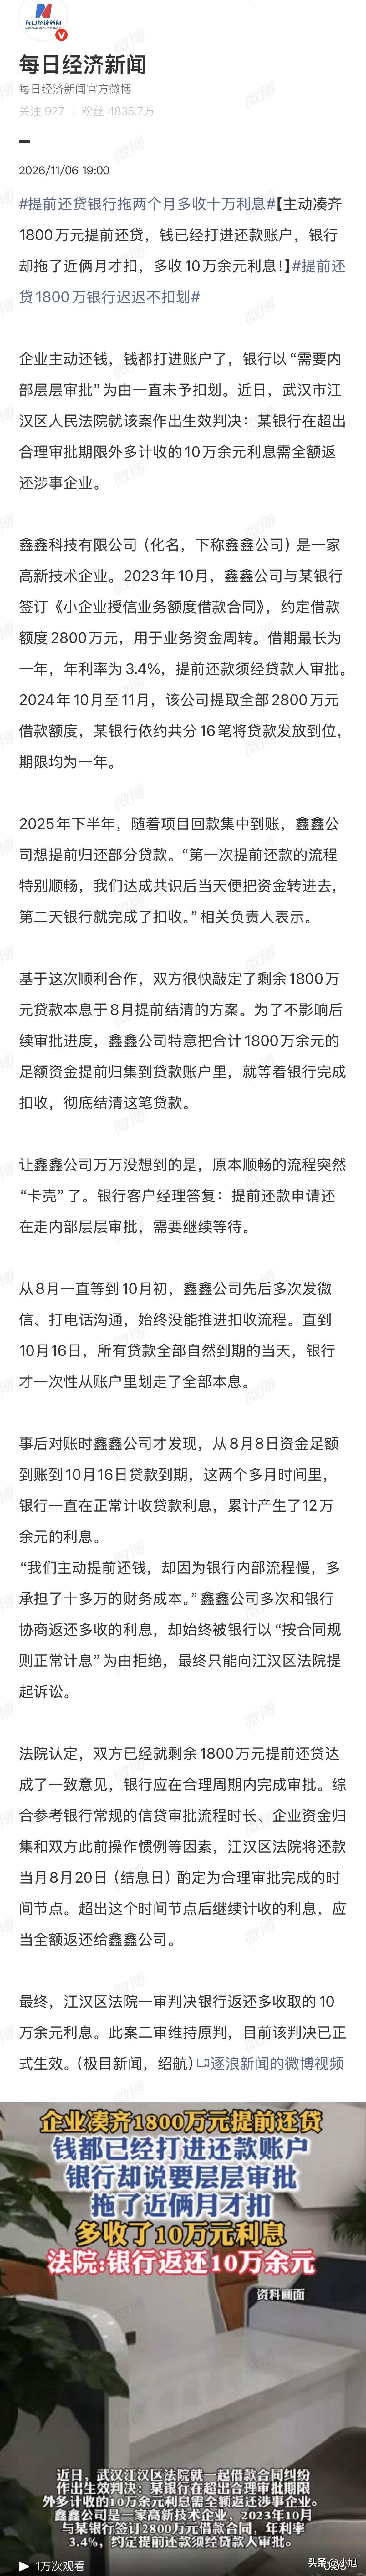
钱打进还款账户两个月,银行就是不扣。拖到贷款自己到期那天,当天划走。1800万,多收10万利息。法院判了,全退。
鑫鑫公司第一次提前还款,当天转钱,第二天银行就扣完了。第二次凑了1800万要结清,客户经理翻来覆去就一句“内部审批”。微信发了电话打了,流程一动不动。
同一家银行,同一个客户,同一件事。第一次第二天办完,第二次两个月办不完。
不是流程变慢了。是银行不想让它走完。
银行在庭上死咬合同里那行字:提前还款须经贷款人审批,钱进账户不等于批准。单看没毛病。但法院把“审批”拆开了,那是银行管自己人的内部规矩,不是拿来对外卡人的开关。
审批本来是道门,门是让人进出的。现在门变成一堵墙,墙多高随时能调。
半年末贷款规模要好看,多挂几天,报表才漂亮。一个客户提前还掉100万,银行少收的利息不是小数目。1800万拖两个月,账面上多出来多少,不用算。
“走流程”这三个字在提前还贷上早就不是流程本身了。就是拖。拖多久,看银行那段时间需不需要你继续挂在账上。你急,他不急。
普通人碰到的是一模一样的话术。
邮储的汽车分期客户,符合条件申请提前还款,被告知“一般30到45个工作日审核”。投诉到12378,总行回电说已经处理并下发省分行,客户追问是不是省分行,工作人员回了一句“没有义务向你解释”。
工行房贷客户,申请提交十多天,电话现场都跑了,回复永远是“向上面反映”,审核什么条件、什么时候能办,一概不说。另一个工行客户得到的答复更干脆:排队一两个月,甚至无期限等待。
1800万的企业和几万块的车贷房贷客户,遭遇一模一样。银行就是一句话:你急,他不急。
法院认可的合理审批时间大概30天上下。拖三个月的那个,法院没惯着,多付的利息照样吐出来。成都一个判例直接定了30天。
江汉区法院这次没给通用天数,用“双方此前怎么干的”加“常规流程该多长”来卡。更细,也更让银行没法拿“别家也这样”来堵嘴。
这个判决掐住的不是某一家银行某一次拖延。它说的是:你可以有审批,但审批得有尽头。你说你在走,得让人看见你在走,不是在原地转圈。转出来的每一圈,都是别人账户里被多扣的钱。
银行把审批从内部办事的工序,变成了一个对外可以随时调松紧的东西。法院这次做的事,是把这东西从桌上拿走了,放回它本来该在的位置:一道有时限的门,不是一句无限期拖着。
你被“走流程”卡了多久之后放弃的?