1、AI股票热降温将会引发一场“次危机”
二级市场对于AI的投资逻辑可能会发生“逆变”
1、目前二级市场对于AI的投资逻辑主要来自AI产业逻辑:
“看好AI的应用-看好算力中心-看好AI硬件生产企业”
2、二级市场投资逻辑的逆变:
未来营收和利润增速”
“AI应用企业的财务数据不及预期一一不看好算力中心的高速扩张一一不看好AI硬件企业的
2、高利率可能会对二级市场AI估值泡沫产生冲击
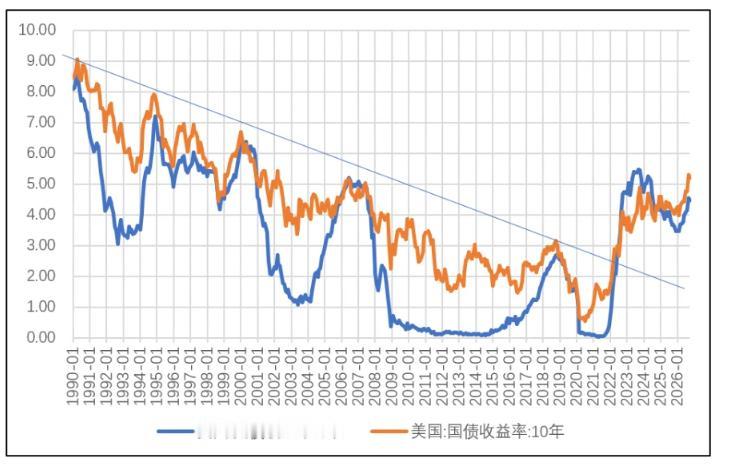
从历史数据比较看,目前10年期国债收益率已经达到近24年的最高点。在2002年3月10年期国债收益率为5.42%,即使是在2006年4月那次利率大幅上升中,10年期国债收益率也仅仅是达到5.15%,但是高利率当时成为刺穿“次级债和次级贷泡沫”的重要影响因素。当然,目前1年期国债收益率已经升至4.48%,距离2006年4月的高点5.21%,还有一定空间。
从右图的趋势上看,这轮利率变化已经打破了1990年-2020年的利率持续下降通道,明显进入一个新的阶段。未来经济潜在增速的上升,可能会推高长期中性利率。
3、高利率将会推动股票市场发生估值调整。
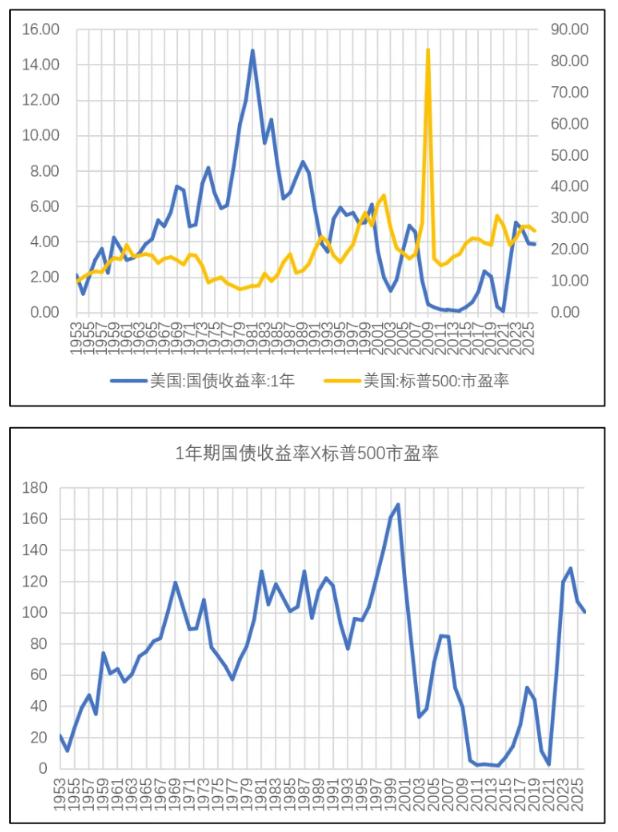
1953年-2026年这73年的历史数据,对于国债收益率和股票估值的关系进行量化分析。可以清晰地看到:拟合线斜率为负,相关系数-0.457,而且统计上显著一一利率越高,市场能给出的估值越低。这不是理论推演,是大半个世纪的历史规律。
我们构造一个估值压力指标F(1年期国债收益率乘标普500市盈率)。可以看到:1987年是一个峰值,2000年是一个峰值,2007年是一个峰值,2024年是一个峰值。