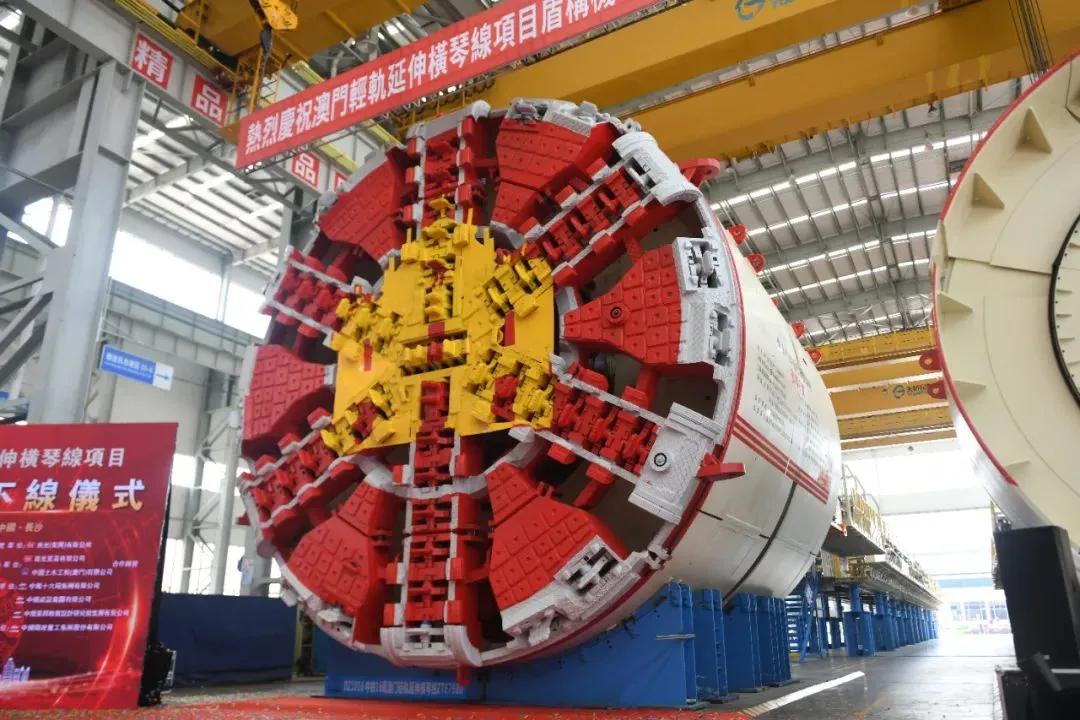
中国管制盾构机出口,印度发誓自研!难度有多大?
近期印度官方提出推进本土盾构机自主研制规划,回应国内隧道与地铁工程对大型掘进装备的长期采购需求。大型盾构机属于集成机械、液压、自动控制、特种材料于一体的高端工程装备,国产替代涉及完整工业配套体系建设,相关产业进展需要结合本地基础工业条件与工程积累客观分析。
要知道,印度地铁与城市地下空间建设持续推进,盾构机采购、维护与零部件供应长期依赖国际厂商。早年印度通过引入德国海瑞克等海外企业,在本土设立组装基地,完成部分金属结构件的本地加工与装配,降低设备整体采购成本,缩短本地维护响应周期。
其实公开工程资料显示,印度本土制造的盾构设备,刀盘构件、主轴承、液压传动系统、电控模块、高端密封件等核心技术部件,仍主要来自欧洲、日本等地成熟工业厂商。部分宣传中的国产化率统计,多以部件重量占比为口径,同核心技术自主可控并非同一概念,工程装备领域的本地组装与全链条自研之间存在明显区别。
更关键的是,盾构机制造并不局限于机械结构加工,设备运行需要匹配不同土层、水文、地质条件,配套对应的刀盘配置、推进参数与故障维护方案。数十年工程施工积累形成的地质适配调校经验,是装备厂商的核心技术积累,仅掌握设备组装流程,无法快速复制全套工程能力。
与此同时,中国盾构机产业发展依托国内大规模隧道、地铁、水利工程的市场需求,制造企业同施工单位长期协同迭代,逐步突破主轴承、液压系统、控制系统等核心部件国产化,最终形成完整产业链与批量出口能力。这一过程是工程应用、材料工业、精密制造与研发投入长期共同作用的结果,并非短期政策口号可以实现。
深一层看,全球各工业国对高端装备核心技术均设置相应保护机制,技术转移、设备出口管理属于国际贸易中的通行规则。装备引进、合资组装只能获取有限生产环节能力,核心工艺图纸、材料配方与调校参数不会随制造合作自动转移,这是高端制造业普遍的技术保护惯例。
在我看来,印度推进盾构机自主化,本质是本土工业化进程中降低工程装备对外依赖的自主选择,客观上具备其现实合理性。能否形成完整自主产业链,取决于国内精密加工能力、基础材料工业、零部件配套水平与长期工程人才培养速度,无法简单通过政策规划直接跨越发展阶段。
话说回来,大型工程装备国产化是系统工程,需要下游施工市场、上游基础工业、精密机床、特种材料、自动控制产业形成相互配套。某一国家若基础工业门类不齐全,单个装备项目即便完成本地组装,核心部件仍会长期依赖海外供应链,这是工业体系发展的普遍规律。
其实观察装备制造领域的中外差距,不应停留在单一设备对比层面。中国在盾构机领域的优势,背后是全工业门类配套、海量工程场景试错与长期研发投入形成的综合能力,其他国家即便引入单条组装产线,也需要经历同样漫长的产业积累周期,才能实现核心部件自主生产。
说到底,盾构机自主化案例折射出高端装备制造业的发展规律:核心技术无法依靠购买组装环节获得,产业链突破需要完整工业体系支撑与长期工程经验沉淀。各国推进本土装备制造,都必须遵循产业成长的客观节奏,夯实基础制造能力之后,才能逐步实现核心技术层面的自主可控。
以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。
作者声明:仅在头条发布,观点不代表平台立场
参考信源:中国盾构机产业发展公开行业白皮书、印度城市地铁工程装备采购公开记录、全球盾构机制造厂商产业格局公开研究资料、大型高端装备国产化路径学术文献