单季净利重回百亿!比亚迪2026Q3打了场漂亮翻身仗
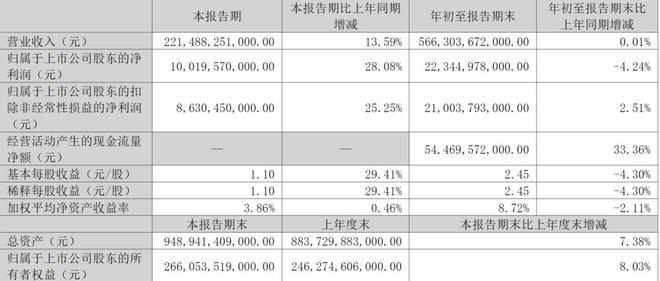
上半年利润还跌超20%,三季度直接飙涨28%——比亚迪(002594.SZ)这份三季报,藏着比数字更值得细品的逻辑切换。10月29日晚披露的财报显示,第三季度营收2215亿元同比增长14%,净利润100亿元同比增长28%,净利率回升至4.52%。单季净利占前三季度累计223亿元的近45%,业绩修复力度远超市场预期。前三季度营收累计5663亿元,研发费用高达363亿元,“A股研发之王”底色未改。这份财报最值得关注的不是利润数字本身,而是增长引擎已从国内规模驱动切换为海外+高端双轮驱动。
利润修复的真实底牌:海外放量+高端化
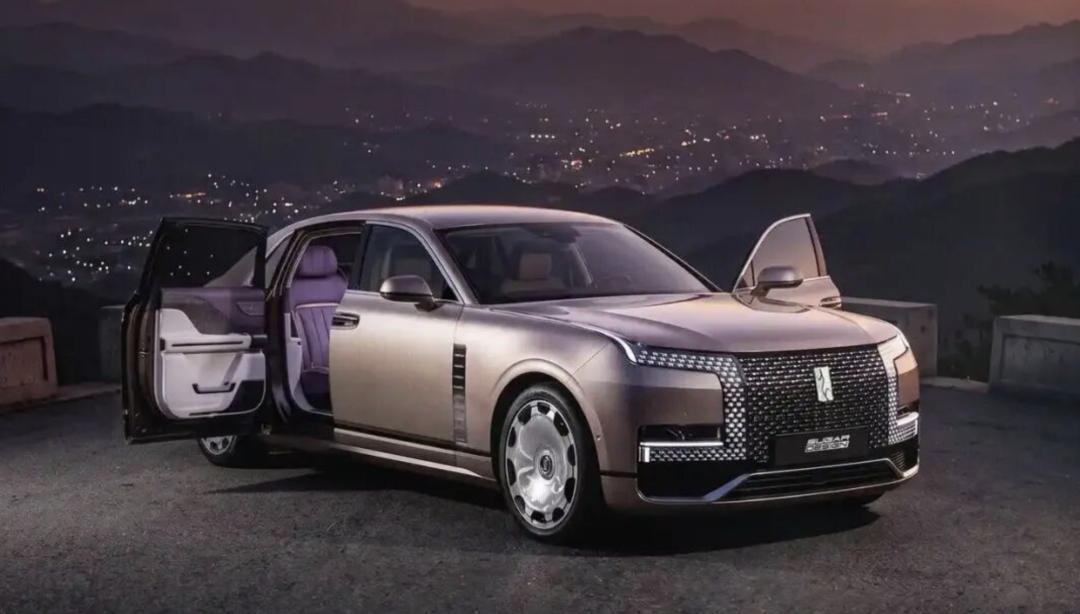
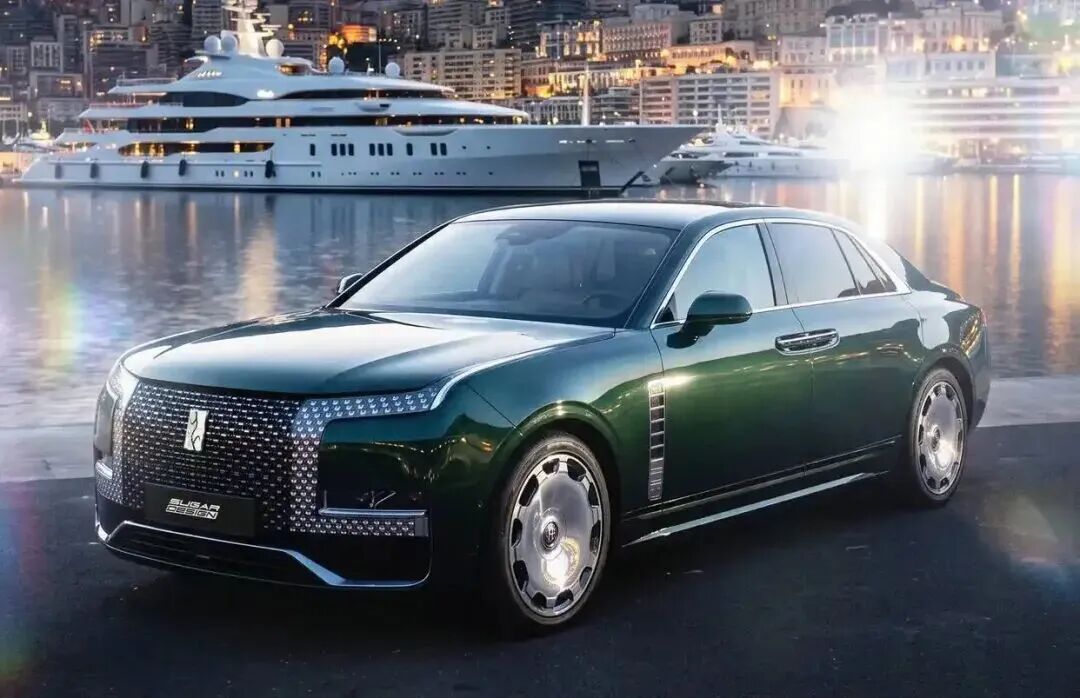
与上半年归母净利润同比下降20.5%形成鲜明对比,三季度28%的增速修复并非偶然。拆解来看,两条主线清晰可见:其一,海外销量爆发式增长。1—9月海外销量达134万辆,同比激增91%,业务覆盖全球120多个国家和地区,海外销量占比已提升至约43%。上半年海外销量79.2万辆,据此推算三季度单季海外销量约54.8万辆,环比明显加速。其二,高端品牌集体放量。方程豹、腾势及仰望三大品牌前三季度合计销量41万辆,同比增长75%,占总销量比重超过13%。海外市场单车售价和毛利普遍高于国内,叠加高端车型占比提升,产品结构优化直接抬升了单车收入和单车毛利。汽车行业分析师徐嘉平对媒体表示,海外放量与高端品牌占比提升叠加,确实对单车均价和毛利形成支撑,这是三季度利润修复的真实经营基础。
海外增长能否延续?关键看本地化节奏
现阶段海外业务的高盈利基础,一定程度上依赖国内整车出口模式——海外工厂折旧负担较轻,利润空间相对充裕。比亚迪上半年境外收入1813亿元,占营收52.6%,境外厂房设备388亿元占总资产8.5%。但这一窗口期不会永久敞开。欧洲市场前三季度销量283997辆,同比增长134.6%,已超过特斯拉同期在欧销量;巴西坎皮纳斯工厂2025年7月投产,初期年产能15万辆;匈牙利塞格德工厂整车组装预计2026年四季度启动。滚装船运力也在同步扩张,目前8艘自有滚装船运营,2026年10月追加10艘9200CEU级订单,全部交付后船队将扩至18艘。行业人士分析指出,整车出口与本地化制造之间的成本差异不会长期被忽略,匈牙利等工厂进入爬坡阶段后,海外单车利润会逐步向当地制造的真实成本靠拢。判断海外增长能否延续,除销量外,还需跟踪本地工厂投产节奏、关税安排和渠道库存消化情况。
研发筑底,技术兑现打开长期空间
前三季度研发费用363亿元,远超同期223亿元净利润,累计研发投入已超2800亿元。3月发布的第二代刀片电池及闪充技术创造全球量产最快充电速度纪录;补能网络方面,截至10月7日全国已建成12165座闪充站,其中高速站2111座覆盖341座城市,年内计划落成20000座。智能化领域,辅助驾驶车型保有量超395万辆,天神之眼每天生成数据超2.4亿公里,璇玑A3成为中国首款自研4nm制程智驾芯片。高盛最新研报判断,比亚迪国内市场份额正加速修复,海外增长势头持续走强,闪充系列车型有望成为抬升单车均价、优化盈利结构的重要抓手,全年业绩有望稳步攀升。研报同时提示,海外本地化生产爬坡进度与各国贸易壁垒变化仍是需持续跟踪的核心变量。徐嘉平也指出,行业竞争正从价格层面转向技术层面,研发投入的连续性比单季利润波动更能说明一家车企的长期位置。
切换期阵痛不改长期逻辑
需客观看待的是,前三季度累计销量313.16万辆同比仍下降3.94%,国内市场承压态势尚未完全逆转,插混车型累计销量同比下降10.19%,行业价格战与竞品分流的冲击真实存在。减值计提36.54亿元、汇兑损失带来的73.68亿元财务费用,也对短期利润形成拖累。但三季度单季百亿利润的回归,恰恰证明海外与高端双轮驱动的切换已初见成效。比亚迪董事长王传福表示,今年原定海外年销目标150万辆,目前来看有望超越。随着欧洲、巴西工厂产能爬坡推进,闪充网络与技术成果持续兑现,比亚迪正从“国内规模驱动”向“全球品牌+技术溢价”跃迁。切换期的阵痛不可避免,但方向已经清晰——这家全球新能源销冠的长期价值,不取决于单季利润波动,而取决于海外本地化落地节奏与技术护城河的持续加深。
免责声明:本文仅为分享行业发展动态,不作任何商业用途,如涉及作品内容、图片版权等问题,请私信或留言,作者将在第一时间删除。内容仅供阅读,不构成投资建议,投资者据此操作,风险自担。
比亚迪 sz002594[股票]上市车企三季报盘点比亚迪单季净利重回百亿智能汽车新能源汽车中国汽车厂商