一吨小麦,俄罗斯部分地区农民卖8900卢布,成本12000卢布。卖一吨,亏一吨。全球最大的粮食进口国就在隔壁,2026年前9个月只买了1960万美元。不是不敢抄底,是已有较多库存。
十月中旬,俄罗斯巴什基里亚的田头,新收的麦子直接卸在露天地里。仓库装不下是一方面,更要紧的是卖出去比堆着还亏。在巴什基里亚,粮食被直接卸在田里,因为仓库装不下,而卖价又低于成本。
这一季收成并不差。到10月16日,全国已收获毛重约1.3亿吨粮食,其中小麦9500万吨,比去年多了200万吨。可农户手里的账是倒着算的:当地一吨小麦的生产成本估算在1.2万到1.35万卢布,部分地区却只卖到8900卢布。
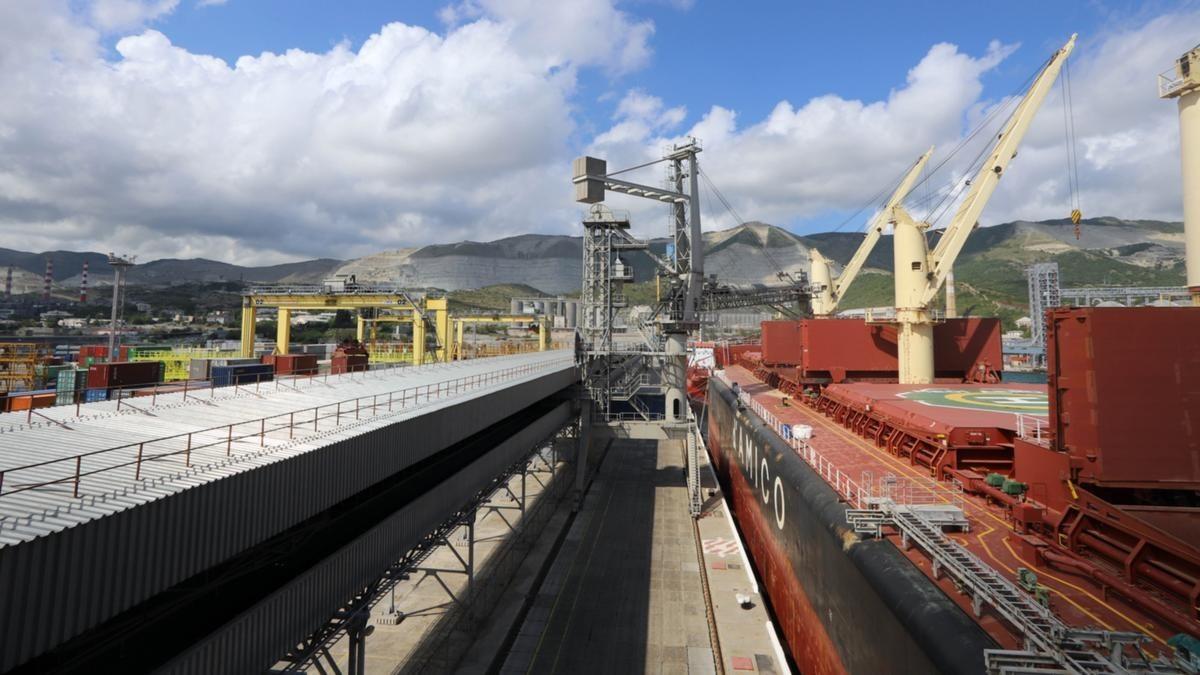
麦子卡在了出海口上。上个年度,亚速海—黑海一带的港口承担了俄罗斯海运粮食的88%。今年夏天这些港口和船只接连遭袭,海运成本自7月中旬起翻了一倍多。10月,俄罗斯经港口出口的粮食约230万吨,是去年同期的三分之一。货出不去,南部农户只能就地贱卖。
同一吨麦子,其实有两个价。田头的价格约每吨105.7美元,是八年来的低点;10月新罗西斯克港的装船价却在每吨212到214美元。中间差出的一百多美元,是运费、保险和各个环节的钱,农民很难分到。便宜的是田头,买家面对的是船头价,再加上一路的风险。
中国买家看到的,正是这个船头价。前九个月,中国进口俄罗斯小麦的金额从去年同期的380万美元升到1960万美元,涨了五倍多,是因为去年基数太小。同期加拿大和澳大利亚对华小麦销售额分别约为5.59亿和3.06亿美元,俄罗斯只排第五。到了9月,中国买俄麦约200万美元,比8月的460万美元还少。
少买的底气,在自家仓库里。今年全国夏粮产量3014.9亿斤,首次突破3000亿斤。仓容反倒紧张。为给新麦收购腾出空间,有关部门4月底就暂停了最低收购价小麦的销售。9月中旬,河南、安徽还启动了最低收购价预案,已收购这类小麦120万吨。国内的麦子还在往仓里收,再大批进口,就没地方放了。
还有一道门槛不在价格上。中国目前允许进口的,是俄罗斯符合检疫条件地区的加工用春小麦,而俄方出口的主力里有大量冬小麦。10月中旬,俄方已递交部分地区冬小麦输华的材料,仍在等答复。磨坊买麦看的是蛋白和面筋合不合配方,不光看一吨便宜多少钱。
俄罗斯这边,亏损已经传到下一季。一项约1000户农民的调查显示,26%的人今年打算不种冬小麦,另有32%打算少种。到9月初,冬作物播种面积比近年平均水平低约25%。国家出手收粮的规模也有限,托市收购最多300万吨,而压在国内的余粮估计有1400万到2000万吨,只能顾上15%到20%。
低价这件事,要放在整条链子上看。俄罗斯的难处,主要在运不出去,也在农户缺钱周转,世界上并不缺麦子。国际小麦价格对堵港反应不大,芝加哥小麦仍低于每吨257美元左右。买方不急,卖方就只能压价甩货,田头的低价也就很难传到海外买家手里。
中国的选择,是几笔账合在一起算出来的:库存、仓容、检疫准入、运输风险,哪一项都比眼前几十美元的差价更重。多渠道进口、按用途分批下单,进可补缺口,退不压仓库,是稳妥的做法。
这场低价潮真正的后手,在明年。农户亏得越多,下一季种得越少,价格往往又会弹回去。粮食市场常这样来回摆,对买卖双方来说,航路通畅、准入明确、价格不大起大落,才是长久往来的基础。