工业富联前三季盈利创历史新高!Q3暗藏“AI算力+网络”新增长极
一家公司用9个月时间,赚出了比过去整整12个月还要多的利润,而且利润增速比营收增速还高出近24个百分点——这不是讲故事,这是工业富联(601138.SH)刚交出的2026年三季报成绩单。在去年高基数之上还能跑出这种加速度,背后到底发生了什么?今天咱们掰开揉碎了聊。
核心数据:高基数上再加速,利润“跑赢”营收
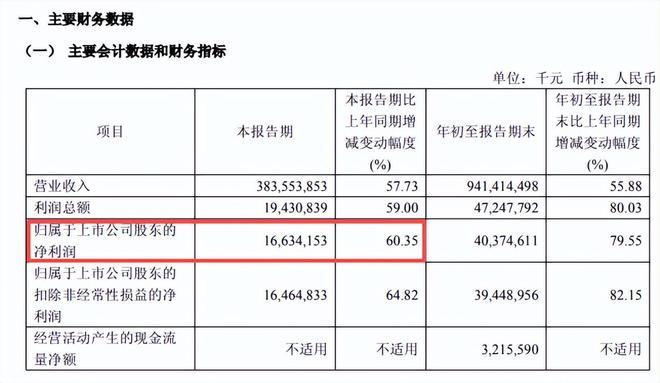
10月29日,工业富联(601138)披露2026年三季报。先看几个硬指标:前三季度营收9414.14亿元,同比增长55.88%;归母净利润403.75亿元,同比增长79.55%,扣非净利润394.49亿元,同比增长82.15%;第三季度单季营收3835.54亿元,同比增长57.73%;归母净利润166.34亿元,同比增长60.35%,连续第五个季度单季净利润破百亿;基本每股收益2.04元,同比增长80.53%;加权平均净资产收益率21.77%,同比提升7.39个百分点。一个值得细品的细节是:利润增速(79.55%)比营收增速(55.88%)高出约23.67个百分点。对于一家营收近万亿规模的制造巨头而言,这意味着收入向盈利的转化效率在实质性改善——产品组合优化、成本费用管控和经营协同正在同步发力。公司经营活动现金流净额也从上年同期的-41.41亿元转正至32.16亿元,销售回款增幅高于现金流出增幅,盈利质量有现金流的支撑。
增长拆解:云计算+网络设备“双线放量”
工业富联在公告中给出的增长归因很明确:AI算力需求持续爆发、主要客户市场份额稳步提升、云服务商业务表现优异。落到业务层面,两条主线同时发力:云计算业务三季度营收同比大增75%、环比增长25%。GPU与ASIC协同并进,成为板块多元增长的重要引擎——AI-ASIC服务器出货量同比增长1.5倍、环比增长80%;AI-GPU机柜出货量同比增长70%、环比增长15%。更关键的是,新一代AI机柜已开始出货,整体市场份额较上代产品持续提升,这意味着公司不仅在承接行业需求扩张,也在通过产品换代巩固供应商地位。通信及移动网络设备业务三季度网络设备营收同比增长1.2倍、环比增长25%。800G及以上交换机出货量同比增长80%、环比增长25%,产品覆盖多晶片平台以太网交换机、CPO交换机、NVLink交换机及SuperNIC网卡等。此外,WiFi 7路由器、低轨卫星宽带设备等业务也实现快速增长,多业务协同格局进一步巩固。
AI基础设施的“卖铲人”
从市场地位看,工业富联是全球AI服务器ODM领域的核心供应商之一,深度绑定主要云服务商客户。当前全球AI算力基建仍处于扩张周期,云厂商资本开支维持高位,800G向1.6T光模块/交换机升级、ASIC与GPU多路线并行,都为具备精密制造与快速交付能力的头部厂商提供了结构性机会。公司的战略布局也围绕这条主线展开:一方面通过AI-ASIC服务器和AI-GPU机柜的多元化产品矩阵覆盖不同客户的技术路线偏好;另一方面以新一代AI机柜的导入提升单机价值量与份额;网络设备端则卡位800G及以上高速交换机、CPO等下一代互联技术。这种“计算+网络”双轮驱动的产品组合,使其在AI基础设施供应链中的参与深度和广度持续拓展。
持续性比单季爆发更值得关注
连续五个季度归母净利润破百亿(2025Q3至2026Q3累计约635亿元,单季均值约127亿元),在一定程度上验证了盈利的持续性。去年三季度归母净利润已同比增长62.04%,今年在更高基数上再增60.35%,单季新增利润约62.61亿元,说明增长并非依赖低基数效应。往后看,需要跟踪三条线索:一是新一代AI机柜的出货爬坡节奏与份额兑现情况;二是ASIC服务器需求能否延续环比高增,以及GPU机柜在客户资本开支结构变化中的韧性;三是800G及以上交换机与CPO等新品对网络设备板块毛利率的拉动效应。若这三条线索共振,工业富联的利润增速有望继续获得业务层面的支撑。三个季度赚超去年全年,数字本身足够吸睛;但更值得琢磨的是,利润增速跑赢营收、现金流由负转正、新品份额提升这三件事同时发生——规模、质量与持续性,才是这份三季报真正的看点。 后续新一代AI机柜放量节奏如何,继续保持跟踪。
免责声明:本文仅为分享行业发展动态,不作任何商业用途,如涉及作品内容、图片版权等问题,请私信或留言,作者将在第一时间删除。内容仅供阅读,不构成投资建议,投资者据此操作,风险自担。
工业富联 sh601138[股票]三季报AI算力工业富联股价跳水工业富联