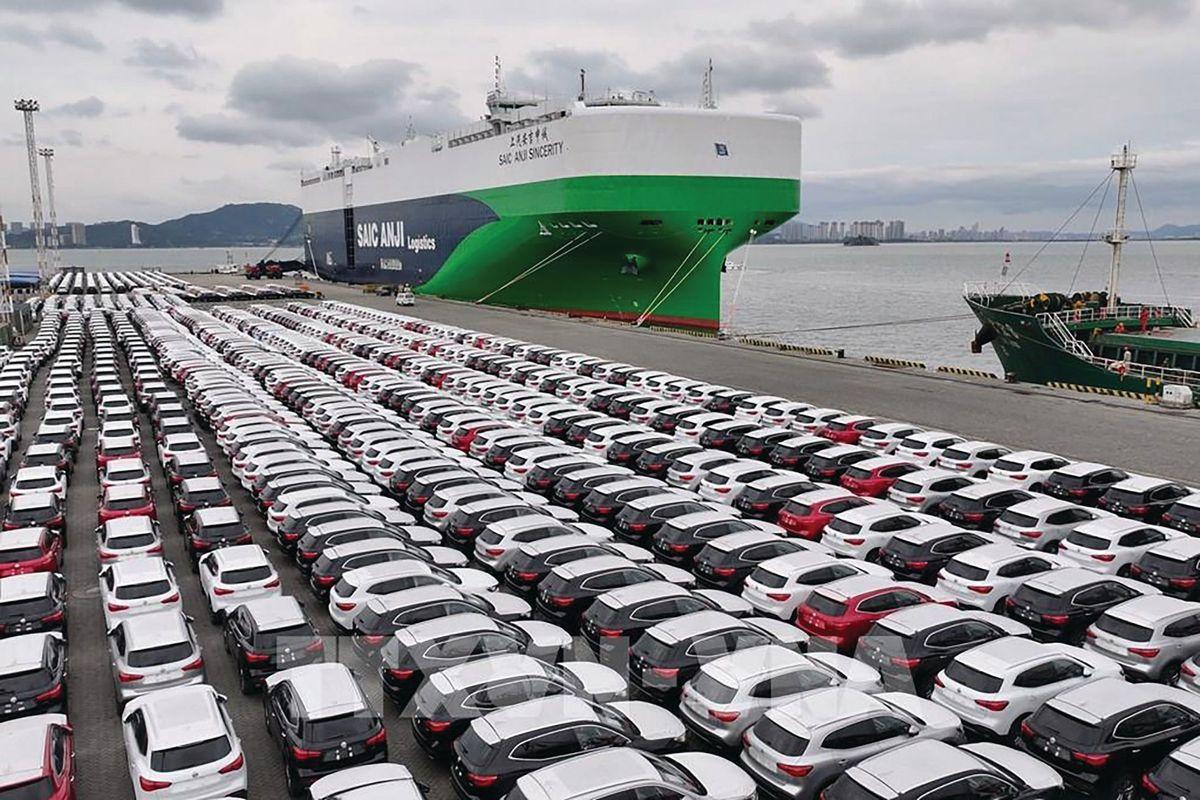
国内多家车企,最近跑北京协商“混动汽车出口配额”了!财联社消息,多家车企正进京与相关部门协商。原因很简单:中欧达成了谅解方案,双方在2025年基础上达成向上安排,出口空间、企业分配和合规要求,都成了关注点。
11月2日,财联社从多位知情人士处得知,多家车企正就混动汽车出口配额与相关部门协商。一位知情人士坦言:“(配额方案)总量有限,每家可以分配到的出口额度并不会很多”。
10月26日,两件事几乎同时发生。
一件出现在一份市场统计里。2026年第三季度,中国品牌汽车在欧洲新车注册量中的占比为12.7%,首次在完整季度超过日本品牌的11.9%。五年前,这个数字还只有约1%。
另一件发生在日内瓦。在WTO保障措施例会上,欧盟混动车保障措施调查引发相关贸易伙伴的严重关切,表态的有英国、日本、韩国、土耳其。
一周后又来了一条消息:中国车企陆续进京,去争一张出口额度表上的位置。车卖得最好的一方要排队领额度,着急的反倒是欧盟的老伙伴。原因就在“谁先谈”这件事上。
额度从哪来,要从欧洲最初的打算说起。2024年欧盟对中国纯电车加了重税,中国品牌迅速转向只缴纳10%基础关税的插混和混动车型。2026年6月,中国品牌在欧洲插混市场的份额一度达到34%的历史高位。
欧方坐不住了。在磋商早期,欧方曾试图施压中方签署“自愿出口限制(VER)”,也就是让出口国自己给自己踩刹车。
这招有先例。1981年,日本在美国压力下同意每年对美出口汽车不超过168万辆。此后日本车企转向卖更高档的车,同时到美国当地建厂。
这一次中方没接招。商务部明确表态,所谓自愿出口限制严重违反世贸组织规则。世贸组织《保障措施协定》也规定,成员不得寻求、采取或维持自愿出口限制。
欧盟推进的另一种工具是“保障措施”:进口突然暴涨、本地产业受不住时,可以临时设一道闸。这道闸有个特点,不分产品来源,针对所有出口国家和地区限制进口。日本、韩国的车也会被一起拦住。
时间线就是这样排下来的。10月8日至9日,中欧在北京开完贸易投资磋商机制第二次例会。10月12日,商务部公布三项原则:双方在2025年基础上达成向上安排,确保中国企业的出口空间和稳定增长;中方获得配额将不会低于欧方的其他任何进口来源地;同时中方保留在世贸组织框架下诉诸争端解决、要求贸易补偿等一切权利。
10月30日欧盟才正式立案,理由是从2023年至2026年年中的统计周期内,欧盟混动乘用车进口总量由95.8万辆跃升至142.4万辆。调查范围很宽,无论是否能够通过外接电源充电,都算在内,日系擅长的油电混动也在里面。
这下轮到日本发愁了。有专家分析,若以2025年作为配额基准,其市场份额并不算高,因此希望将基准年份调回自身份额较高的年份。2025年恰好是中国混动出口猛涨的一年,拿它当起点,对中方有利。
具体数字官方没有公布。一些外媒对混动汽车贸易安排的数量等相关细节进行猜测,流传较广的说法是首年35万辆,第二年起每年加6%,为期四年,中方没有确认。
中欧贸易安排的总体原则明确后,企业更关注国内具体如何分配。出口记录、欧洲市占率、产能布局和合规承诺,都是业内讨论的因素,但正式分配细则未公布前,不能写成已经确定的评分标准。
合规要求也会体现在这里。纯电车领域,中欧双方于今年1月就价格承诺等安排推进磋商,欧方发布了相关通用指导文件。所谓价格承诺,就是企业承诺按约定价格卖车,换来不加征关税。合规记录能否影响额度分配,还要看正式制度安排。
另外还有一条路:配额按进口报关落地,欧盟境内生产的车不在进口账里。在匈牙利,比亚迪推进塞格德工厂建设与试生产;在西班牙,零跑携手Stellantis实现B10在萨拉戈萨工厂投产。布鲁塞尔还在研究将补贴和企业用车税收优惠与欧洲本地生产挂钩。
程序还没走完。除另行延期(最长2个月)外,终裁将于立案之日起9个月内作出。保障措施实施期限一般不应超过四年,必要情况下可延长至八年。
这件事最有分量的地方,不是额度多几万还是少几万,而是用什么办法、按什么顺序拿到额度。欧方最先拿出的是“自愿出口限制”,日本四十多年前在美国接受过这一招。这次中方拒绝了,转而在世贸规则里谈出一个结果。限制是欧方按规则设的,中方保留了索赔和诉诸争端解决的权利,起点定在出口量最高的2025年,排位不低于任何其他来源地。坚持规则,本身就成了谈判筹码。
分配的难点在国内。额度有限,如果只按过去卖了多少来分,容易变成各家抢量、互相压价。如果把守规矩、售后网络、在当地的投入一起算进去,可能为车企长期经营提供更明确的激励,具体效果还需观察。
日本车当年被限量后,没有退出美国,而是开始造更好的车、在当地建厂。配额管住的是整车出口的数量,管不住企业在欧洲站稳脚跟的方式。四年左右的期限,正好够看出哪家车企能在欧洲长期扎下根来。