当善意被税负“劝退”:慈善捐赠的制度性梗阻亟待疏通
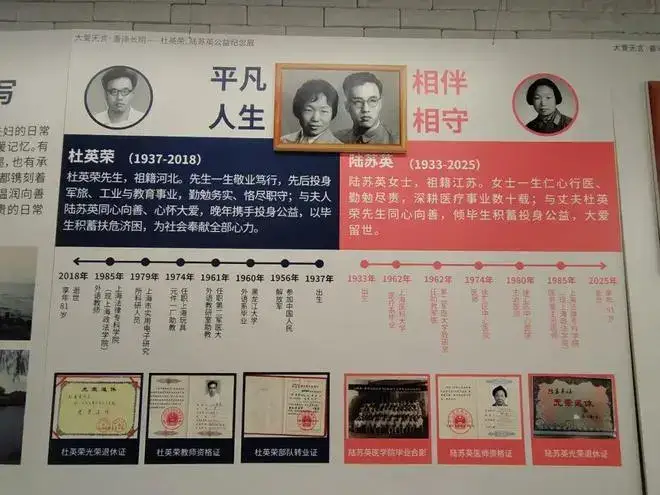
一套市价650万元的捐赠房产,出售时需缴纳近450万元税费,占比近七成。上海多位老人遗赠房产做慈善,却遭遇如此高额变现税负,相关话题登上热搜,舆论哗然。这不是个例,而是一个反复出现的制度性困境——当善意撞上税制壁垒,受损的不仅是受赠方的利益,更是整个社会的慈善生态。
问题的根源,在于税制设计对慈善捐赠的“非意图性惩罚”。 老人将房产遗赠给慈善机构,过户环节可能已缴纳了契税、印花税等,而慈善机构作为受赠方,若要将房产变现用于公益项目,出售时又需缴纳土地增值税、增值税、企业所得税等。尤其是土地增值税,若该房产被认定为非住宅或增值额巨大,税率可达60%甚至更高。一套房产在“遗赠—过户—出售”的链条中,被反复征税,最终近七成价值被税费吞噬。慈善的本意是让财富流向更需要的地方,而现行税制却让大部分财富流向了税收环节。
更深层的问题,是公益慈善与商业交易在税制中的“身份错位”。 慈善机构接受捐赠房产,本质上是一种公益行为,其后续出售是为了将不动产转化为可执行的公益资金,而非商业逐利。但在现行税制中,慈善机构出售房产与房地产开发商出售商品房,在土地增值税等税种上并无本质区别。这种“一刀切”的征税逻辑,忽视了慈善捐赠的特殊属性,导致公益行为被当作商业交易来“惩罚”。
这种制度性梗阻的后果,是多输局面。 老人遗赠房产的善意无法完整实现,慈善机构被迫在“接受捐赠”与“承担高额税负”之间进退两难,真正需要帮助的群体最终获得的资源大幅缩水。更深远的影响在于,此类案例经媒体放大后,会形成强烈的“劝退效应”——潜在捐赠者看到高额税负的前车之鉴,可能选择放弃捐赠,转而以其他方式处置财产。慈善事业的信心,正是在一个个具体案例中被消磨的。
破解之道,在于税制对慈善的“精准豁免”。 对慈善机构接受捐赠的不动产,在其后续变现用于公益目的时,应给予土地增值税、增值税等税种的减免或即征即退政策。这不是给慈善机构“开后门”,而是回归慈善税制的本意——税收优惠是激励慈善的重要工具,而非阻碍慈善的制度壁垒。同时,应简化捐赠房产变现的税务流程,避免慈善机构在多个税种间疲于奔命。
650万房产、450万税费,这组数字丈量的不仅是税负之重,更是制度之困。慈善不是商业,善意不应被税负“劝退”。当一位老人将毕生积蓄的房产遗赠给社会,制度理应让这份善意完整抵达,而非在税费环节被层层截留。疏通慈善捐赠的制度性梗阻,不仅是为了几个案例的公平,更是为了守护整个社会的善意与信任。