标题:
时代电气:轨交压舱+半导体放量,15倍PE硬科技为何“增收不增利”?
每日了解一家上市公司 №00121:时代电气(688187)
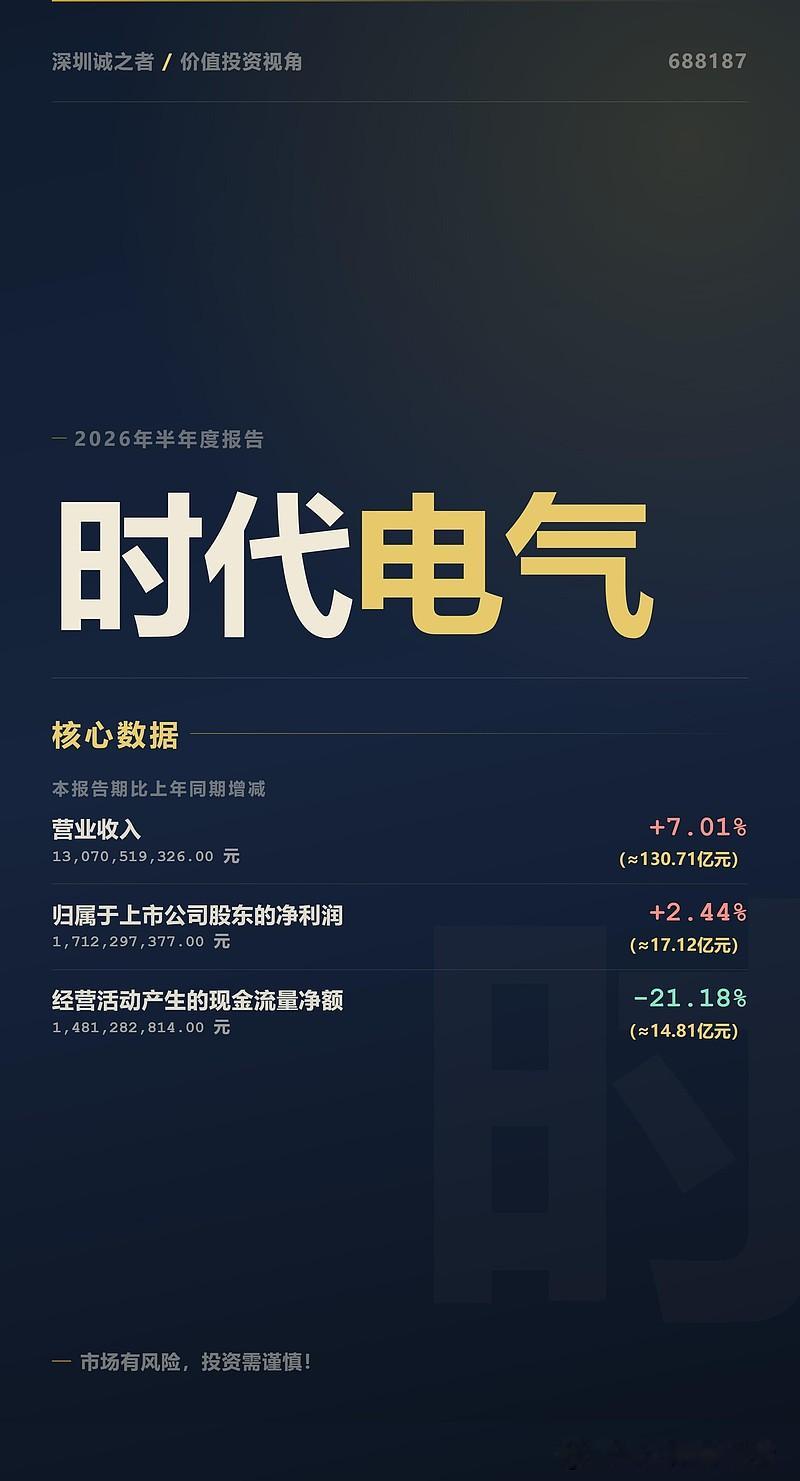
时代电气是“轨交基本盘+功率半导体/汽车电驱”双轮驱动的中车系硬科技公司,当前估值不高、业绩稳健,但利润增速慢于收入,现金流与应收账款需重点关注。
公司画像
株洲中车时代电气,A+H两地上市,主营轨道交通电气装备、功率半导体、汽车电驱、海洋装备、新能源装备等,核心优势在牵引变流系统、IGBT/SiC器件及系统级互连能力。
核心看点
- 轨交压舱石:2026年前三季度轨交板块收入114.79亿元,同比+11.31%;动车组招标268组、机车538台,已接近或超过2025年全年;检修收入25.91亿元,同比+16.94%,后市场粘性增强。
- 半导体放量:前三季度半导体收入44.69亿元,同比+16.38%;IGBT产线满产,8英寸SiC产线爬坡顺利,第4代SiC沟槽栅芯片已送样。
- 汽车电驱高增:前三季度汽车板块收入26.05亿元,同比+39.49%;乘用车功率模块国内市占率约14%,行业第二。
- 海外拓展:2026年上半年在亚洲、美洲、欧洲等地中标29个轨交项目。
财务与估值
指标 数据
最新股价 47.58元(-0.04%)
总市值 633.1亿元
动态市盈率 约15倍
2026前三季度营收 208.18亿元,同比+10.56%
2026前三季度归母净利 28.05亿元,同比+3.11%
经营现金流 -2.10亿元,备货支出增加
2025年全年营收287亿元(+15.2%)、归母净利41亿元(+10.6%),整体稳健;2026年前三季度呈现“增收不增利”特征,净利率同比下滑约1个百分点,主要受研发、销售费用上升影响。
主要风险
- 利润弹性偏弱:收入双位数增长,净利仅个位数增长,费用率侵蚀明显。
- 应收账款高企:截至2026年三季报应收账款约165亿元,资金占用压力大。
- 现金流承压:前三季度经营现金流净额为负,备货采购支出大幅增加。
- 新能源板块拖累:前三季度新能源收入7.95亿元,同比-49.98%,行业价格竞争激烈。
- 轨交招标波动:铁路投资节奏、招标持续性存在不确定性。
跟踪要点
1. Q4利润能否加速,全年净利是否匹配机构43-45亿元预期;
2. 应收账款与现金流是否改善,备货高峰是否过去;
3. SiC量产进度与车规客户定点兑现情况;
4. 轨交检修与海外订单持续性。
以上为信息整理,不构成投资建议。