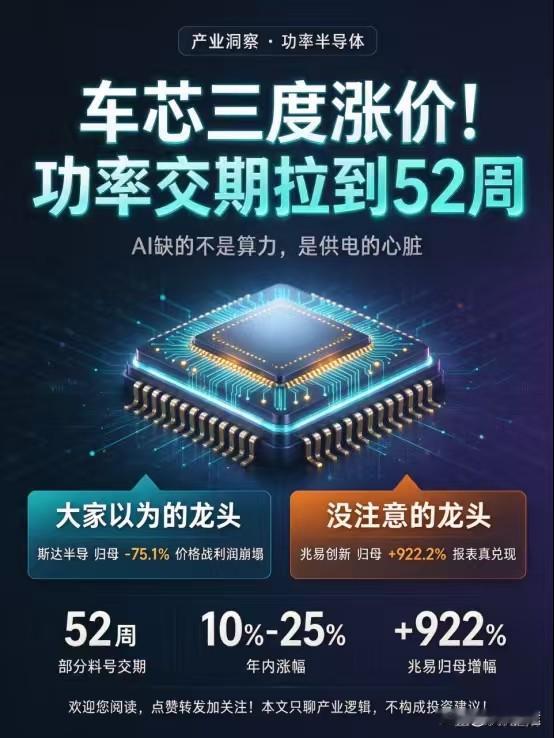
车芯三度涨价,功率交期拉到52周!
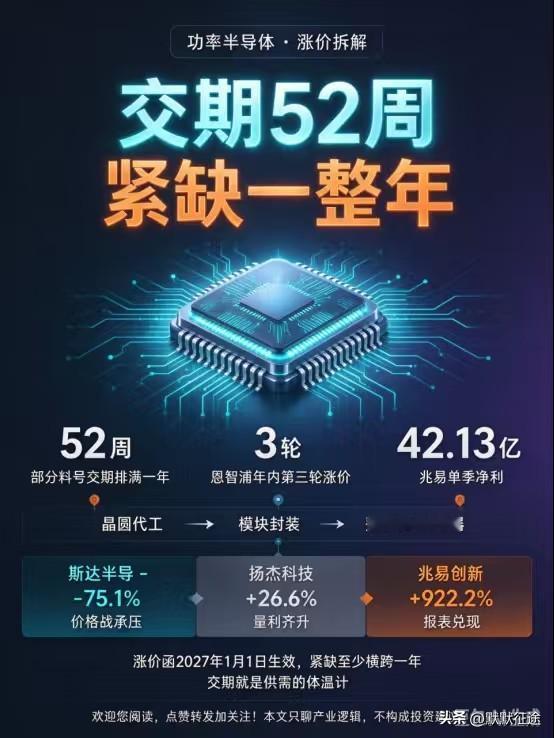
车规芯片巨头恩智浦又发涨价函了,这已经是年内第三轮,2027年1月1日生效。涨价背后的信号更硬:功率半导体交期全面拉长,普通MOSFET从8到12周拉到30周以上,车规IGBT、AI服务器高压功率模块、碳化硅40周以上,部分料号直接排到52周,整整一年。全网都在写AI等于GPU、AI等于HBM,很少有人写:AI真正吃紧的,是供电的心脏。今天把这条被忽略的主线一次讲透。
一、涨价函讲了什么?为什么没人注意?
海内外功率厂商今年已经涨了两三轮,幅度10%到25%。恩智浦这轮不是孤立事件,是行业性的:车规IGBT、碳化硅这些料号,交期从几周排到一年,说明产能是真堵。
逻辑很简单——AI服务器一台要配几十颗高压功率模块,800V快充架构要碳化硅,新能源车要IGBT,需求端三条线同时起量,供给端功率产线扩产周期长,缺口就这么出来了。市场把注意力全给了GPU,供电环节成了灯下黑。
更细一层:涨价函定在2027年1月1日生效,意味着这轮紧缺至少要横跨一年,交期就是供需的体温计。
二、A股谁能接住这波涨价?
先说结论:大家以为的龙头在亏钱,没注意的龙头赚疯了。
斯达半导,车规IGBT模块国产龙头,三季报营收30.84亿仅增3.1%、归母0.95亿大跌75.1%、单季仍在下滑,IGBT价格战加折旧高企,利润被吃掉,行业交期40周以上的紧缺还没传导到它的报表。
时代电气,最稳健,归母28.05亿增3.1%,轨交加功率双主业IDM,三季度还获国新、诚通增持。
扬杰科技,量利齐升,营收71.83亿增34.3%、归母12.33亿增26.6%,分立器件IDM平台吃到了涨价红利。
芯联集成,营收77.58亿增43.1%、归母6.90亿扭亏,但注意里面有3.2亿资产处置收益,成色要打折。
宏微科技,增收不增利,营收11.82亿增20.2%、归母只有340万还跌36.5%,单季度已经转亏。
真正的主角是兆易创新,营收203亿暴增197.2%、归母110.7亿增922.2%、单季度净利42.13亿增 30%,NOR Flash加DRAM涨价周期全部兑现到报表,同时还是恩智浦涨价的MCU替代受益者,这才是涨价主线上的真龙头。
纳芯微,营收42.26亿增78.6%、归母0.84亿扭亏,但扣非还是亏的,车规模拟芯片仍在爬坡。
三、产业链怎么看?
功率这条链:晶圆代工→模块封装→整车/AI服务器。涨价从上游代工蔓延到模块环节,国产替代的逻辑不是谁牌子大,而是谁产能被客户提前锁定、谁报表先兑现。
风险也在分化里:斯达亏钱是价格战加折旧,扬杰赚钱是量利齐升,兆易赚疯是存储涨价,同为功率相关,驱动完全不同。再叠加交期52周这个信号,紧缺至少横跨到明年,真正受益的是产能饱满、涨价能传导下去的公司。
AI缺的不只是算力,还有供电的心脏;涨价主线里,报表先兑现的才是真龙头。
欢迎您阅读,点赞转发加关注!本文只聊产业逻辑,不构成投资建议!财经 股票交流 股市分析