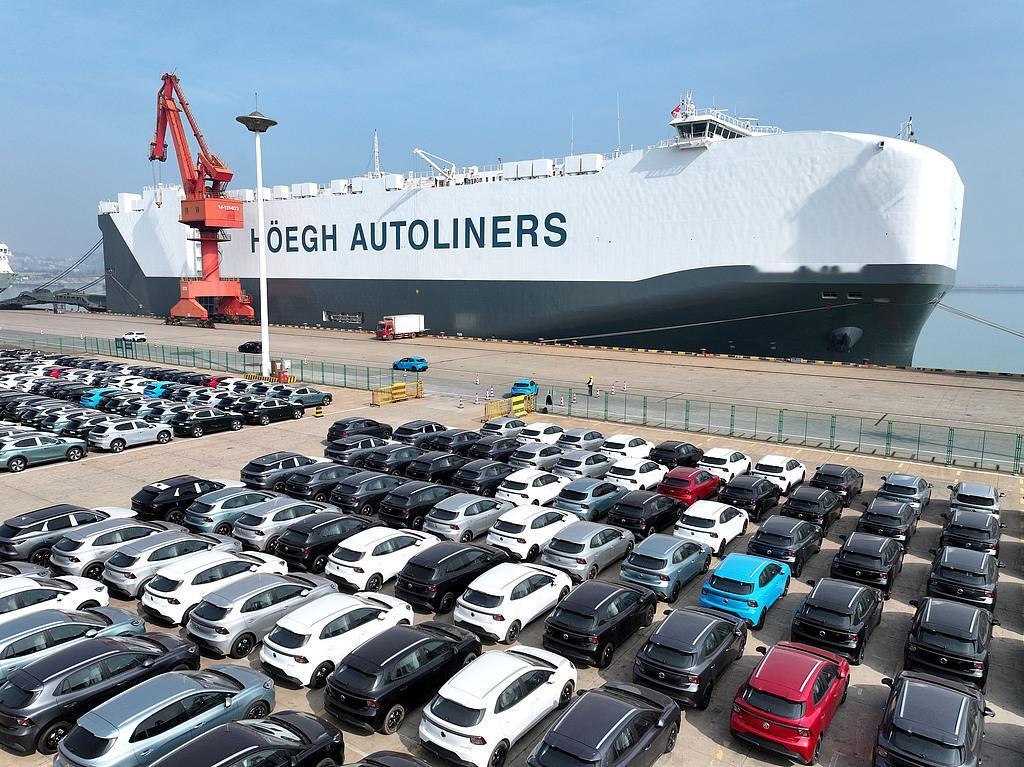
为啥中国的贸易顺差已经接近 1 万亿美元了,但外贸企业却还一批又一批地倒闭?这么说吧,大量外贸企业倒闭,实际上正是我们正在把西方的工业挤出市场的证明。
2026 年前 7 个月,中国货物贸易进出口 30.13 万亿,同比涨 17.3%。出口 17.44 万亿,涨 14%。
顺差算下来接近 5 万亿人民币。按这个节奏,全年冲 1 万亿美元顺差,基本没悬念。
这是什么概念?德国二战后最强的时候,年度顺差也就 3000 多亿美元。
很多人看到这组数据第一反应是矛盾:既然顺差都快摸到 1 万亿美元的天量了,怎么身边做外贸的老板个个喊难,东莞、宁波的工厂隔三差五就传出结业的消息?
其实答案很简单 —— 倒闭的企业和赚得盆满钵满的企业,根本就不在同一条赛道上,你看到的 “倒闭潮”,本质是低端产能在加速出清,而顺差暴涨的背后,是我们正在一口一口吃掉西方传统工业的核心蛋糕。
先说说倒闭的都是什么厂。随便翻一翻今年关停的外贸企业名单,基本都集中在玩具、普通纺织服装、低端电子代工这几个老行当,清一色做 OEM 贴牌生意,赚的是微薄的加工费。
这些厂的生存逻辑,说穿了就是吃过去的人口红利,靠比别人便宜几毛钱的报价拿订单,既没有自己的品牌,也拿不出核心技术,海外客户说转单就转单,关税一加、原材料一涨,利润空间直接被压没了。
以前西方企业把这些没技术含量的脏活累活甩出来,我们靠吃苦耐劳接了盘,现在东南亚、南亚的人工更便宜,叠加各种贸易壁垒,这些厂活不下去太正常了,它们本来就是全球产业链最底端的环节,抗风险能力几乎为零。
但很多人没注意到的是,另一边的高端外贸赛道早就火得一塌糊涂。
前 7 个月我国机电产品出口同比涨了 21.2%,占出口总额的比重已经到了 63.8%,新能源汽车、锂电池、光伏组件这 “新三样” 就不用说了,连 AI 相关的智能硬件、工业机器人、高端电子元件都在大批量往外走。
放在十年前,这些领域全是欧美日企业的自留地,一辆德国豪车能换我们一集装箱的衬衫,一套高端工业设备能赚走我们多少亿的利润。
现在呢?中国企业带着性价比拉满的产品杀了进去,同样性能的电动车价格能比欧洲本土品牌便宜一半,光伏组件的成本控制更是让欧美厂家根本没法跟,硬生生把对方经营了几十年的市场份额啃下来一大块。
这就解释了为什么顺差会越拉越大。以前我们出口的是低附加值的劳动密集型产品,进口的是高价的工业设备和高端零部件,里外里赚不了多少钱。
现在反过来了,我们出口的是高附加值的工业制成品,进口的更多是能源、矿产这些大宗商品,附加值的剪刀差一下子就拉开了。
说白了,以前我们是给西方工厂打工,赚点辛苦钱;现在我们自己当起了高端制造的供应商,开始赚以前西方人才赚的钱,顺差自然就滚雪球一样涨起来。
德国巅峰时期 3000 多亿美元的顺差,靠的是汽车、精密机械这些高端工业撑着,现在我们在这些领域全面发力,顺差冲到 1 万亿美元,本质就是把过去德国、日本这些老牌工业强国的市场份额,一点点抢到了自己手里。
很多人说西方在搞 “去风险”、在转移供应链,怎么我们的出口还越涨越多?
道理也不复杂,低端的服装、玩具订单确实在往东南亚转,但这些产业本来就没多少利润,丢了也不心疼;真正值钱的高端制造产能,西方想转也转不走,一来没有哪个国家有中国这么完整的供应链和成熟的产业工人队伍,二来我们的产品性价比实在太高,哪怕加了关税,算下来还是比本土生产划算。
欧洲的消费者愿意买中国的电动车,美洲的电站愿意用中国的光伏板,市场规律摆在这,不是政客喊几句口号就能改变的。
西方的本土工业在这种冲击下,要么减产要么收缩产能,市场份额一步步被我们挤出去,这才是贸易顺差暴涨背后最核心的逻辑。
至于大家体感上的 “外贸难”,其实是个视角问题。
倒闭的中小外贸厂分布广、数量多,随便一家工厂关门,身边几百上千个工人都能感受到,传播起来也快;而真正赚大钱的高端制造企业,大多集中在少数几个产业带,用工数量也远不如劳动密集型企业多,普通人接触不到,自然没什么感知。
就像没人会因为几家纺织厂倒闭,就说中国汽车出口不行了,两者根本不是一回事。
当然,这种洗牌肯定有阵痛,大量工厂倒闭会带来就业压力,转型也不是一天两天能完成的。
但从长远看,这是必经之路 —— 总不能一辈子守着低端代工赚辛苦钱,总要往产业链上游走,去抢高端市场的蛋糕。
现在这批低端外贸厂退场的速度有多快,恰恰说明我们产业升级的力度有多大,等这轮调整完,留在牌桌上的,都是能跟西方工业正面硬刚的选手。