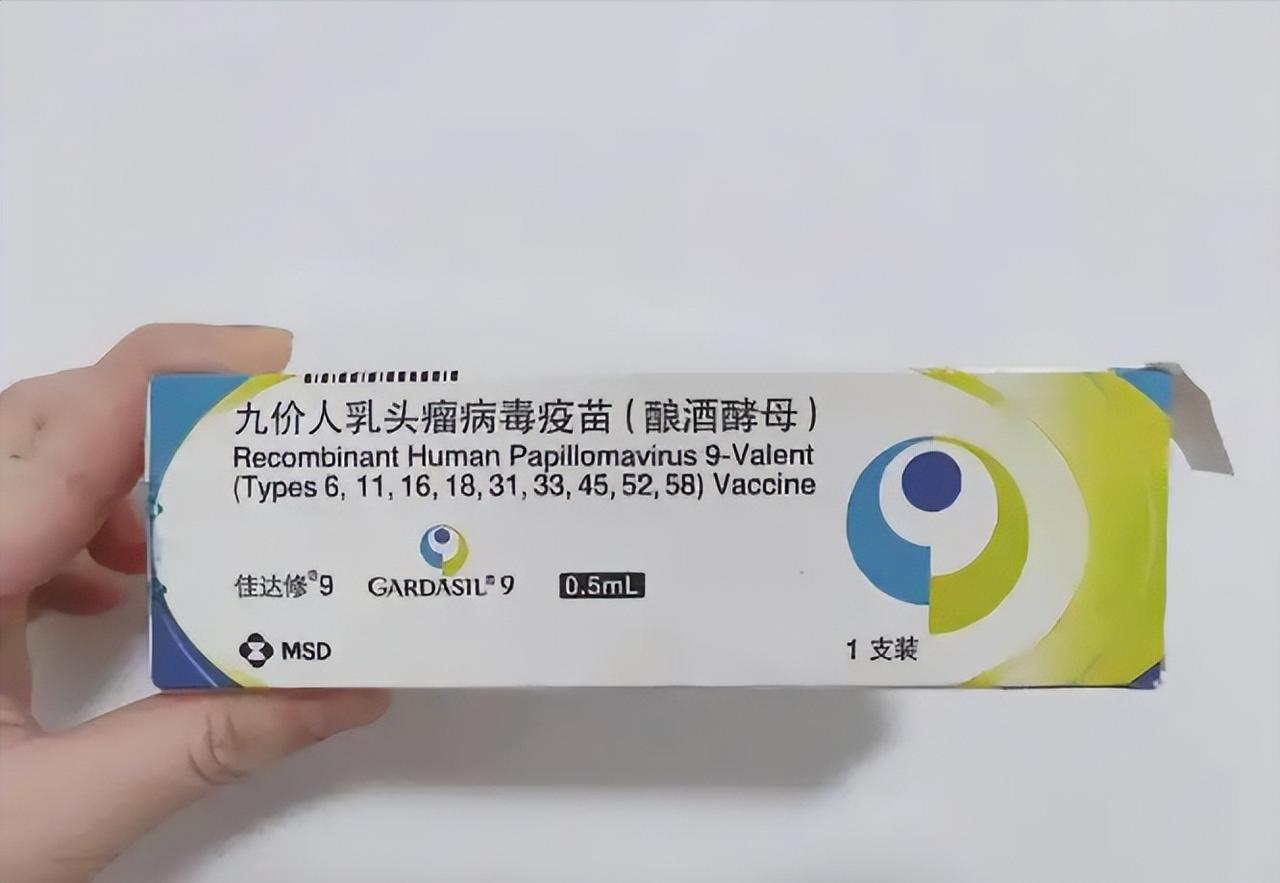
当年飞去香港排队、摇号抢不到的HPV疫苗,如今二价中标价跌到一瓶矿泉水的价钱——这中间到底发生了什么,让一个“一针难求”的生意,变成了三家企业一起亏损的包袱?
2026年10月31日,新京报贝壳财经的报道把一个数字摆了出来:沃森生物前三季度归母净利润753.7万元,同比骤降95.39%,第三季度单季直接亏损4665.52万元。
同一天披露三季报的万泰生物,归母净亏损2.31亿元;智飞生物前三季度净亏损6.83亿元。
三家靠HPV疫苗赚过钱的公司,在同一张业绩表上同时往下走。而就在几年前,内地女性为了打上九价,飞香港、找黄牛、盯着预约系统刷号,是再平常不过的事。
需求端的逆转,不是一夜之间发生的。2024年中国9到45岁女性HPV疫苗首针覆盖率是27.43%,核心城市人群的接种率已经接近饱和。
更关键的是,最早冲进去打疫苗的那批人,恰恰是支付能力最强、接种意愿最高的人群。这批人的需求被集中消化完之后,剩下的是价格敏感度更高、接种意愿更弱的人群。
免费接种在多地推开之后,自费高价疫苗的付费意愿进一步往下走。市场从“所有人都在抢”,滑进了“想打的人已经打了,没打的人在犹豫”。
需求往下走,供给那一头却在往前挤。万泰的二价“馨可宁”2022年卖了2500多万支,沃森的二价“沃泽惠”获批之后,两家在各省招标里直接拼价格。2024年8月,山东的采购中,沃森以27.5元一支中标,二价HPV疫苗的价格被压到了“奶茶价”的水平。
二价卖不上价,九价又在扩龄,默沙东的九价把接种年龄往下压,直接挤掉了二价疫苗原本覆盖的那部分人群。万泰手里虽然有国产九价,但九价上市之后要面对的,是一个已经被价格战和需求退潮重新定义过的市场。
库存是这轮逆转里最刺眼的一笔账。智飞生物独家代理默沙东九价那些年,签的是刚性采购协议,货先进来,再慢慢往外出。
市场好的时候,这套模式是印钞机;市场掉头的时候,仓库里的货就成了压在账上的石头。截至2025年三季度末,智飞生物存货余额超过202亿元,九价疫苗保质期三年,大批产品在2026年迎来过期节点,坏账计提的风险跟着浮上来。
为了缓解压力,默沙东在2025年2月暂停向中国供应九价,智飞随后在2026年4月与默沙东重签协议,取消了基础采购金额,改成按实际需求滚动协商。这套调整说明了一件事:过去那种“先把货囤进来,再等着人排队来打”的生意逻辑,在这个市场里已经走不通了。
国内市场的故事讲不下去,三家企业的目光转向了海外。
万泰的九价2025年6月在国内获批,2026年8月拿到泰国食品药品监督管理局的批文,成为国产九价在海外第一个获批的市场;沃森的二价进入了联合国儿童基金会2026到2027年的供应商名单,被纳入全球疫苗免疫联盟的可选购疫苗目录。
出海是一条真实的路,但它解决的是增量问题,填不上国内存量市场塌下去的那个缺口。
海外注册、本地灌装、冷链运输、信任建立,每一步都需要时间,而国内二价的价格已经跌到了二十几块钱一支,九价也在一轮一轮的促销里往下走。一个新的海外批文,短期内托不住一张已经连续几个季度往下掉的利润表。
当年飞去香港打针的人,打的是“稀缺”。今天二价跌到27.5元、沃森净利润掉95%、智飞两百多亿库存等着过期,稀缺早就散了。
三家企业眼下做的事,无论是万泰把九价推去泰国,还是沃森押注mRNA疫苗和带状疱疹疫苗,都是在为一个“HPV疫苗不再稀缺”的市场找新的支点。那个支点能不能撑起来,和当年香港诊所门口排多长的队,已经没有关系了。