“玩不起!”上海,44岁男子是一名网约车司机,一日,他跑完订单后前往充电站补电。万万想不到,停车后,突发身体不适,导致猝死。事后,妻子想起平台给他投保过意外险,保额60万元。妻子赶紧去找保险公司,申请理赔。谁知,保险公司以其未在驾驶车辆为由,拒绝赔付。妻子不干了,直接将保险公司起诉,法院这样判了。
44岁李某是一名网约车司机,家中上有七旬父母,下有三个未成年的孩子要养,他辛苦跑车支撑一家人的开销。
没想到,一场意外猝不及防。
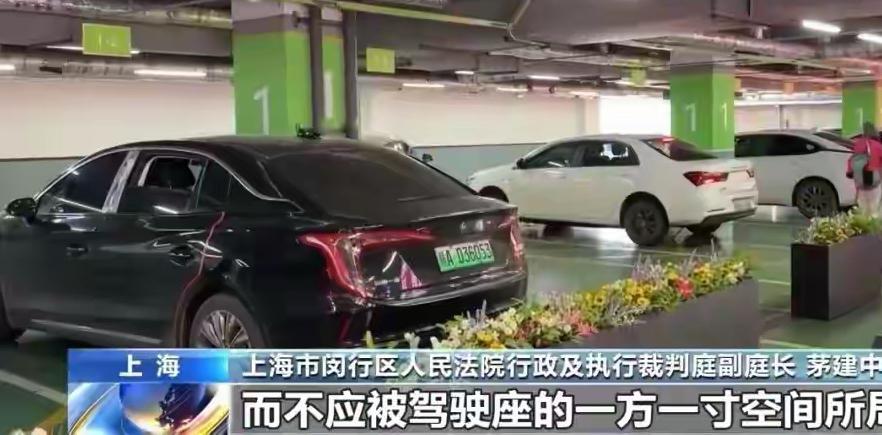
2023年12月23日下午,李某跑完最后一单订单,他像往常一样,开车前往充电站给车辆补电。
抵达充电站停好车后,仅过了一分钟,李某突然感觉身体剧痛,浑身难受,整个人撑不住蹲在车边。
两分钟后,他直接倒地不起,1个小时后,猝死。
家里一下失去了顶梁柱,天问一下就塌了,不知道该如何生活下去。
李某妻子想到平台曾给驾驶员统一投保了意外伤害保险,还附带猝死特约条款,保额有60万元。
妻子认为这笔钱,最起码让一家人生活,暂时有一份保障。于是,赶紧找到保险公司去,要求理赔。
没想到,保险公司告知,保险条款中只保驾驶车辆过程中发生的意外和猝死,李某出事时,车子停在充电站静止不动,他没有坐在车上开车,不属于理赔范围,一分钱都不赔。
面对保险公司强硬的拒赔说辞,李某的妻子不能接受这个说法。
丈夫充电也是为了继续接单工作,保险公司却抠字眼,不愿承担责任。
走投无路之下,妻子一纸诉状,直接将保险公司和平台告上法院,讨要60万合法理赔款。
法院审理后认为,网约车司机的工作和普通上班不一样,是全程连续,无法割裂的。
接单跑车、等待订单、停车充电,全部都是为了维持正常运营,继续工作。
不能单纯的以坐在驾驶位开车才算工作。
司机停车充电时,车辆依旧在司机的掌控范围内,属于运营工作的延续。
而且李某是开车途中身体突发不适,病情是持续发展的过程,完全属于保险保障范围。
《民法典》第498条规定:对格式条款的理解发生争议的,应当按照通常理解予以解释。对格式条款有两种以上解释的,应当作出不利于提供格式条款一方(保险公司)的解释。
最终,法院判决:保险公司必须全额赔付60万保险金。
保险公司不服上诉,二审审理后,维持一审判决。