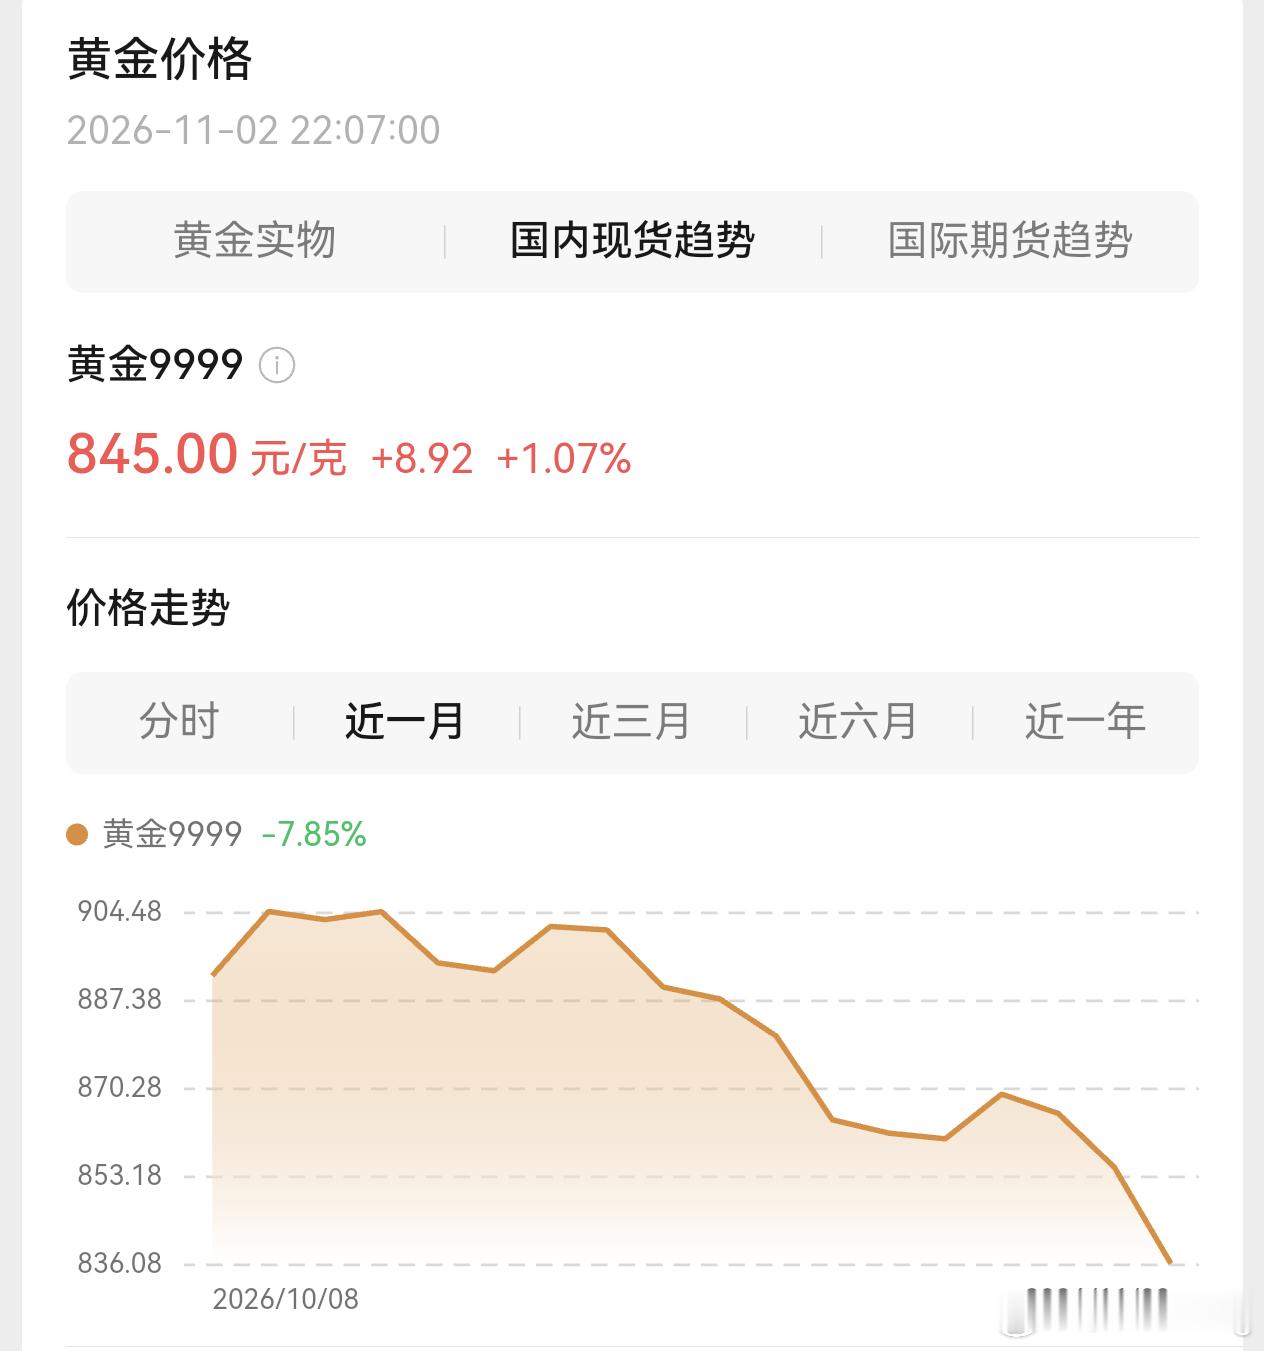
金价为什么一直跌 别再用“避险资产失灵”来骗自己了,黄金这轮暴跌,恰恰是因为它太“避险”了——当市场真正恐慌的时候,第一个被卖掉的,就是那个最容易变现的东西。11月2日,现货黄金跌至3874美元/盎司,较年内高点回撤约30%,创近一年新低。年初还在喊着“冲上6000美元”的多头,现在连3900都快守不住了。
原因也很简单,美联储把“不降息”三个字,焊死在了利率预期里。10月议息会议维持利率不变,但两名官员投了加息票,达拉斯联储主席洛根直接表态“至少还需要两次25个基点加息”,CME数据显示市场对12月加息的定价已经冲到约75%。黄金不生息,当美债收益率稳稳趴在5%附近、拿着现金就有4%以上回报的时候,谁还愿意抱着一块不产出的金属。对多头来说,这哪是“避险失灵”,分明是持有黄金的机会成本,被美联储亲手抬到了天花板。
但真正把金价踹下4000美元的,是另一场更残酷的流动性绞杀。上周五美股科技股暴跌,英特尔单日重挫近30%,AI资本开支的泡沫被一把戳破。杠杆基金面临保证金追缴,第一反应不是去卖跌停的股票,而是卖掉流动性最好、还在盈利的黄金去补窟窿。高盛的追踪数据更刺眼:自9月22日以来,市场累计抛售了195亿美元的黄金期货头寸,五周的量相当于150吨黄金,而各国央行同期的接盘速度只有每月85吨。高盛对此的定性一针见血——“价格不敏感”的买家,碰上了同样“价格不敏感”的卖家:央行不在乎价格照单全收,但主权基金为了换流动性,同样不计价格地往外砸。买家还在,只是卖家的手速,比买家快了整整两倍。
结果就是,金价在“央行托底”和“流动性挤兑”之间被反复撕扯。高盛一边把3850美元标为下一道防线、警告头寸尚未出清,一边维持着2027年底5400美元的目标价不动摇。说真的,这轮下跌最该让人清醒的地方在于:黄金的长期逻辑没有塌,央行去美元化和持续购金的底层叙事还在,但短期它首先是一件金融资产,当市场进入“现金为王”的极端时刻,它和股票、和一切能卖的东西一样,都会被拿去过秤。真正的避险,从来不是买了黄金就万事大吉,而是搞清楚自己买的到底是长期配置,还是短期博弈。如果连这一层都没想明白,3900以下的“便宜”,可能只是下一层台阶的入口。