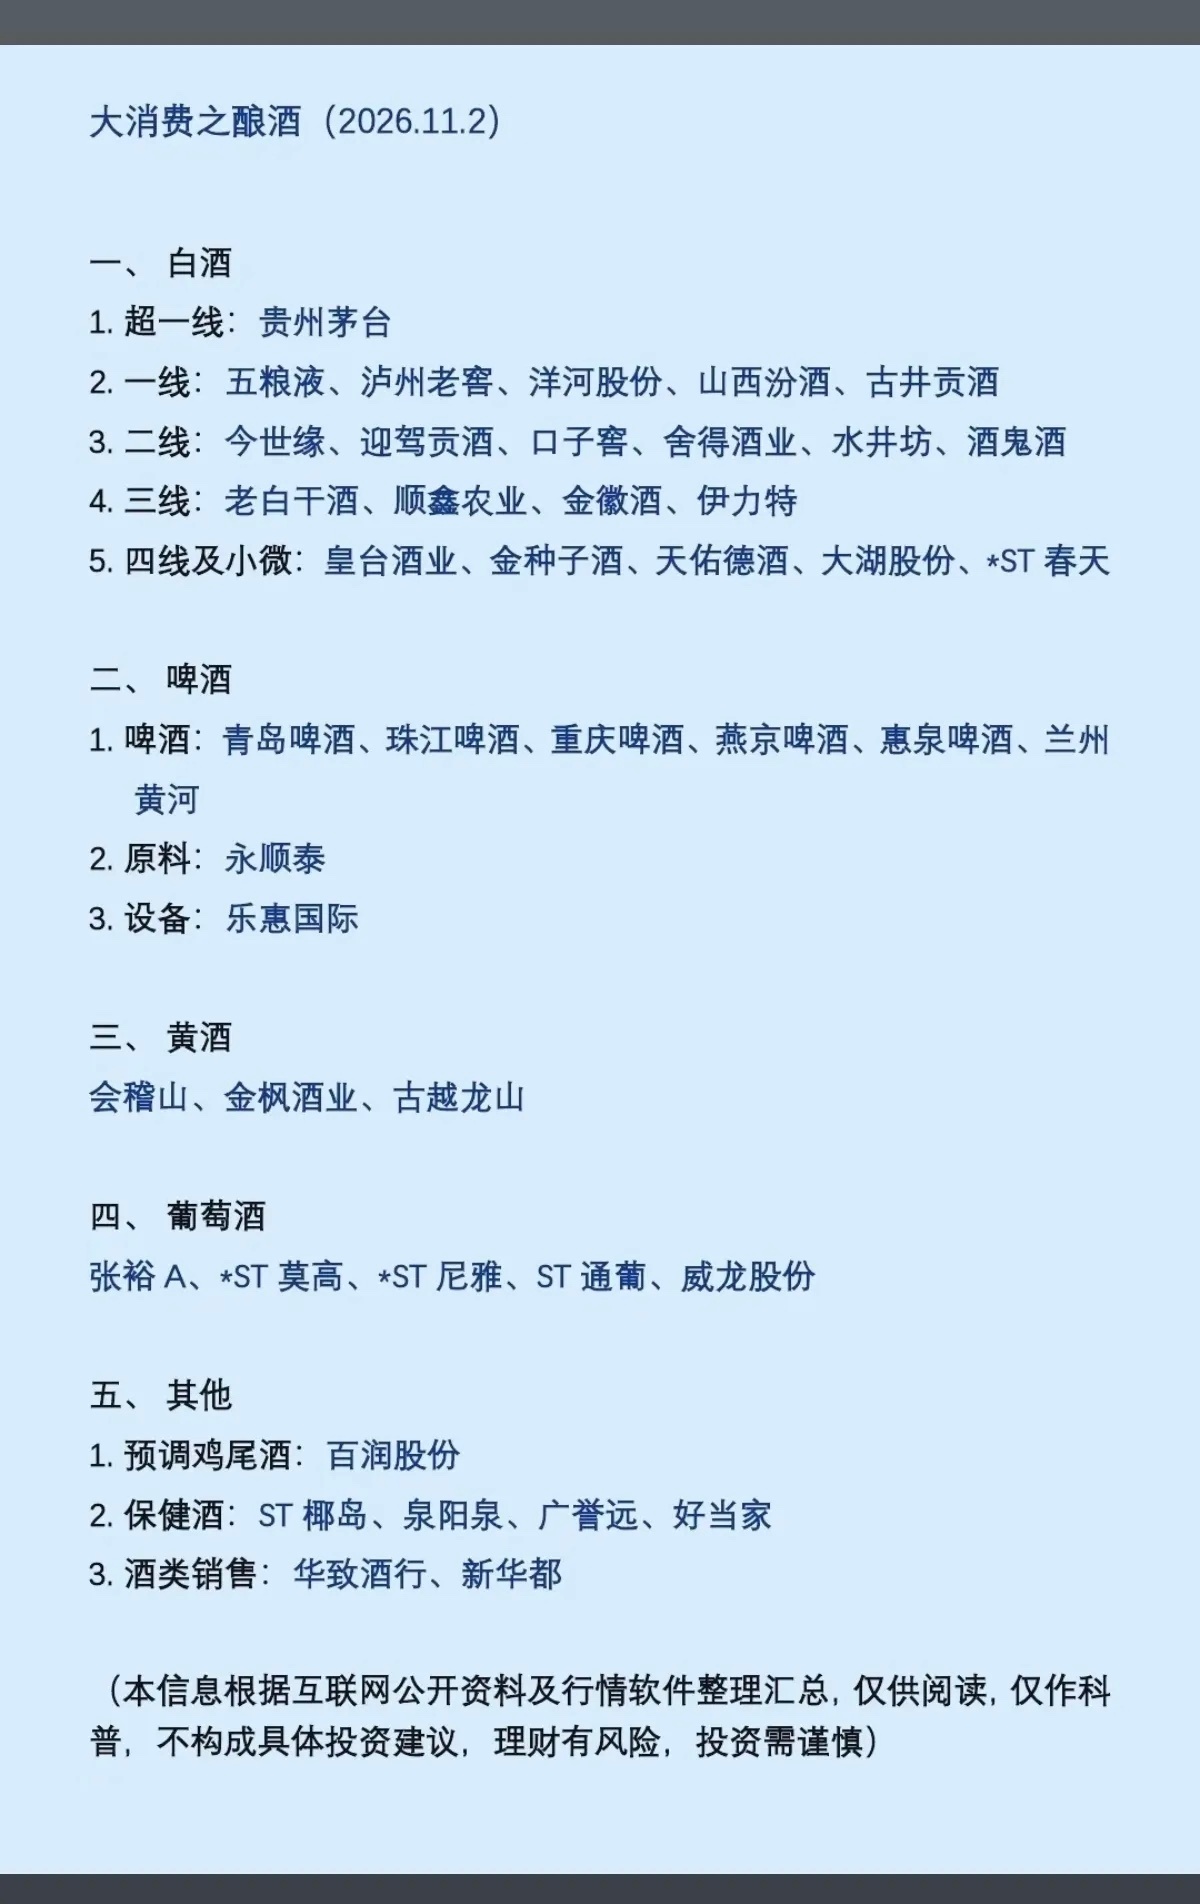
11.03 周二|大消费·酿酒板块完整梳理
最近整个酿酒板块持续吸引资金进场,一周之内多只酒股走出连续大阳线,在科技题材剧烈震荡的时候,成为资金高低切换、做仓位对冲的核心方向。这一轮上涨不是单一品类的脉冲,而是白酒、啤酒、黄酒、葡萄酒依次轮动,内部逻辑、弹性、风险点差别很大,下面沿着四条细分赛道拆开梳理。
最先扛起板块大旗的,是白酒这条主线,也是本轮行情里面体量最大、分歧最受全市场关注的分支。基本面层面,行业整体依旧处在库存出清的周期,绝大多数次高端、区域酒企的三季报压力不小,但已经出现边际回暖的信号。高端龙头的批价稳住,茅台三季报利润回暖,给整个板块打下底盘;一部分区域标的主动控货减负,渠道库存慢慢回落,宴席、本地化消费成为主要开瓶场景。资金层面,板块估值已经压到多年低位,公募持仓处在历史底部,叠加稳市场政策带来的内需预期,再加上年末礼赠、年货旺季的时间窗口,资金开始博弈底部修复。这条线内部分化非常清晰,高端龙头胜在稳定性、现金流与高股息,适合偏稳健的资金;次高端弹性居中,高度依赖商务场景回暖;小票、弹性标的更容易走出连板,像皇台酒业、金种子酒这类,短线辨识度更高,但基本面支撑偏弱,波动极其剧烈。要分清,现在更多是预期修复行情,不是全面反转,如果后续批价再度走弱、动销不及预期,很容易迎来一波集中兑现。
啤酒属于偏稳健的跟随分支,它的节奏和白酒并不完全同步。啤酒的旺季集中在夏季,三季度受天气、餐饮疲软拖累,整体销量承压,业绩表现偏弱,这也是它本轮行情启动偏晚的原因。但板块的长期逻辑在于产品结构升级,高端化、精酿、罐装升级持续推进,头部企业格局稳定,股息回报可观。当下资金布局啤酒,一部分是跟着整个消费板块的风口被动带动,另一部分博弈来年旺季的提前埋伏。青岛啤酒、重庆啤酒、珠江啤酒是板块里面的核心标的,行业竞争格局已经固化,很难走出短期翻倍的强弹性行情,更多是震荡向上、跟着消费主线走的慢修复;如果后续餐饮持续回暖,才会打开更大空间,适合低吸,不适合短线追高博弈连板。
黄酒是这一轮酿酒行情里面,爆发力最强、最有独立叙事的小众赛道,也是资金挖掘的重点补涨支线。过去黄酒市场长期局限在江浙沪,市场容量不大,机构关注度很低。最近催化集中爆发,头部黄酒厂商大规模引入白酒圈的头部大商,借助成熟酒水渠道向全国铺开,同时推进高端化产品升级,毛利率持续抬升。会稽山作为板块龙头,业绩改善明显,带动古越龙山、金枫酒业同步走强。黄酒的优势是盘子偏小、筹码轻,一旦资金集中进场,上涨速度很快;短板同样突出,市场天花板有限,消费习惯地域性极强,全国化扩张的难度很高,一旦渠道拓展不及预期,行情回撤力度同样很大,属于典型的小盘弹性支线,情绪溢价占比很高。
葡萄酒以及其他特色果酒、烈酒,属于板块里面热度最低、跟风属性最强的方向。国内葡萄酒行业长期受到进口酒冲击,产量、消费规模有限,整体业绩波动大,大部分标的体量偏小。这一轮行情,更多是在白酒、黄酒大涨之后,资金往低位酒水分支扩散带来的补涨,缺少独立、持续的产业催化。这条线里面,一部分标的叠加进口贸易、酒庄运营,还有少量果酒、预调酒标的跟着消费风口异动,绝大多数属于情绪套利,很少走出独立主线行情。只有等到整个酿酒板块情绪持续维持在高位的时候,才会有轮动机会;一旦主线分歧,这一类标的最先回落,适合当作观察板块情绪的风向标,而不是主攻方向。
把整个酿酒板块放在当下盘面里看,资金的进攻顺序是先白酒稳住底盘,再去打黄酒这类高弹性小盘,接着啤酒跟随修复,最后轮到葡萄酒这类低位冷门标的。整体定位,属于科技高波动环境之下的防御+底部修复组合。机会集中在两条路线,一条是高端龙头,吃估值修复、年末动销的稳健收益;另一条是黄酒这类小众赛道,博弈渠道变革带来的重估机会。但也要清醒,整个酒水行业还没有迎来全面的基本面反转,板块轮动很快,一旦年末旺季动销不及预期,或者资金重新回流算力、机器人这类科技主线,酿酒板块很容易集体降温。
综合来看,操作上优先区分:白酒看龙头批价与高标的换手承接;黄酒适合把握分歧机会,警惕连续大涨之后的情绪退潮;啤酒更适合长线慢慢埋伏;葡萄酒和其他酒水,只适合短线轮动套利,不宜重仓。
声明:本文仅为板块产业与盘面逻辑梳理,不构成任何投资建议。