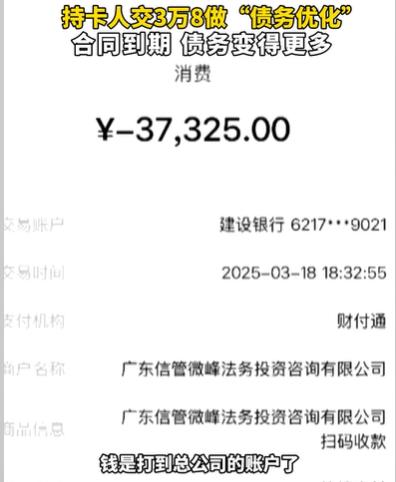
山东济南,女子的信用卡欠了12万余元,她根本没有能力偿还这个债务。后来她得知,有一家公司,可以用38,000多元处理掉这12万余元的债务。她签了合同,合同承诺6个月到18个月到期,如果没有处理的话,就会全额退款。她高兴地交了钱,可等她摸清这里面的门道时,一切都后悔莫及了。
马女士当时信用卡欠了12万余元,以她的收入水平,已经看不到靠正常还款走出来的希望了。对一个被债务压着的人来说,每天睁眼就是利息、还款日、催收短信,脑子里翻来覆去想的只有一件事:有没有一条近路。就在这个节骨眼上,她听说有一家公司,能帮她“处理”这笔债。
对方给的条件听上去几乎让人没法拒绝:掏38,000多元,公司替她把那12万多的债务“摆平”。为了让她放心,双方还签了合同,白纸黑字写明6个月到18个月到期,如果没处理掉,全额退款。
听着像不像买了一份“债务保险”?可稍微多想一步就该犯嘀咕:银行的钱,凭什么一家公司说消就能消?
后来的司法案例把底裤扒得很干净。济南章丘法院判过一起案子,涉案公司按欠款金额的10%收费,收走持卡人的手机卡,让自家客服替债务人接催收电话,制造一种“银行找不到人、这笔账收不回来了”的假象,指望银行把债务当成呆账核销掉。
核心猫腻就四个字:账销债存。银行内部把一笔烂账做财务处理,不等于你欠的钱在法律上没了。银行照样有追索权,你的征信该花还是花,催收该来还是来。
等于说,债务人掏钱买了一个“银行暂时不打电话”的安静期,代价是把最后的现金交了出去。
这里就冒出了第一个我想说的判断:这类骗局吃准的不是人傻,是人急。 负债的人每天睁眼就是利息、电话、短信,脑子里只有一个念头,有没有一条近路。
正规渠道给的答案是“没有近路”,要协商、要排期、要等银行的政策和流程。黑产给的答案是“有,交钱就行”。前者冷冰冰,后者热乎乎。人在冰窖里待久了,谁递过来一杯热水都会伸手,哪怕那杯水是开水。
换个角度看另一条线。那位离异带娃、背着百万债务的妈妈,处境比济南大姐更孤。一个人扛债,一个人带娃,身边没有能商量的人,手机屏幕那头突然出现一个“做公益”的男人,不催债,不画饼,先给情绪价值,再开口借钱。
她贷了款,把从金融机构拿到的钱转给了那个“好人”,然后人消失了。骗术的壳不一样,里面的芯一模一样:先接住你的焦虑,再接管你的钱包。 你以为是遇到了一条渡你的船,人家只是把你当成了渡自己的筏子。
我判断,这两个故事真正值得琢磨的地方,不在于“别贪便宜”这种正确的废话,而在于一个更冷的现实:当一个负债的人手里只剩最后一笔现金的时候,他面临的选择不是“还债”和“被骗”之间,而是“还进去连个响都听不着”和“赌一把有人能帮我翻盘”之间。
正规协商还款的通道存在,但对很多普通人来说,它不够显眼、不够快、不够“有人味儿”。黑产恰恰是把“有人味儿”这件事工业化生产了:话术是暖的,承诺是具体的,合同是盖了章的。越是绝望的人,越吃这一套。
所以我特别想跟正在水里扑腾的人说一句:债务不会因为你换了一个“处理它的人”就变小,它只会因为你把仅剩的钱交出去而变得更大。
银行的钱,最终只能跟银行谈;欠下的债,要么还,要么协商着还,没有第三条路叫“花小钱消大债”。那个“公益男”也不会因为你信了他就变成救世主,一个真打算帮你的人,不会让你先去贷款再把钱转给他。
这两件事摆在一起看,本质上是一道同一道题的两张卷子:一张叫“花钱买清零”,一张叫“交心换活路”,答案都是零分。负债最狠的一刀,往往不是银行砍的,是那个拍着胸脯说“我帮你搞定”的人砍的。