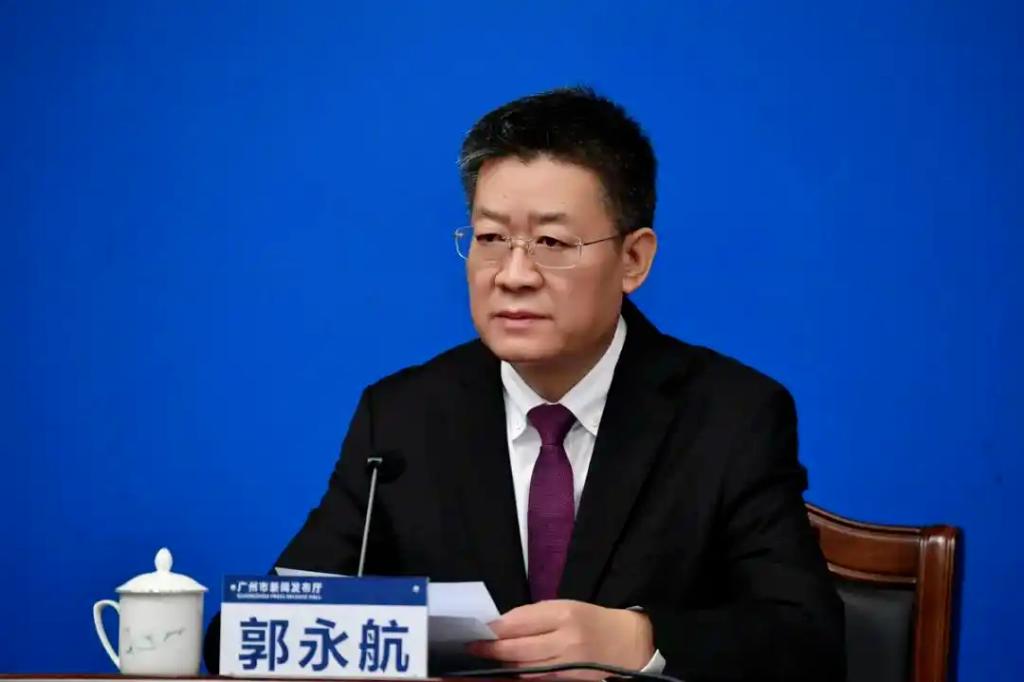
广东省政协原副主席郭永航被双开:珠海卖格力股权挑不出毛病,卖来的钱收购17家公司却亏声一片!
2026年11月2日,中央纪委国家监委通报,广东省政协原党组成员、副主席郭永航被开除党籍和公职。郭永航曾在珠海主政,2019年珠海把格力电器15%股权作价四百一十六亿多元卖给高瓴资本,公开征集、二十五家机构参与,程序上挑不出毛病。五年后,珠海国资用这笔钱收购十七家上市公司,超过七成亏损。买卖程序干净,只证明会卖;卖来的钱花得明白,是另一门功夫。
格力股权卖得公道,卖后资金去向却交出了一份难看的成绩单。十七家收购标的中十二家亏损,合计亏损四十一亿,亏损前五名占了近三十八亿;宝鹰股份四年亏掉五十五亿多,建艺集团亏了十四亿多。这些标的集中在建筑装饰、房地产中介等跟房地产冷热绑死的行当,这份名单更像“什么项目能被推上来”的入口清单,不太像“什么资产值得买”的产业研究。
当分钱的决定权集中在少数节点手里,项目会先满足“能上来”,再谈“值不值得”,卖完之后的钱怎么使就容易偏离回报逻辑。格力集团失去格力电器控制权后,年净利润从2018年的约二百六十亿滑落到2020至2023年的四亿多到十二亿区间,2024年一季度直接亏了三亿多;若不卖,仅2020到2024年的分红珠海国资就能拿到约一百五十亿。卖掉一家能持续造血的产业公司,换回一串需要不断输血的标的,产业根基的置换代价远比报表上的亏损数字更沉。
宝鹰股份把卖后资金去向的风险摆得最清楚。创始人古少明在2019年12月把22%股份卖给珠海航空城集团,套现十六亿多,恒大债务危机2021年才全面爆发;他提前跑到恒大工地看,工人锐减、材料断供,回来就离场。珠海国资拿下控制权前后投入超过二十三亿,四年亏掉五十五亿多,2025年10月以十亿转让,一个项目亏了约八亿多。卖方先知道船要沉,买方还在看报表上没坏的那部分,接盘动力来自把规模做大,看清风险就会慢半拍。更值得琢磨的是,这些标的能进入收购视野,靠的往往不是独立的产业研判,而是能不能被推到决策者面前;入口一旦收窄,选项目的标准就从“回报好不好”滑向“关系顺不顺”,资金配置的质量在拍板那一刻就已经打了折扣。
程序审查管住了成交价,管不住钱出口,混改最容易被忽略的关口就在这里。格力交易证明珠海会卖,十七家收购和宝鹰项目暴露的是资金流向的决定权缺少同等力度的监督。腐败不一定在交易桌上留痕,它可以在交易完成后坐在分钱权的位置上;亏损也不会只停在报表里,会通过国资负债和后续融资成本一层层压到地方财政上。交易桌上赢的是明面上的得失,交易桌底下那笔钱的去向才决定窟窿大小。
参考资料:
[1]公众号.郭永航被“双开”.央视新闻.2026-11-2