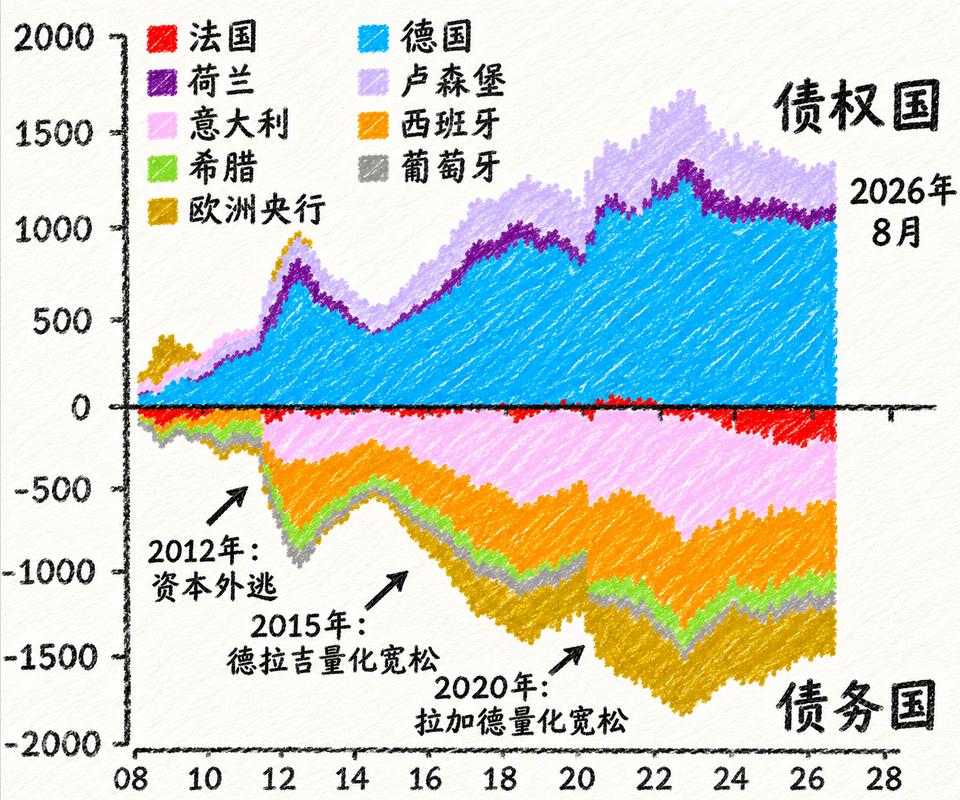
如果德国明天突然宣布放弃欧元,那么法国、意大利、西班牙、希腊和葡萄牙,绝对会在一夜之间面临集体破产。
德国一旦宣布退出欧元,最先爆雷的可能不是德国,而是那些长期依赖欧元体系融资的国家。法国、意大利、西班牙、希腊和葡萄牙,都会立刻面对存款外逃、债券暴跌和货币重估,严重时甚至可能陷入主权违约。
这不是一句“德国不玩了,大家各回各家”那么简单。欧元区背后有一套很少被普通人看见的结算网络,叫Target2。2023年3月20日之后,大额支付由新的T2系统接替,名称变了,但跨国资金流动形成央行债权债务的机制还在继续。
通俗点说,Target2像是欧元区各国央行共用的一张信用卡。某个国家的钱流向另一个国家,商业银行之间可以顺利完成付款,但最后的资金差额,会沉淀在各国央行和欧洲央行的账本上。
比如,一家法国工厂花100万欧元向德国企业购买设备。法国买家付款,德国企业收款,表面上只是一次普通交易。可在央行层面,法国央行会增加对欧洲央行的负债,德国央行则增加相应债权。
如果这种资金流动持续多年,买机器、买债券、银行拆借、转移存款,甚至国际银行通过德国机构完成结算,都会让余额不断变化。2025年末,德国央行的Target债权约为1.023万亿欧元,规模已经大到不能只当成普通会计数字。
但这笔钱并不等于德国政府直接借给意大利或西班牙的钱。比如意大利央行购买债券,卖方可能通过德国银行收款,于是德国一侧的结算债权上升,意大利一侧的负债增加。背后究竟是贸易、金融机构布局,还是欧洲央行货币政策操作,必须具体分析,不能简单把所有余额都解释成“南欧欠德国的钱”。
欧债危机之后,Target余额迅速拉开差距。2012年,南欧爆发资金外逃,居民和企业担心本国银行出问题,纷纷把存款转到德国、荷兰等被认为更安全的地方。南欧银行缺口扩大,只能依靠本国央行和欧洲央行体系维持支付。
2008年金融危机也改变了银行之间的信任。过去银行缺钱,可以找同行短期拆借;危机之后,谁都担心对方还不上,资金被牢牢捏在手里。一些银行只能拿合格抵押品向央行融资,跨境结算差额因此继续扩大。
2015年以后,欧洲央行大规模买债,又把这条资金链拉得更长。德拉吉喊出“不惜一切代价”后,量化宽松全面展开。南欧投资者卖出债券套现,资金却未必留在本国,很多最终还是流向法兰克福等金融中心。
希腊在2015年的经历,把这种危机从央行账本搬到了普通人的生活里。大约八个月内,希腊银行流失了420亿欧元存款,相当于私人部门存款的约四分之一。2015年6月28日,欧洲央行维持对希腊银行紧急流动性援助的上限,希腊随后关闭银行并实施资本管制。
银行停业持续了三个星期,银行卡每天取现上限只有60欧元。账上明明有钱,却拿不出来;企业无法正常付款,居民抢购现金和生活物资。那些看似冰冷的央行数字,最后都会变成排队取钱、工资延迟和商店缺货。
所以,德国如果突然退出,市场最先出现的未必是“宣布破产”,而是存款搬家和合同争议。德国银行里的欧元存款要怎么换成新货币?跨国企业欠下的债务按欧元还是德国新货币偿还?债券受哪国法律管辖?这些问题只要没有清晰答案,储户、银行和投资者就会提前行动。
更麻烦的是,投资者会要求更高利息才愿意购买南欧国家的新债。政府借新钱还旧债的成本迅速上升,银行持有的国债也可能大幅缩水。风险会从汇率传到融资成本,再传到企业订单、工厂生产和就业市场。
法国、意大利、西班牙、希腊和葡萄牙的情况也不会完全一样。它们的税收能力、债务期限、银行资产质量和外部融资渠道不同,受到的冲击有轻有重。希腊可能最脆弱,意大利和法国则可能因为经济体量太大,反过来成为整个体系的压力源。
按照欧洲央行2017年提出的退出结算原则,离开欧元体系的国家,其央行对欧洲央行形成的债权或负债,需要全额结清。问题在于,结算用什么资产、分多少年完成、是否允许折价,真正到了退出时,都可能变成一场激烈谈判。
德国自己也不是没有代价。欧元让德国汽车、机械、化工产品卖向欧洲市场时,少了一层汇率风险。德国退出后,新货币很可能明显升值,德国商品在海外变贵,出口企业会丢订单,国内制造业同样要承受压力。
这才是欧元区最难解的结:资金早已跨境自由流动,可财政责任、银行风险和政治决定仍然掌握在不同国家手里。平时,大家享受统一货币带来的便利;危机一来,却要重新争论谁来担损失、谁来填窟窿。
德国不敢轻易退出,因为手里的万亿欧元债权可能大幅缩水;南欧也不敢让德国退出,因为失去这个核心信用支撑后,银行、债券和本币都会遭遇连锁冲击。欧元区真正靠的不是一张钞票,而是所有成员都相信明天这张钞票仍然能被接受——信用一旦断裂,最先倒下的往往不是账本,而是账本背后的信任。