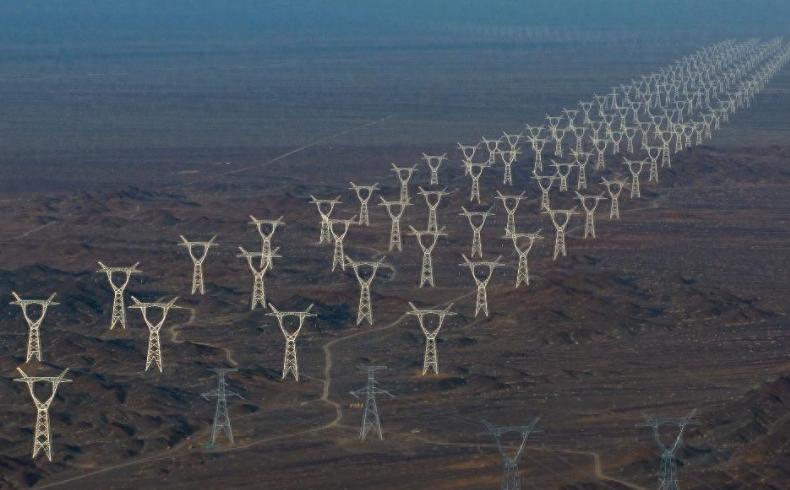
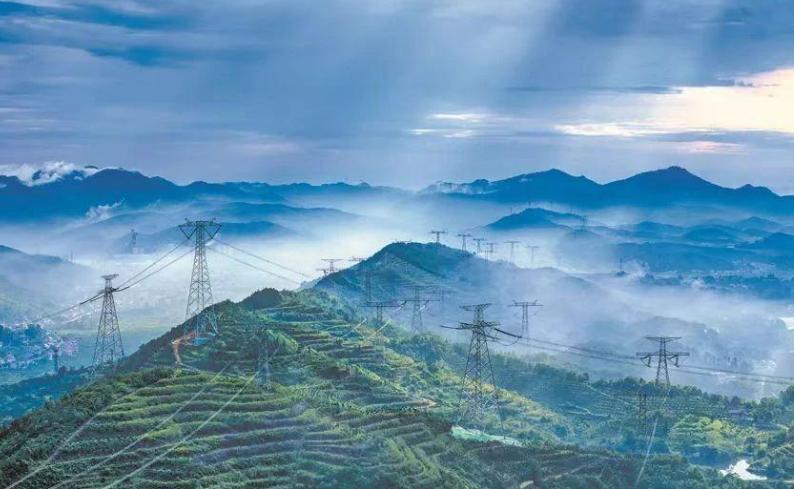
老美看清一个事实:中国这15年来修的高压电网,比美国建国以来修的还多!而算力拼到最后拼的不是芯片,是谁能稳稳拿到电。
不少人讨论 AI 产业竞争,习惯性把目光锁定在芯片代工、模型参数这些光鲜的领域。
大家默认资本足够雄厚,就能持续堆出更强的算力。可美国当下的现状告诉我们,算力的上限,从来不是由芯片工厂决定的,而是由一整套电力输送体系说了算。
硅谷手握充足资本,全球抢 GPU 的动作一直没有停下。
但他们慢慢发现,就算高价拿下大批芯片,没有稳定充足的电力接入,这些硬件也只能堆在仓库里闲置。美国的数据中心耗电占比逐年上涨,大型 AI 集群启动之后,耗电量堪比一座城市。用电需求爆发式增长,配套电网改造却步履维艰,供需之间的裂口越拉越大。
当地电网基础设施老化的问题十分突出,大量主干线路和变压器早已超期服役。
更棘手的是核心变电设备的供应链短板。
大型变压器的制造离不开特种钢材,复杂线圈还需要熟练技工手工绕制,产能扩充难度很大。如今一台变压器的交付周期拉长到四年。科技企业只能提前锁定产能,这种硬件卡点,是软件迭代速度根本弥补不了的。
很多人疑惑,美国经济体量这么大,想建新线路直接开工就好,为什么推进起来这么难。这背后是长期形成的电力治理格局。
美国电网被分割成三块互不连通的区域,德州电网自成一体,不和其他州并网。这个格局源于早年的制度博弈,当年为了规避联邦层面的管控,主动切断跨州输电线路,埋下了跨区域调电的隐患。
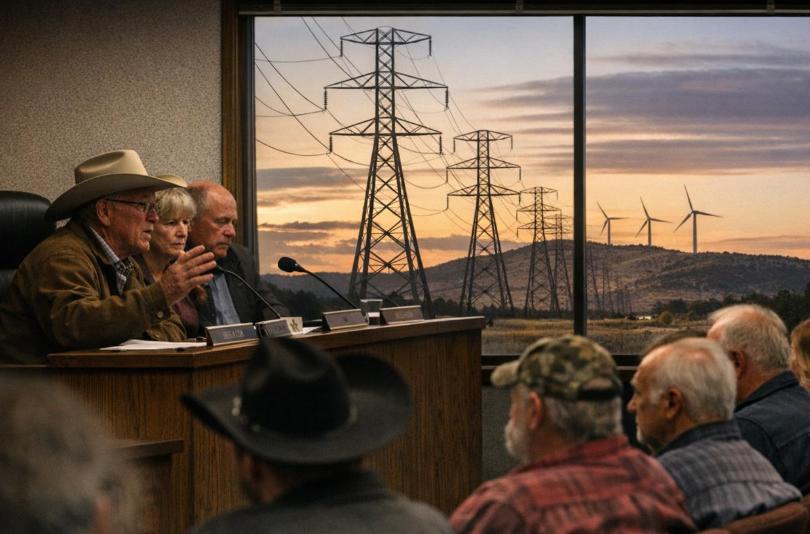
曾经有人筹划跨州风电输送项目,打算把西部富余的清洁能源输送到东部负荷中心。
资金到位之后,项目却卡在落地环节。线路途经大量私人地块,土地所有者抵触铁塔架设。环保相关法规又给了各方提起诉讼的空间,漫长的评估流程一拖就是数年。
多方拉扯十年,资金耗尽,项目最后宣告失败。在这套环境里,新概念科技项目融资容易,实体输电工程落地极难。
远距离输电这件事本身,还有绕不开的物理限制。
交流电长途传输,沿途会产生不小的电能损耗,距离越远浪费越严重。特高压直流输电方案,刚好可以压低长途输送损耗。
我们国内能源资源和用电市场相隔很远,西部盛产风光水电,东部集中大量人口和工厂,这种天然格局推动特高压工程持续落地,搭建起可以大范围调配电力的主干网络。
缺少统一的主干输电网络,美国电力市场经常出现割裂的怪现象。
德州西部风力充足的时候,发电量过剩,电价跌到负数。距离不远的城市,因为输电通道拥堵,供电紧张,电价一路暴涨。富余的电送不出去,缺电的地方买不到便宜电,供需就在短距离之内完全脱节。
造成这种局面的核心,不只是技术或者资金缺口,而是两种基建推进模式的差异。
美国任何一条输电线路建设,都要平衡私人产权、环保诉求、地方利益,协调成本极高。原本用来守护生态的规则,在反复博弈里,反倒拖住清洁能源向外输送的脚步。
AI 给人的印象是轻量化、数字化的,但所有模型训练、推理运算,本质都是电能持续消耗的过程。
代码可以快速更新,电网改造却要耗费漫长周期。
未来大国之间算力比拼,早已不只是实验室和芯片厂的较量。能不能灵活调配大范围的电力资源,打通发电端和算力中心之间的通道,才是拉开差距的关键。那些架在山野之间的输电铁塔,正在成为这场科技竞赛里,最容易被忽略的决胜筹码。