等所有人都把钱换成黄金了。收割也就开始了。
金价就会从 1600 元一克一路下降,到时候黄金砸手里根本没人接盘,想变现都没门路。
2026年初,国际现货金在短短几周内冲到5598.75美元一盎司,这个数字直接写进了历史。
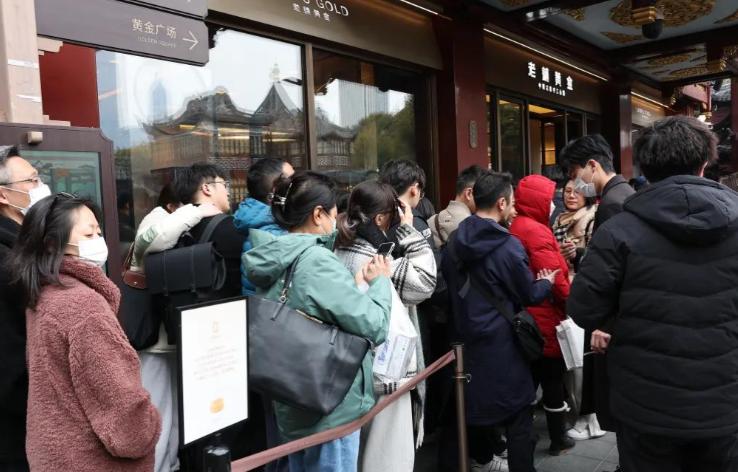
国内金饰价格也是一路攀升,国内部分金店出现排队购金,热闹场面堪比节日抢购。
许多人正信誓旦旦地准备“抗通胀”,结果半年之后,却迎来了另一番光景。
到6月30日,国际金价盘中最低触及3942.43美元一盎司,短短半年,最大回撤比例接近百分之三十。
10月下旬,国内金饰报价每克只剩下1206元到1212元,年内高点已经大幅缩水,每克差价达到五百元。
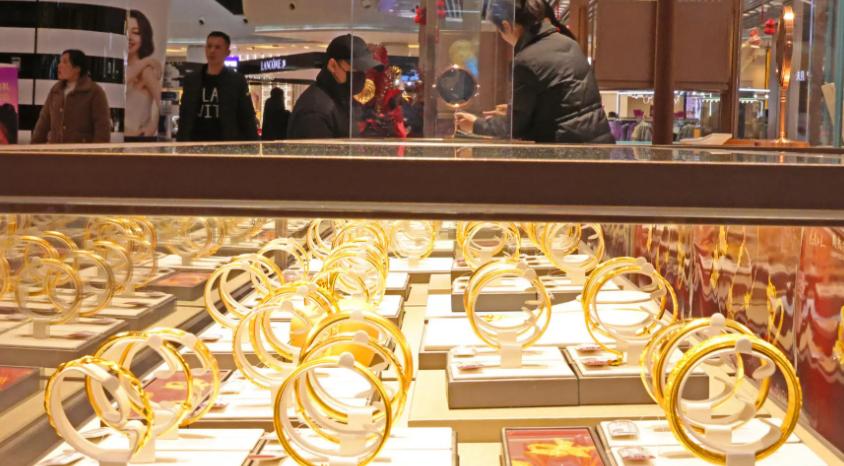
排队买金手镯的大妈们只等到了账面浮亏,空有一堆手里的饰品,资产缩水却成了既定现实。
真想弄清楚这里面的门道,还得看是谁在买,谁在接盘。
各国央行历来对金条情有独钟,但人家的操作极其讲究,出手节奏慢,配置比例精打细算。
以中国等为例,这些年央行坚持净购金,操作更稳,在价格低位慢慢加仓,绝不在高点追涨。
目的很明确,优化外汇储备结构,对冲美元信用风险,同时服务于去美元化的国家战略布局。
普通散户的故事就完全不同了。
短视频、社交网络疯狂播报黄金新高,动辄用排队买金手镯的画面当成“抗通胀”的标志。
再加上亲友之间都在传谁买金赚了大钱的故事,越来越多人带着现金走进黄金门店,生怕下手慢一步就错过了时代红利。
实际上,很多机构早在1月前后高点附近已经完成分批出货,留下的买单,自然就轮到普通人。
银行嗅觉最灵敏。
2026年年初,工行、中行、建行、农行等几大银行陆续上调黄金积存金起购金额并提高风险等级门槛,把合格投资者等级全面提高到C3平衡型以上,部分银行起购金额上调至1500元。
不仅如此,非交易日额度被限制,这些措施其实白纸黑字提醒大家,不要追涨杀跌,风险自负。
等黄金热风头一过,很多人才醒悟原来手里握的金镯子很不一样。
很多人高点买的是金饰,每克约1700元的标价里,除了金价本身还掺杂了工费、溢价、设计费。
回收时金店只按原料金价乘纯克重,溢价和工费立刻打水漂,现金到手能比买入价少两三成。
真正主打投资的金条和积存金产品价格波动更直接,浮亏和浮盈透明得很。
杠杆类账户金、T+D交易风险大,在金价断崖式下跌里,任何一波回撤都可能触发强制平仓,大批“跟风党”亏损出场,银行这时候继续关停、收紧个人黄金代理通道,风险自此完全由自己扛。
这些例子并不极端,更多的普通人选错时点、品种和投资方式,无提前计划,后果就成了现实。
黄金虽然流动性不错,但高价冲进去没人接盘,低价急着卖又血亏。
很多人其实根本没有想过,手里黄金究竟能卖给谁、什么价格出手最合适。
历史上的黄金大行情也曾让许多人“追悔莫及”。
1980年1月,金价曾经达到每盎司850美元的高点,结果随后美联储将联邦基金利率推升至20%,两年时间金价跌至300美元以下,累计跌幅超过六成五,这一熊市硬生生走了二十年才勉强解套。
虽然2026年这一波并不完全复刻1980的背景,但市场规律早已成型。
金融圈有句话很扎心,当出租车司机和超市收银员都在讨论买金行情时,市场顶部的信号已经非常明显。
黄金不产生利息,自身也不创造现金流,市面上的金价更大程度取决于情绪和信仰。
受利率上行、美元反弹叠加影响,资金端一旦抽离或者投机资金大规模离场,黄金信仰就会变得鸡肋。
银行主动发布风险提示,实际上使得市场筹码正在静悄悄地从散户再次回归到专业端手中。
至于这波金价“收割”行情,其实套路极其熟悉。
故事先从通胀、战争、美元衰落讲起,大家一窝蜂抢购黄金,形成强大共识。
高价时买不到便宜黄金,跌回地面又舍不得割肉。
带着溢价买饰金的人发现回收价大打折扣,跟风杠杆投资的账户可能出现重大亏损。
每次热点退潮都是情绪最高潮的时刻,谁意志不坚定就成了最后一棒。
其实处理类似黄金这样的资产,方法一直都很清楚。
分批入场、适度配置黄金,不全仓绝杀,给自己留好现金头寸和逆转的空间。
家庭投资中,真正的安全感来自资产和风险的充分分散。
投资金条和饰金要分清,不轻易追高不被短视频和网友带节奏,更不要幻想一朝暴富。
中央银行的逻辑和国家资产管理的节奏,始终是普通投资者最值得借鉴的底线。
黄金在资产配置中,应该是“保险”,而非赌桌的翻本筹码。
当全社会把黄金当作终极避险港湾的时候,那盆冷水其实已经悄悄靠近。
真正的价值守护者,往往都是最后走进场的人。
他们步伐不急,逻辑清楚,靠的不是短期情绪,是对风险的冷静管控。
回头看2026年的这波黄金大潮,有收获固然值得高兴,有教训同样要牢记。
如果下次还想排队买金,还是先问好自己,想赚的到底是行情,还是故事。