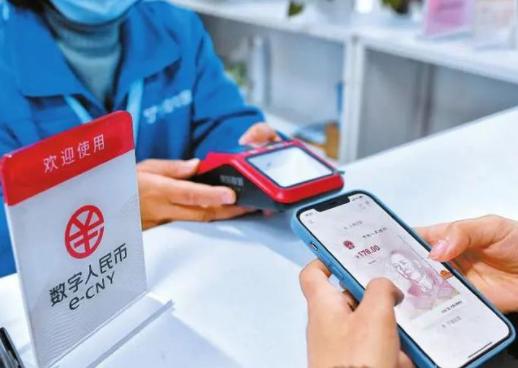
工资改用数字人民币发放,收入没涨一分钱,真正紧张的却是银行。
2026年10月20日,扬州大学财务处发布通知,明确从11月起,在职在编人员及人事代理人员的工资将通过数字人民币钱包发放,相关人员需要提前完成钱包开立和升级。
10月23日,南通大学也发布通知,要求教职工做好数字人民币钱包办理工作,工资和绩效分两张卡发放的,两张都要开通。
江苏师范大学也启动了钱包信息统计报送工作,推进相关安排,按照学校通知,扬州大学教职工收到工资后,可以自主选择是否将钱包里的钱转回原有工资卡,并不是只能拿着数字人民币消费。
这次调整还有一个重要背景:2026年1月1日起,新一代数字人民币运行机制正式实施,实名钱包余额可以按照运营银行的活期存款挂牌利率计息,符合条件的余额也纳入存款保险保障范围。
数字人民币已经不只是过去那个不计息的电子现金工具,三所高校的安排,恰好让这项金融改革进入了更日常的工资发放场景,那么,工资发放渠道发生变化,究竟会给银行和普通人带来什么影响?
很多人看到这里,可能觉得没什么大不了,钱还是那些钱,从银行卡换成数字钱包,难道还能改变什么?真正值得关注的,恰恰是资金进入个人手中的第一站变了。
过去,银行争取一家单位的工资代发业务,看中的绝不只是每个月转账的手续费,一所单位有几百人、几千人,工资按月到账,银行就有机会接触这批稳定客户。
工资卡用久了,个人存款、信用卡、消费贷款、理财服务,都可能围绕这张卡展开,对银行来说,代发工资就像一条长期客户通道,拿下一家单位,就有机会建立一批稳定的客户关系。
现在数字人民币进入工资发放环节,这条通道多了一种选择,员工收到工资后,可以根据自己的需要留在钱包里,也可以转回原来的银行卡。
银行不能再简单地把工资卡当成客户必然长期使用的入口,谁能提供更方便的服务,谁才更有机会留住客户。
不过,这并不意味着银行要被数字人民币取代,恰恰相反,数字人民币采用双层运营架构,央行负责发行和监管,商业银行等指定运营机构承担面向公众的兑换、流通和相关服务。
工资进入数字人民币钱包,背后依然离不开金融机构的运营支持,银行面对的变化,不是生意突然消失,而是竞争方式可能发生调整。
还有一个容易被忽略的细节:从2026年1月开始,实名数字人民币钱包余额可以计息,四类非实名钱包则不计息。
按照当时0.05%的活期年利率计算,1万元放一年,利息只有5元,这个数字说明,计息的意义并不是让普通人靠钱包增加多少收入,而是让数字人民币在资金属性上进一步完善。
再看存款保险,最高50万元的偿付限额也不是每个钱包单独享有,而是同一存款人在同一家投保机构的被保险存款本金和利息合并计算。
政策把安全保障补齐,普通人才更有理由把它当成日常资金管理工具,还有一个更深层的变化值得观察:工资是非常稳定的资金流入场景。
过去数字人民币更多出现在消费支付、红包、公共服务等场景,如今进入高校工资发放,意味着它正在向更持续、更固定的资金收付环节延伸。
对于财政部门,重点是支付流程和资金管理效率;对于银行,重点是运营服务和客户维护;对于普通教职工,最关心的还是到账是否及时、转账是否方便、使用是否安全。
说到底,数字人民币能不能真正普及,不是看开了多少个钱包,也不是看发了多少次工资,而是看人们在日常生活中愿不愿意主动使用,老师没有因为换了钱包就涨工资,银行也不会因为多了一种支付方式就失去全部客户。
真正发生变化的,是金融服务的入口和选择权,过去,客户跟着工资卡走;未来,银行更需要跟着客户的需求走。钱还是那笔钱,谁能让它用得更方便、更安心,谁才更有竞争力。
你觉得高校工资改用数字人民币,是一次普通的发放方式调整,还是银行客户竞争格局变化的开始?