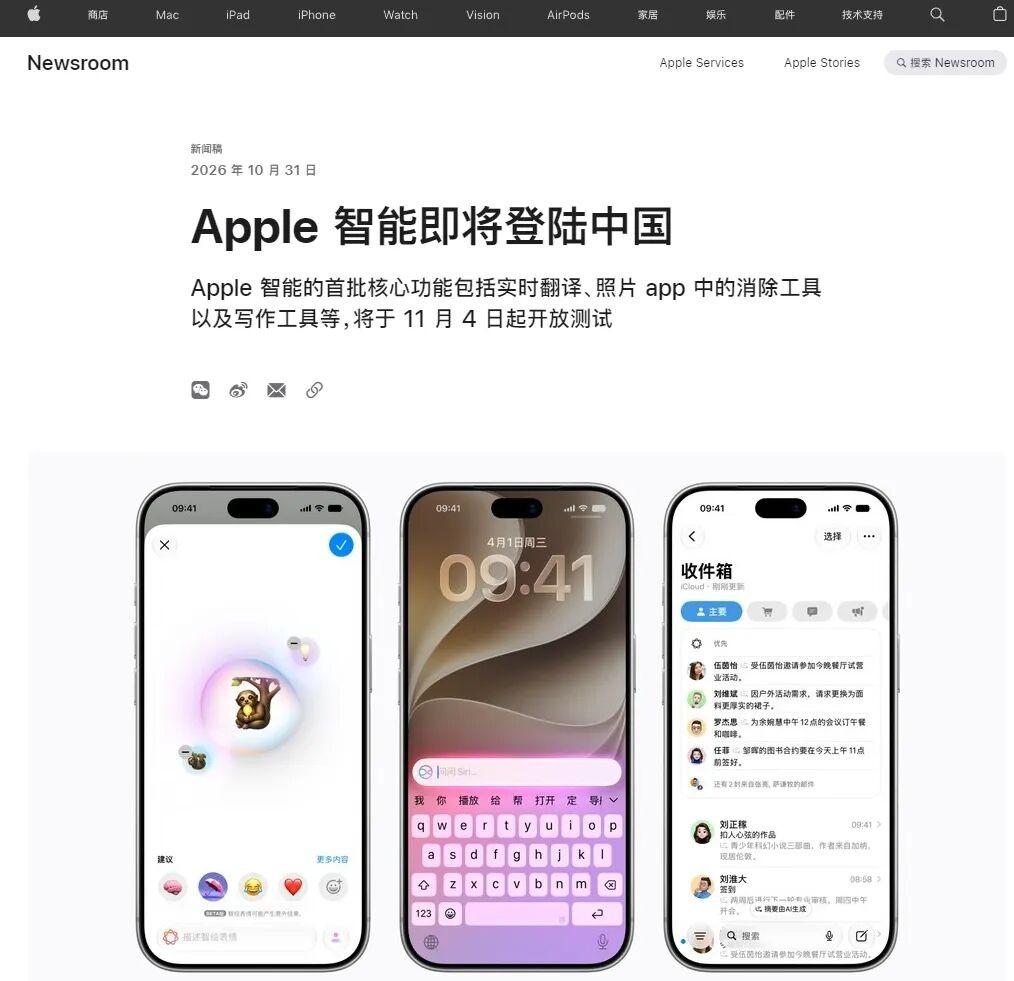
倘若把此次苹果与阿里巴巴的合作仅仅看成一次大模型供应商更换,那就低估了它的产业意义。真正值得琢磨的是,中国AI企业开始进入全世界消费电子巨头的产品体系,而苹果也不得不重新审视自己在中国市场的人工智能竞争策略。这不是谁给谁站台,而是两方都在寻找下一轮增长的支点。
过去几年,苹果最擅长的事情就是控制生态。从芯片、操作系统到应用分发,硬件和软件之间形成了相当高的协同壁垒。苹果不愿意轻易让外部企业进入核心体验,因为一旦用户习惯某种服务,平台就可能失去对产品体验的控制权。
可AI改变了这套竞争规则。传统手机操作系统的价值,在于管理应用、权限和硬件资源;AI时代的操作系统,还必须理解用户意图,知道用户想做什么,并且能够把不同应用的能力组织起来。苹果如果只靠自研模型,就必须同时承担研发、算力、数据适配和本地服务的巨大成本。
阿里巴巴的价值恰恰在这里。千问不是一个只会聊天的独立应用,它背后还有阿里云、模型训练、企业服务和多模态技术体系。苹果需要的是能够补充自身能力的合作伙伴,阿里需要的则是能够把模型送到大量真实消费者面前的终端渠道。双方的利益交集,比一份普通技术采购合同要深得多。
真正需要警惕的,是手机厂商可能被迫重新定义自己的核心竞争力。过去一部手机的差异化来自影像、屏幕、芯片和系统优化,现在这些能力仍然重要,但AI如果能够跨应用调动功能,手机厂商就必须面对一个新问题:用户究竟是在使用手机品牌提供的服务,还是在使用手机里某家模型公司的能力?
9月25日,阿里巴巴发布QwenIntelligence,荣耀成为首个合作伙伴,双方准备将智能体能力引入Magic9系列和RobotPhone。阿里巴巴公布的方案包含任务规划、跨应用操作和内容创作三类智能体,甚至提出超过100步的复杂任务编排。这条路线比单纯把千问塞进聊天窗口更值得关注。
这意味着阿里巴巴正在尝试做一件更大的事情:不再只向手机厂商出售模型,而是提供一套可以嵌入终端的智能化基础设施。手机企业可以选择完整方案,也可以只采购其中的模型、智能体或者工具管理模块。对于没有能力独立建设大型模型团队的厂商,这种合作方式有相当现实的吸引力。
再看苹果,情况又有所不同。它最不愿意看到的,就是外部模型成为用户眼中的手机主人。苹果可以允许千问提供额外能力,却必须保留操作系统的调度权、权限控制权和产品定义权。这种安排决定了阿里巴巴即便进入苹果生态,也不能直接把苹果的用户关系变成自己的资产。
这里存在一个容易被忽视的商业问题:模型提供商能否真正获得用户价值,取决于平台愿意开放多少权限。如果模型只能回答问题,它获得的可能只是调用收入;如果模型可以执行任务,它才有机会参与更深层次的服务分成。两者看似只有一步之遥,背后却涉及操作系统权限、应用接口和商业利益分配。
中国手机市场恰好给这种竞争提供了现实压力。Omdia在10月14日发布的数据表明,2026年第三季度中国大陆智能手机出货量为5930万部,同比下降12%,是2013年以来第三季度的最低水平。华为出货1240万部,苹果出货1160万部,两家合计占据41%的市场份额。
市场不再高速增长,厂商就必须寻找新的换机理由。消费者不会因为手机里多了一个聊天机器人,就愿意轻易掏出几千元。真正能够改变购买决定的,是AI能不能减少操作步骤、提高办事效率,能不能让手机从一个需要人不断操作的工具,变成一个理解需求并能协助执行任务的助手。
这也是阿里巴巴必须面对的考验。模型进入苹果系统是一回事,用户是否愿意持续使用又是另一回事。假如千问在复杂问题上经常出错,跨应用任务需要反复确认,或者响应速度明显落后于用户预期,那么再好的入口也无法保证商业成功。终端用户不会因为模型公司的技术投入巨大,就降低对产品的要求。