机器人应用从单点试用走向连续作业,制造环节持续补课
机器人走进工厂,不再只是展示自动化能力。搬运、焊接、质检和上下料等任务,开始要求设备在真实产线上长时间运行,并能适应工件变化和生产节拍。采购方考察的重点也由动作是否流畅,转向停机率、维护周期、系统兼容性和投资回收时间。场景验证正在成为机器人产品从样机走向稳定供货的关键一环。
工业端的产出增长为设备更新提供了市场背景。国家统计局数据显示,2026年前三季度全国工业机器人产量为79.48万套,同比增长29.1%;9月单月产量为9.68万套。产量扩张并不等同于所有产品都能适配客户现场,应用行业、负载区间、工作节拍和安全标准各不相同。制造企业若只扩大通用型号的供给,仍难以覆盖柔性生产线上不断变化的工艺需求。
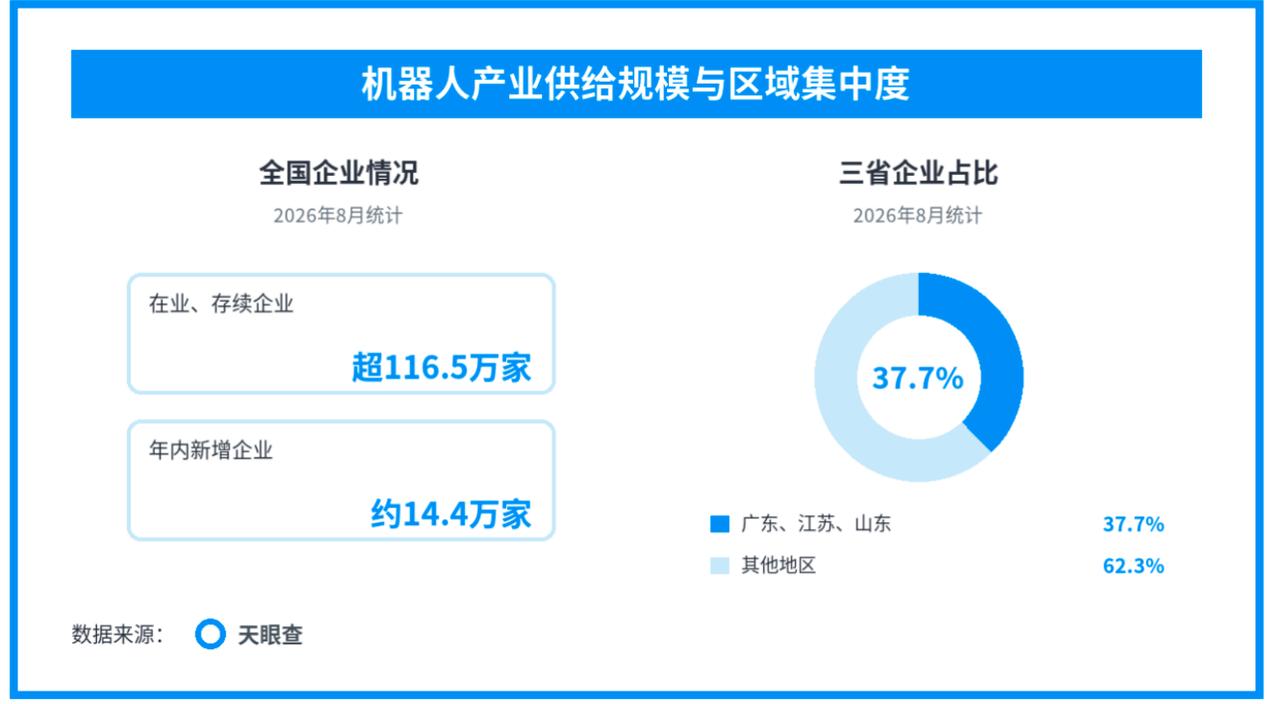
供应链基础也在扩展。行业相关企业的经营范围涉及制造、零部件、集成和技术服务等多个环节,不能把企业总量直接视为整机厂数量。2026年8月公开的天眼查统计以在业、存续企业为口径,国内机器人相关企业超过116.5万家,2026年以来新增约14.4万家。广东、江苏、山东三地相关企业合计超过43.8万家,占比37.7%。这一宽口径反映出产业供给网络持续延伸。
产业链中,减速器、伺服系统、控制器、传感器和末端执行器共同决定设备的精度与稳定性。单个部件性能提升,未必能自动转化为整机的可靠运行;系统集成还要处理节拍同步、工位布局、数据接口和故障恢复。对中小集成商而言,行业客户的工艺知识与售后响应能力,往往和硬件参数一样影响复购。
出口市场增加了另一类验证机会。海关总署在7月公布的上半年数据中提到,工业机器人出口额为62.9亿元,同比增长18.6%,产品销往141个国家和地区。海外订单带来新的客户与行业标准,也提高了企业对认证、备件、远程维护和本地服务的要求。设备卖出之后能否快速安装调试,逐渐成为交付能力的一部分。
机器人产业接下来要把增长转化为可持续的现场能力。制造商需要围绕细分工艺打磨产品,集成商需沉淀可复制的方案,零部件企业则要提升一致性和供应保障。随着产线改造从单工位扩展到整段流程,安全验证、维护体系和软硬件协同会影响项目能否复制。能够持续运行、便于维护并适配既有设备的方案,更有机会从示范应用走向常态采购。用户现场的停机记录和维修反馈也应进入产品迭代,缩短问题定位与备件更换时间。