奥比中光净利降三成,机器人收入却翻倍,黄源浩在赌什么?
利润下滑31%,股价六天却涨了近38%——奥比中光这份三季报,藏着一条被大多数人忽略的暗线。如果你只盯着归母净利润那根阴线,可能会错过这家公司正在发生的结构性裂变。今天我们就用三组数据,拆开这份“矛盾财报”的真实底牌。
利润降了,但降得“有讲究”
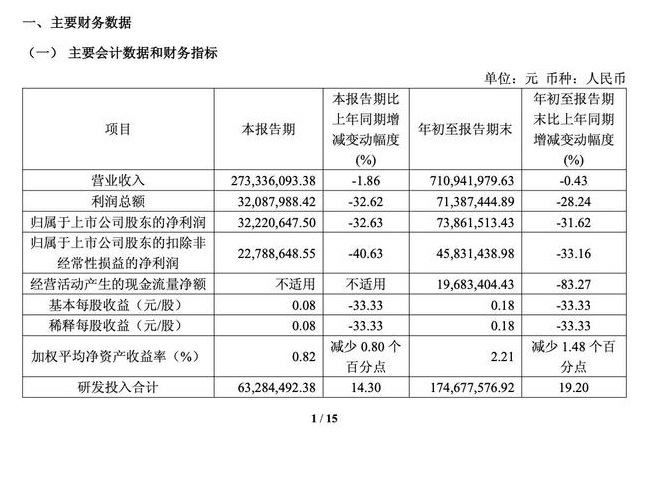
先看官方成绩单。据奥比中光10月26日披露的2026年三季报,前三季度营收7.11亿元,同比微降0.43%;归母净利润7386万元,同比下降31.62%。单看第三季度,营收2.73亿元,归母净利润3222万元,同比降幅32.63%。利润下滑是事实,但公司官方给出的归因很明确:研发投入和管理费用增加所致。拆开费用结构就清楚了。前三季度研发投入1.75亿元,同比增长19.2%,占营收比重拉到24.57%;管理费用9197万元,同比增约四成。钱花在哪了?机器人视觉感知、具身智能数据采集——全是需要前置烧钱的赛道。换句话说,这不是经营恶化导致的利润萎缩,而是主动加码战略投入的阶段性结果。更关键的一个细节:第三季度净利润环比增长了202%。单季盈利能力在快速修复,这个信号比同比数字更有穿透力。
真正的看点不在利润表,在收入结构
这份财报最值得细读的,是收入结构里藏着的两条翻倍曲线。第一条:面向全球机器人市场的视觉方案销售收入,达到上年同期的2倍以上,累计服务全球机器人客户超1000家。第二条:直接境外收入同比翻倍。在整体营收持平的表象下,机器人业务和海外业务正在以翻倍速度跑,这意味着传统低毛利业务的占比在主动收缩。公司公告里说得很直白:针对性调整低毛利业务占比,减少传统生物识别支付终端场景的订单规模。代价是营收短期承压,收益是毛利率稳步抬升——前三季度毛利率49.09%,同比提升6.3个百分点,第三季度单季毛利率49.97%,环比还在往上走。用短期收入换业务结构升级,这笔账划不划算,毛利率已经给了答案。资产负债表也在佐证订单景气度。截至9月末,存货3.33亿元,较上年末增长近八成;合同负债3874万元,较上年末翻倍。备货和预收款同步放大,通常指向在手订单充裕。创始人黄源浩此前“第一次被客户追着要货”的说法,在报表端落了地。
物理AI的“数据饥渴”,才是长期变量
奥比中光押注的逻辑,放在行业趋势里看更清楚。全球机器人和人工智能正从数字世界向物理世界延伸,物理AI的关键瓶颈不再是算力或模型,而是如何精准获取真实世界的多模态交互数据。视觉感知恰恰是那个“入口级”环节。奥比中光在公告中明确,将持续立足机器人、数据采集、AI端侧硬件三大战略板块,建立从感知到数据采集再到本体交互的端到端闭环。资金面也在配合转型节奏。前三季度定增落地,吸收投资现金9.96亿元,总资产和归母净资产均较上年末增长超35%。10月公司启动5000万元至1亿元回购,价格上限136.96元/股。股东名单里,蚂蚁集团旗下云鑫创投持股8.92%,永赢先进制造智选、易方达国证机器人产业ETF、华夏中证机器人ETF等公募产品进入前十大股东。机构资金的进入节奏与机器人板块行情基本同步,说明产业资本和公募对这条逻辑线是认账的。当然,估值与业绩的温差客观存在。当前约445亿元市值对应前三季度7386万元净利润,市盈率(TTM)超400倍,市场定价更多指向物理AI和数据采集的远期预期,而非当期利润。但某券商电子行业首席分析师的观点值得参考:这份财报的看点不在利润同比,而在收入结构的切换速度——机器人视觉收入翻倍、境外收入翻倍、存货与合同负债同步放大,三者交叉验证了下游需求的真实性。
黄源浩在赌什么?
赌的是物理AI时代视觉感知的入口卡位,赌的是机器人从千台到百万台放量时,奥比中光已经是那个“卖铲子的人”。三季报里的利润下滑,是这场赌局的门票钱,不是终局比分。接下来要盯的关键变量很明确:数据采集等新业务放量节奏,以及研发投入转化为收入增长的效率。转型投入能否弥合估值与业绩的温差,四季度和明年一季报会给出更清晰的答案。
免责声明:本文仅为分享行业发展动态,不作任何商业用途,如涉及作品内容、图片版权等问题,请私信或留言,作者将在第一时间删除。内容仅供阅读,不构成投资建议,投资者据此操作,风险自担。
奥比中光 sh688322[股票]三季报机器视觉物理AI新质生产力点名机器人,3D视觉核心受益,奥比中光卡位量产元年