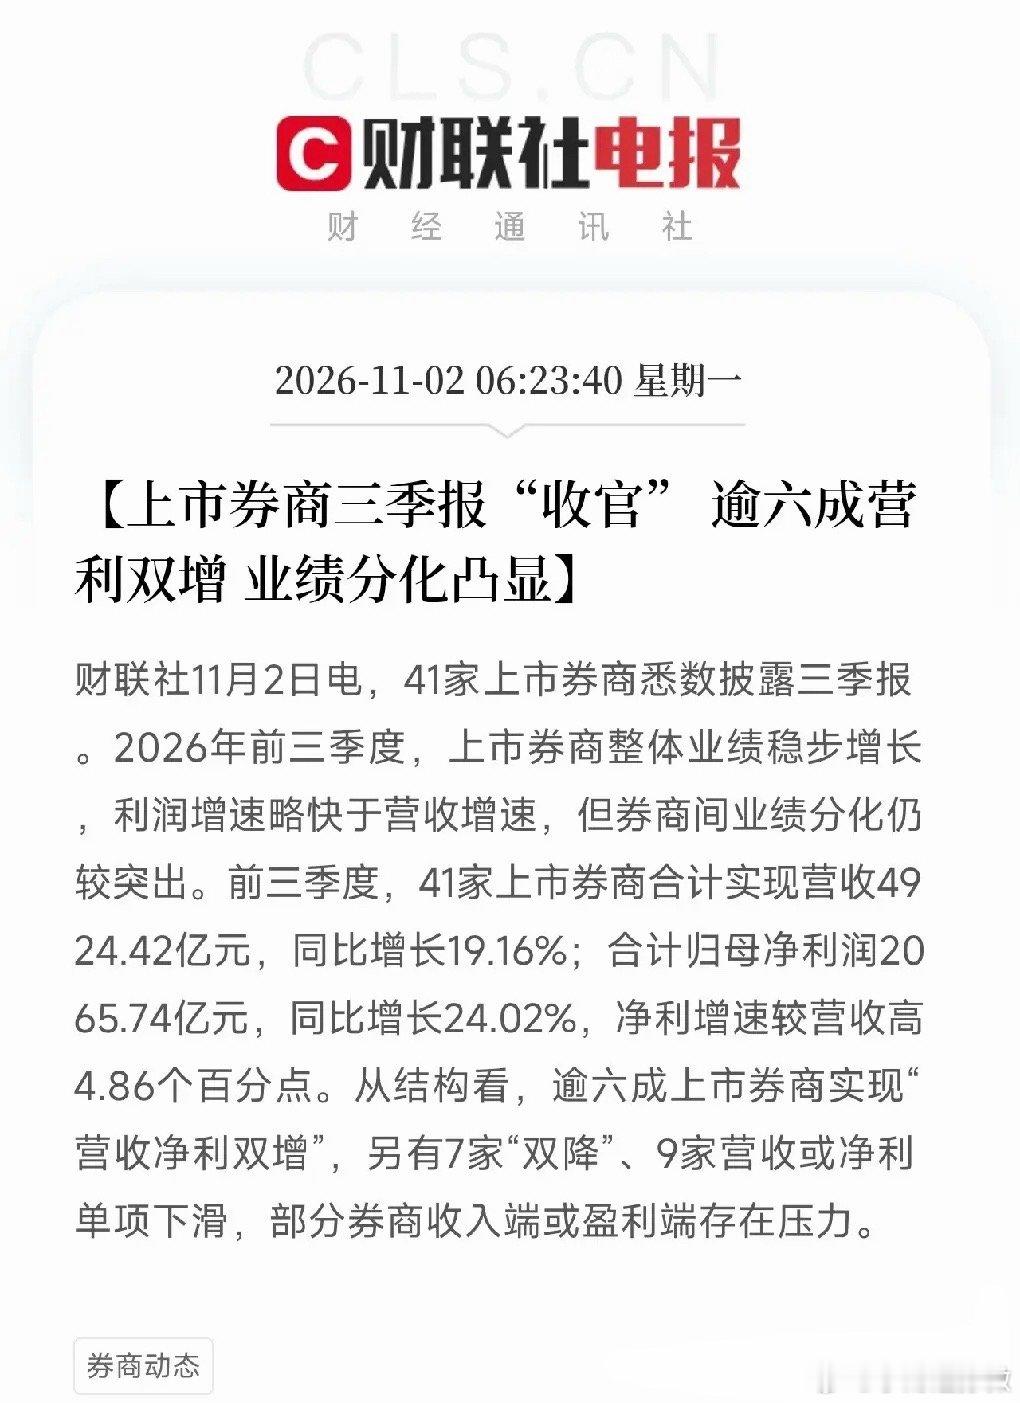
41家上市券商的三季报,全部摊在了桌面上
不是普涨,也不是普调,而是一张分化比较明显的成绩单。
2026年前三季度,41家上市券商合计营收4924.42亿元,同比增长19.16%;合计归母净利润2065.74亿元,同比增长24.02%。净利增速比营收增速高出4.86个百分点。逾六成实现营收净利双增,但另一边,7家双降,9家营收或净利单项下滑。
总数好看,结构不轻松。
先看那个4.86个百分点。利润跑得比营收快,说明这轮券商的增长,不是单纯靠通道费堆出来的。成本端在改善,资产端在修复,费用和减值对利润的压制在减轻。但问题也在这里:如果利润增速快于营收,靠的是少花和少计提,那这种弹性,能不能持续,要看四季度市场给不给脸。
再看分化。逾六成双增,意味着还有近四成券商,在收入端或盈利端掉了链子。同一个市场,同一段行情,为什么有人双增,有人双降?答案在业务结构里。经纪看成交量,投行看项目节奏,资管看规模和净值,自营看投资收益。三季度市场节奏一变,哪条腿短,哪条腿就先软。靠单条腿走路的券商,业绩弹性大,脆弱性也大。
更值得琢磨的是,这份成绩单出现在资本市场改革和新质生产力融资需求同时发力的节点上。券商是资本市场的中介,也是市场温度的称重器。整体利润增速快于营收,说明市场活跃度在向利润表传导;但分化凸显,说明靠天吃饭的那套打法,正在被业务结构分化取代。谁在投行、资管、自营上布局更均衡,谁在项目储备和资产质量上更厚,谁就能在同样的市场里多走一步。
当然,风险也在。市场成交如果回落,经纪和自营会先承压;投行项目节奏受政策和排队影响,不是公司能完全控制的;信用减值转回带有一次性,不能线性外推;单项下滑的券商,如果四季度没有结构性改善,全年压力还会往后挪。
别只看41家合计赚了2065亿。要去看,谁在双增里环比还在加速,谁的单季利润不是靠减值转回撑起来的,谁在投行和资管上锁住了明年的项目,谁又在市场温度收敛时现金流和业务结构更稳。券商的成绩单,不是看谁赚得多,是看谁赚得稳、赚得结构对。那才是这轮资本市场改革里,真正能穿越成交波动的硬通货。
财经