5个万万没想到,11月1日,几条消息,让下周的市场又不平静了。
第一,没想到沪深三季报净利润5.1万亿创四年新高,价格情绪已经触及了历史极致区域。 前三季度沪深两市5224家公司净利润5.1万亿元,同比增长8.5%,73%盈利,规模及增速均创2022年以来新高;科创板净利润增长4.7倍,人工智能板块净利润同比增长281.0%,机器人增长94.8%。短期价格情绪可能已经触及历史极致区域,量能逐步接近底部,杠杆资金、机构筹码、行业拥挤度仍需更长时间出清。业绩是后视镜,情绪是当下,市场交易的不是三季报,是四季度的不确定性。
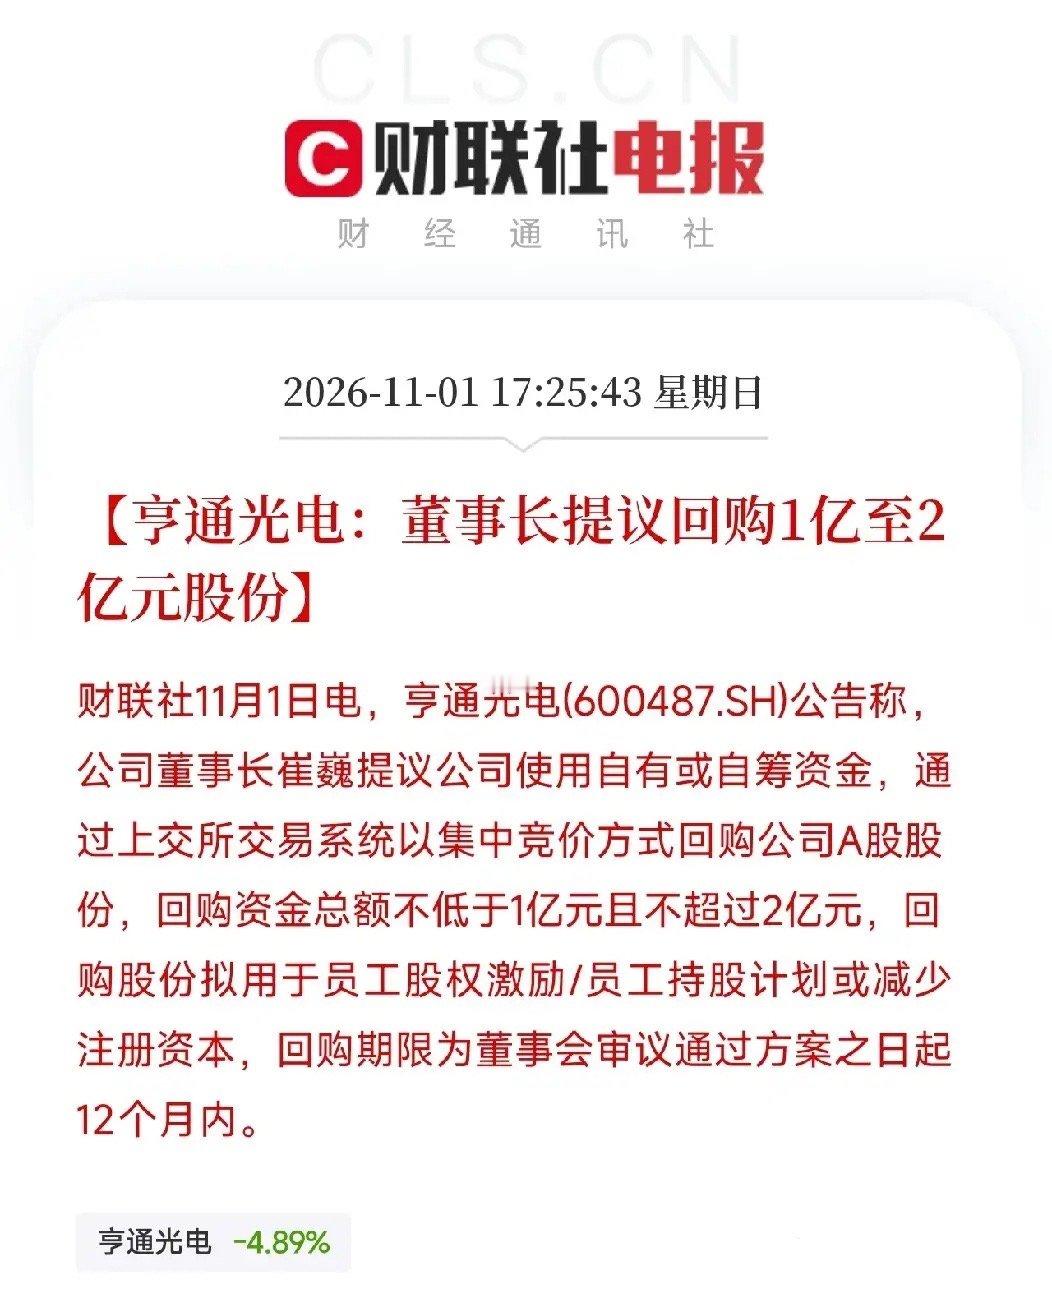
第二,没想到央行、证监会周末加班开会,亨通光电、弘信电子同一天提议回购。 央行将与金融监管总局、证监会召集各大银行开会,研究优化股票回购增持再贷款政策;央行、证监会明天上午召开座谈会,研究推动支持资本市场工具使用。同一天,亨通光电董事长提议回购1亿至2亿元,弘信电子董事长提议回购2亿至4亿元。政策工具和公司回购同时出现,不是巧合,是稳定市场的组合拳,但回购是信号,不是需求。
第三,没想到AI的下一站,不是更大的模型,而是把光引擎放到GPU中介层上、把DRAM做到4F²、把Agent做成Super-agent。 英伟达披露下一代CPO技术OOI,光引擎直接集成到承载GPU的硅中介层之上,原型样品已就位,仍处研究阶段;长鑫科技基于4F²架构的第六代技术平台DRAM完成工程样片验证;DeepSeek发布Super-agent架构,内部实例已持续运行,能在我没人第四,没想到G20外长会没达成共识,特朗普却说还要处理伊朗一两个目标。 G20外长会没有就地缘和经济安全问题达成共识;特朗普称美国还需处理伊朗一两个目标,包括镐山地下核设施;伊朗称已制定新的对方目标与资产清单。外交没共识,君事有清单。地缘风险不是背景音,是下周开盘前比较不确定的变量。
第五,没想到新势力10月交付集体创历史新高,传统车企销量却集体下滑。 小鹏交付50237台创单月历史新高,小米超5万台,零跑106127台同比增51%,蔚来34246台,极氪32483台同比增51.6%,鸿蒙智行33537台,长安启源63648台环比增22.24%,广汽埃安42357台同比增56.79%。但上汽集团10月销量43万辆同比下降5.28%,长城汽车10月销量12.04万台同比下降15.87%,东风本田10月终端销量17026台,上年同期28896台,同比降逾四成。不是汽车市场在增长,是新能源在替代。新势力的历史新高,对应的是传统燃油车的份额流失。
一边是业绩创四年新高、政策周末加班托底,一边是情绪触及极致区域、地缘风险在周末发酵;一边是AI三条技术路线同时突破,一边是新势力创新高、传统车企下滑。市场永远在解决旧问题,同时制造新问题。而能同时看清并驾驭多条线索的人,才能穿越这魔幻的2026年十一月开局。