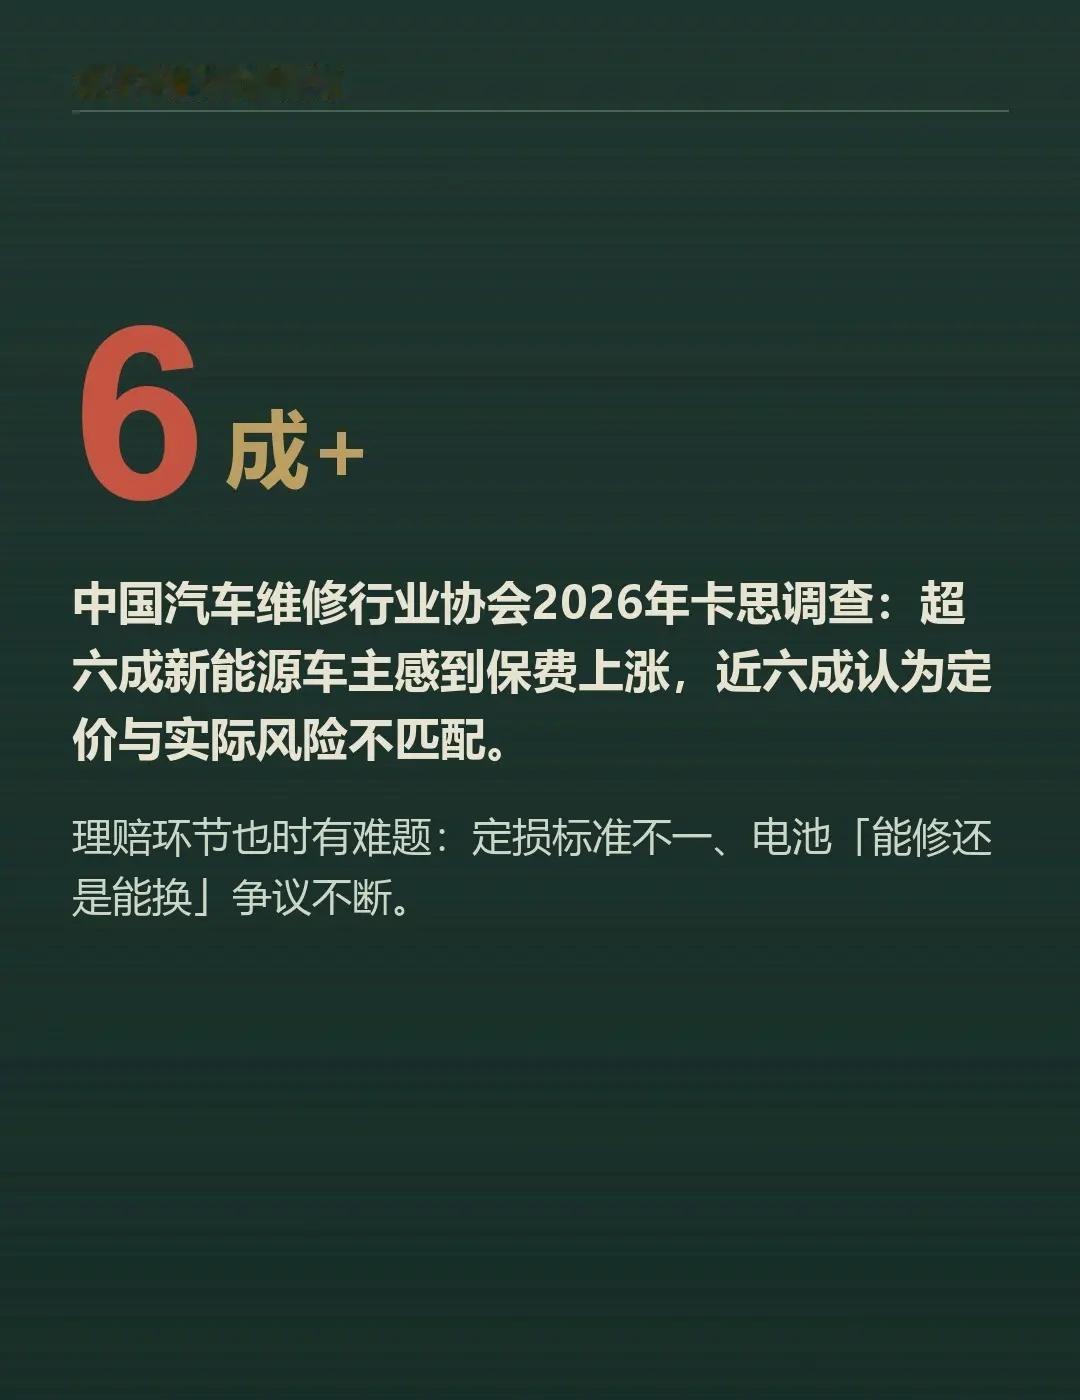
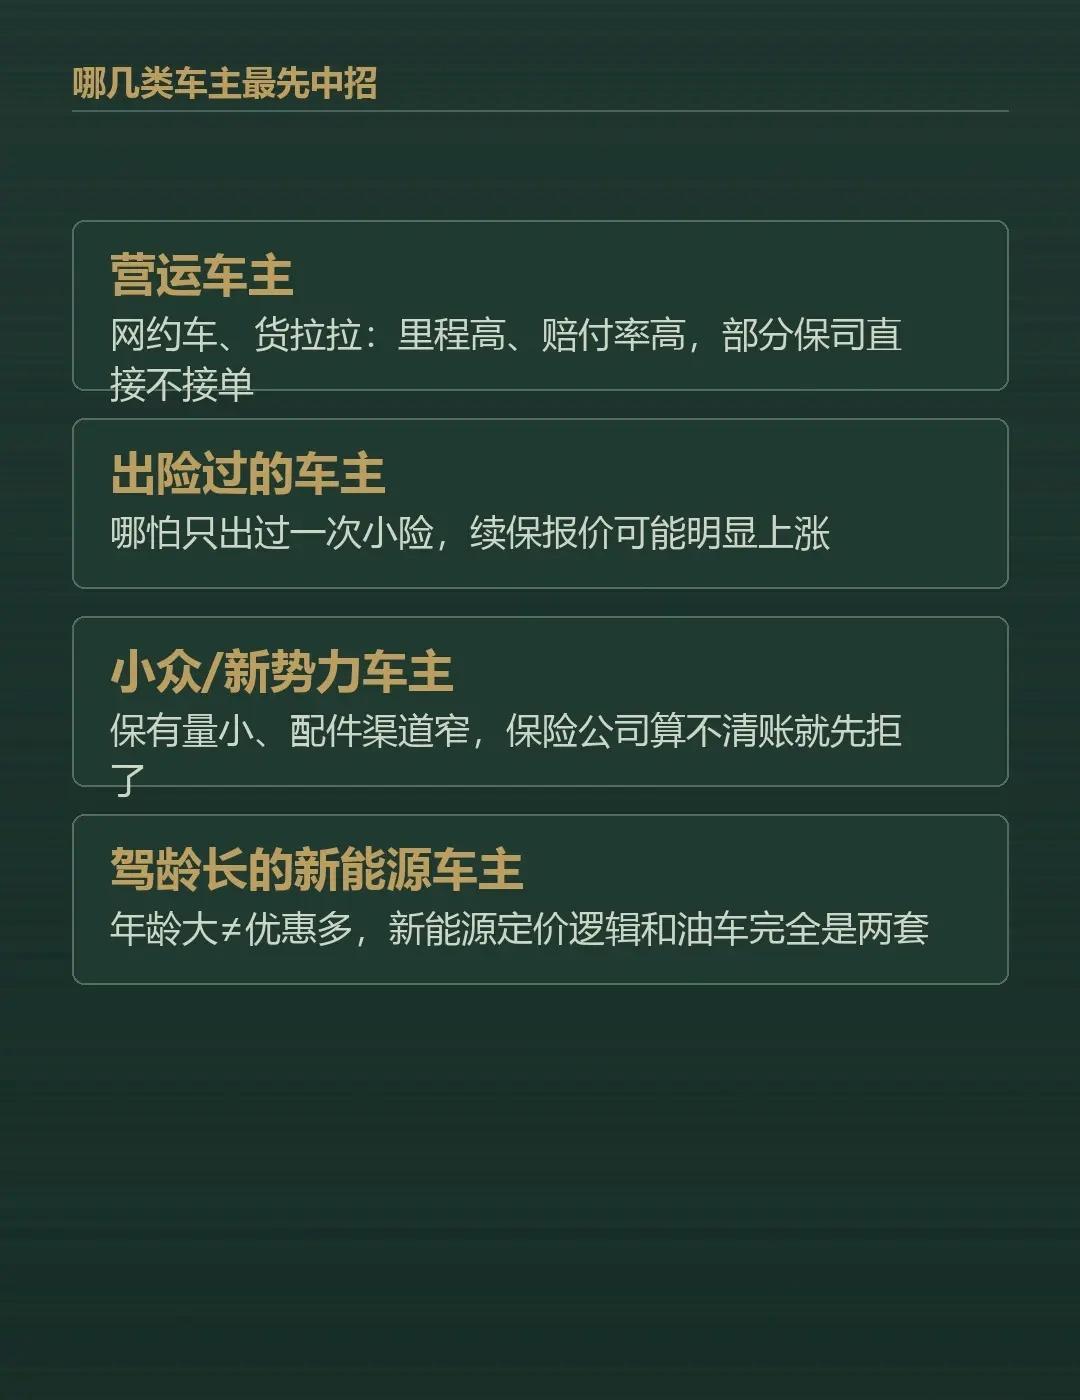
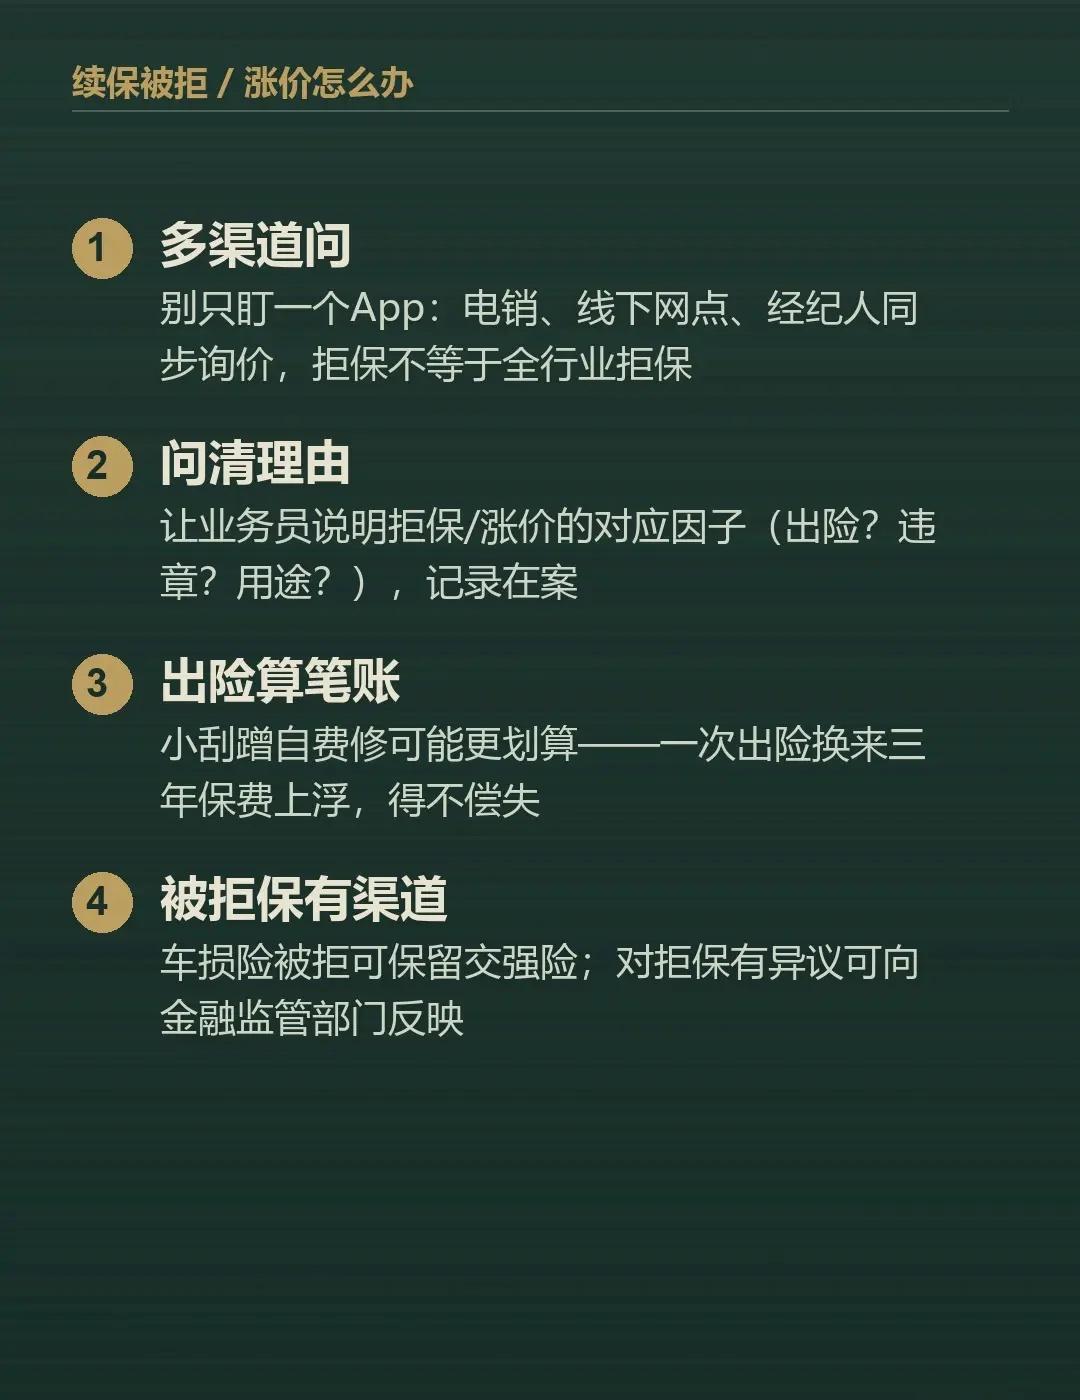
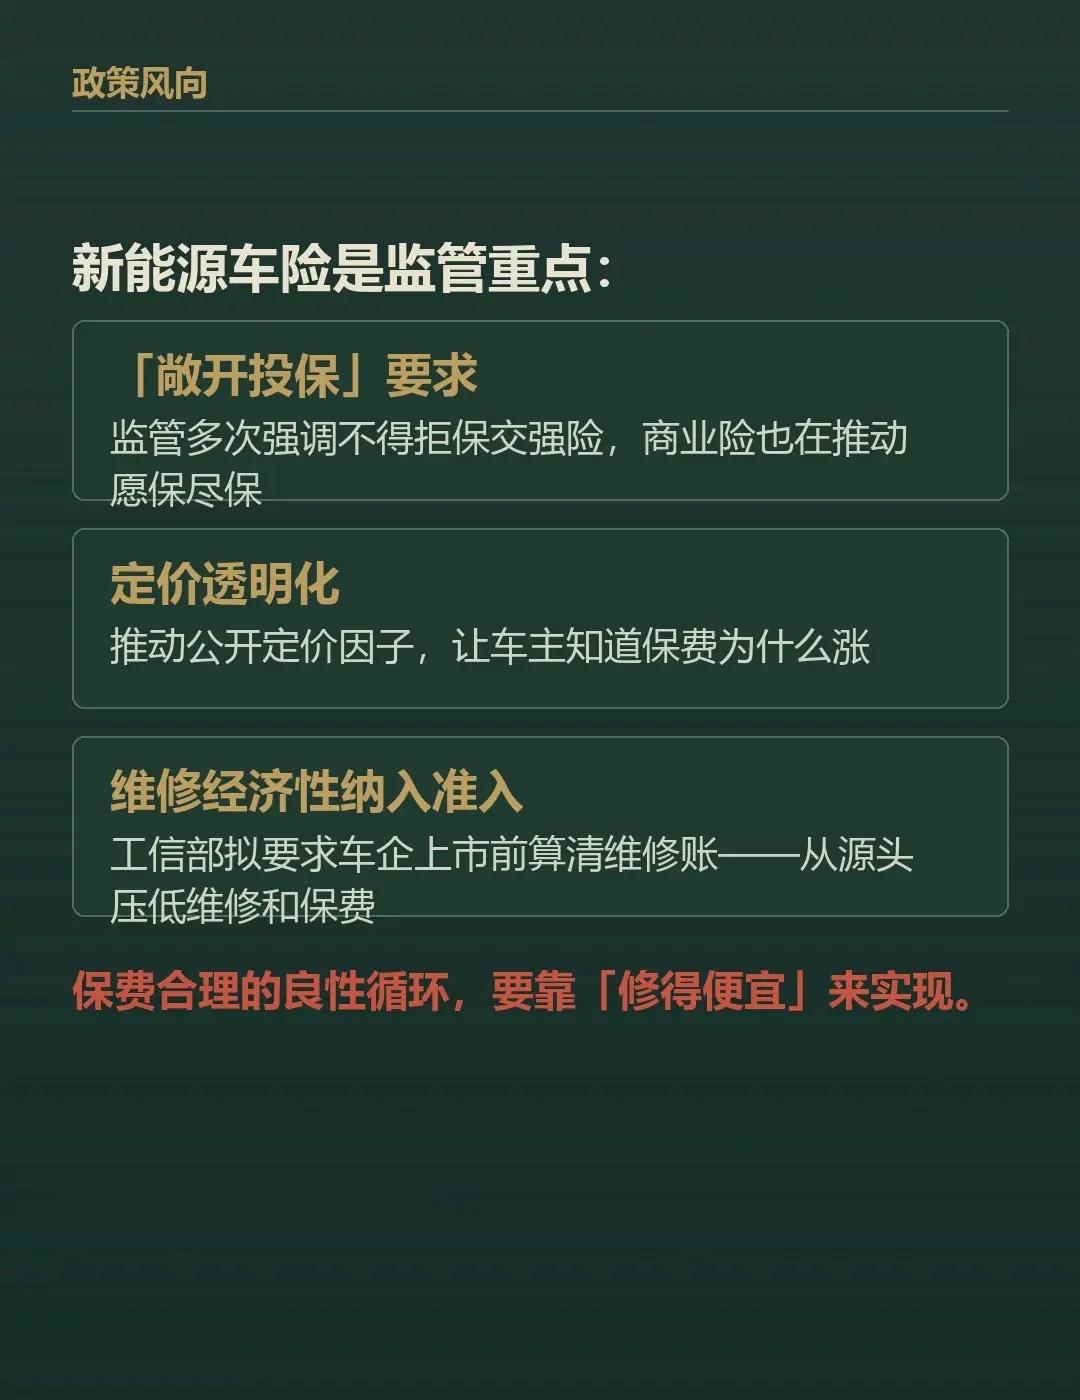
14家保司,拒报新能源车险。临近续保,武汉新能源车主徐先生在比价平台上等来的不是报价,而是「14家保司未报出价格」——据21世纪经济报道,这是2026年新能源车主续保时的真实一幕。他驾龄二十多年,开油车时从没遇到过没有一家报价的情况。更反常识的是:不少车主今年没出险,续保报价也涨了。「出险少=保费低」的旧公式正在失效。业内介绍,影响2026年车险账单的因子越来越多:交通违章记录、车辆用途变更(家用改营运)、你所在城市和同款车的整体赔付表现,都可能推高保费。根子在于维修贵:一体化压铸车身、传感器密布、电池包动辄整体更换,单点小碰擦就是天价维修。新能源车险赔付率显著高于燃油车,保险公司只能靠涨价和「挑客户」自保,于是出现线上「拒保」。中国汽车维修行业协会2026年卡思调查:超六成新能源车主感到保费上涨,近六成认为定价与车辆实际风险不匹配,理赔环节也时有难题。最先中招的四类车主:①网约车等营运车主(部分保司直接不接单);②出过险的车主;③小众/新势力车主(配件渠道窄,保险公司算不清账先拒了);④别以为驾龄长就便宜——新能源定价和油车是两套逻辑。续保被拒或涨价怎么办:①别只盯一个App,电销、网点、经纪人同步询价;②让业务员说明涨价对应因子并记录;③小刮蹭自费修可能更划算,一次出险换三年保费上浮得不偿失;④车损险被拒可保留交强险,对拒保有异议可向金融监管部门反映。监管也在推动:不得拒保交强险、商业险愿保尽保、定价透明化,工信部更拟把「维修经济性」纳入新车准入——从源头让维修便宜下来,保费才降得下来。(转述 续保 买车避坑 汽车科普