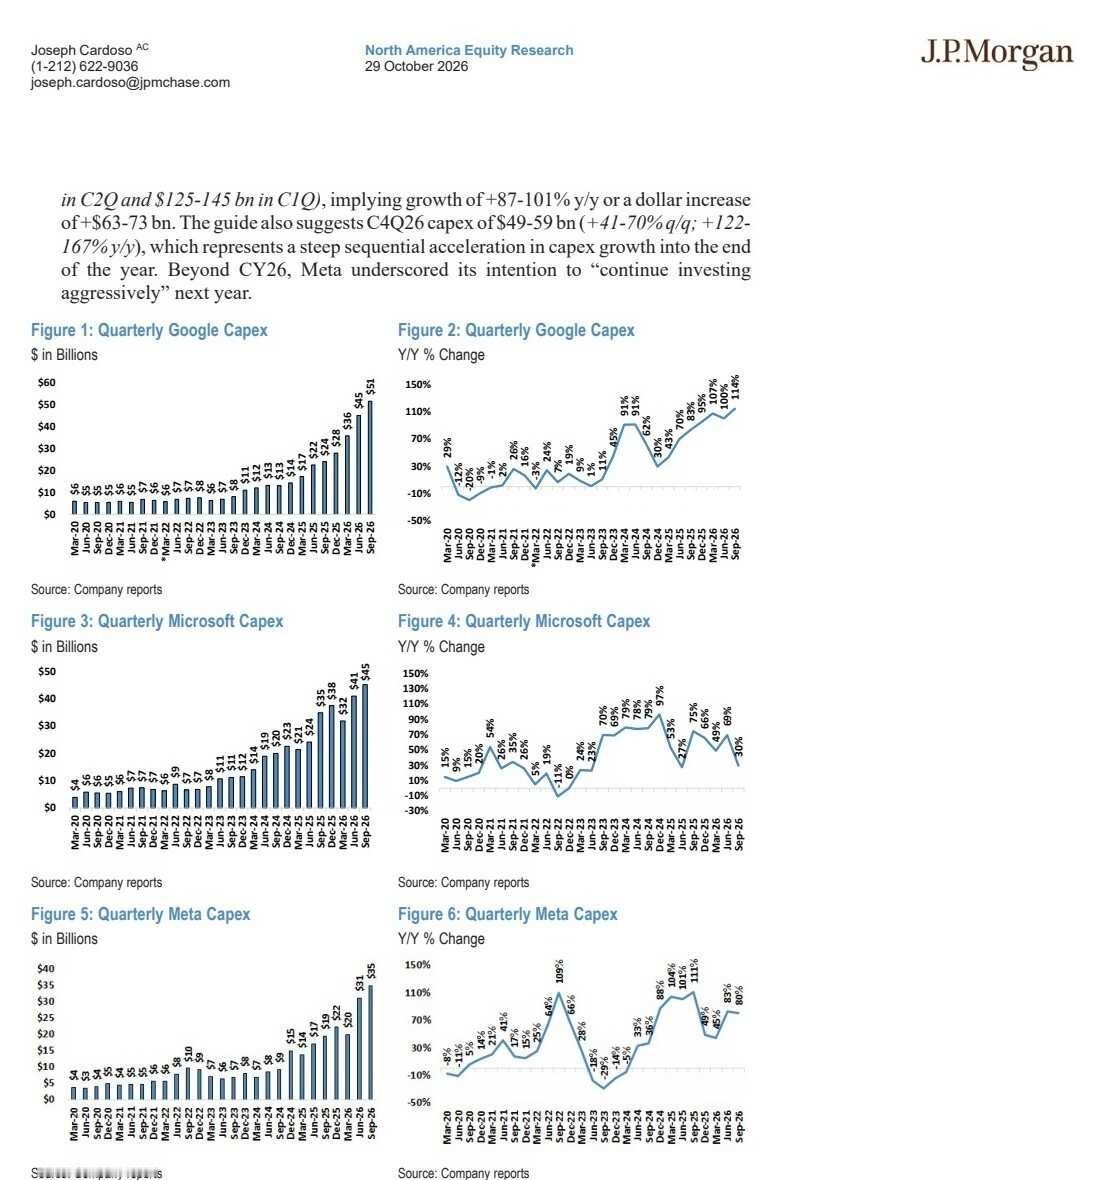
小摩云资本开支持续加速
1️⃣ 核心观点:AI基础设施投资仍在上行,云厂商的资本开支指引把景气周期拉长到2027年。
2️⃣ 机构:J.P. Morgan(小摩)
3️⃣ 日期:2026年10月29日
4️⃣ 研报核心:三家云厂商三季度合计资本开支约970亿美元,同比增64%;四季度中值约1740亿美元。
📌 为什么这篇值得看?|投资周期被重新拉长
小摩的重点不是单季支出,而是云厂商对2027年的连续表态。谷歌预计2027年资本开支仍将显著增加,微软预计基础设施投入至少维持到2027年下半年,Meta也强调继续积极投资。供给受限没有改变需求方向,反而让交付延迟成为订单递延。
🧠 怎么看这篇|从支出看订单
资本开支先进入服务器、网络、数据中心,再传导到芯片、光模块、电源和散热。三季度合计投入同比大增,说明AI需求已从试验阶段进入规模化部署。真正的预期差在于市场若只看短期交付瓶颈,可能低估了订单跨季度释放。
🏗️ 核心看点|三条传导链
第一,谷歌四季度投入预计继续加速;第二,微软短期低于计划主要源于第三方产能延迟,而非需求走弱;第三,Meta把服务器、数据中心和网络基础设施继续列为主要投向。受益方向集中在高端计算、网络互连、光通信和电力设备,承压点是融资成本上升与供应链扩产。
🧭 投资人怎么用|盯订单兑现
短期看云厂商季度指引、服务器交付和网络设备订单;中期看2027年资本开支是否继续上修。若资本开支增长放缓、交付延迟转为取消,逻辑失效;若订单排队和算力利用率同步提升,产业链盈利预期仍有上修空间。
🌐 View|我的拆解
这轮AI周期的关键不是某一家公司的单点投入,而是多家云厂商同时把建设周期延长。配置上应优先选择订单可见、供给稀缺且能把需求转成现金流的环节。
免责声明:本文仅为研报解读,不构成投资建议,投资有风险,入市需谨慎。
AI基础设施 云资本开支 数据中心 服务器 光通信 网络设备 算力周期 产业链分析 小摩研报