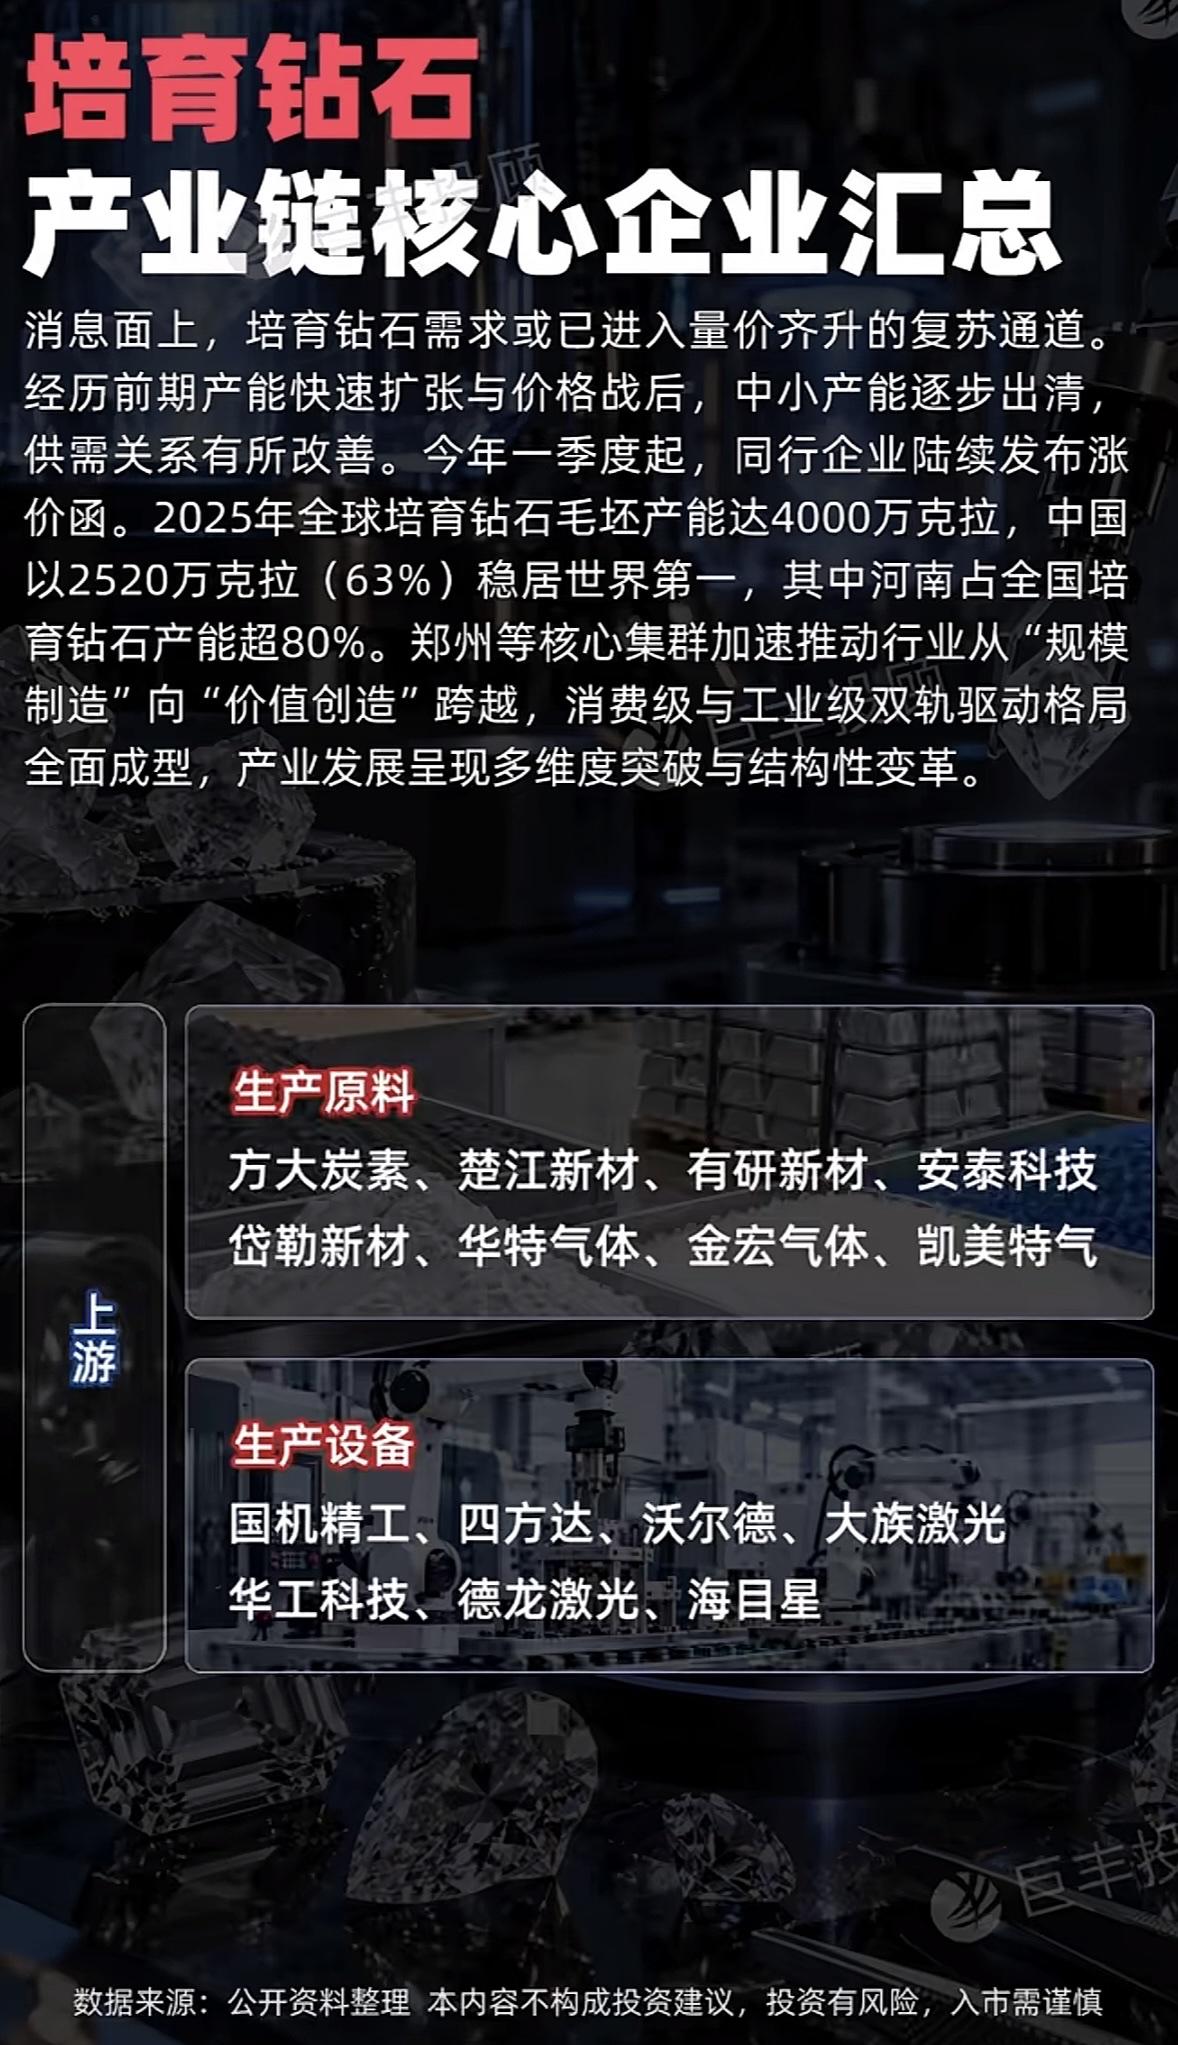
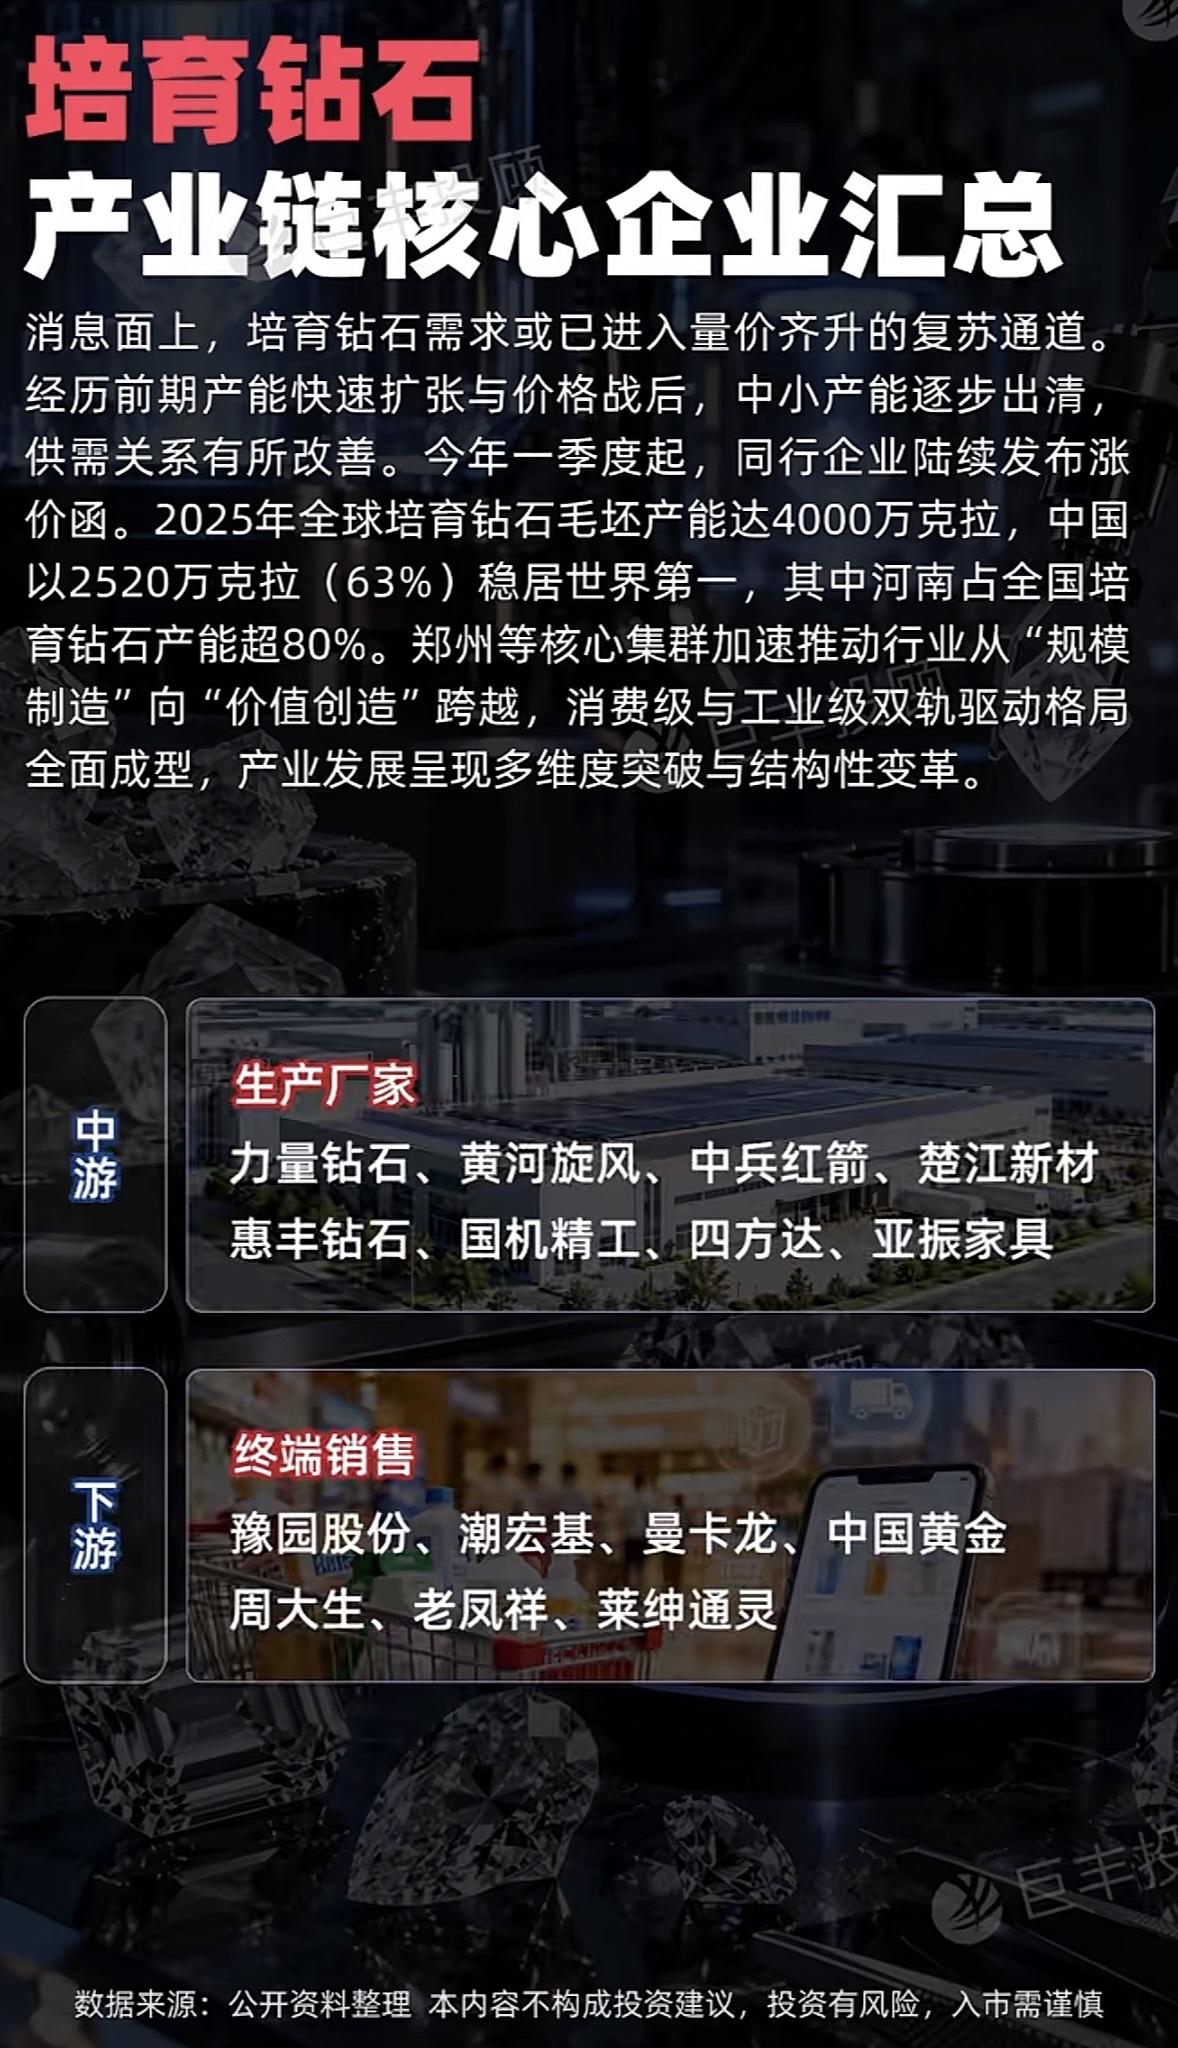
培育钻石(又称实验室培育钻石)的产业链核心企业。
我们可以将这条产业链分为三个关键环节来理解:
1. 上游:原材料与生产设备的“卡脖子”环节
* 核心逻辑:这一环节是整个产业链的基础,主要涉及培育钻石生长所需的原材料(如石墨粉、催化剂等)和核心生产设备(如CVD法或HPHT法所需的六面顶压机、激光切割设备等)。
* 重点关注:
* 生产原料:方大炭素、楚江新材、有研新材等。
* 生产设备:国机精工、四方达、华工科技等。
* 投资看点:如果行业进入量价齐升的复苏期,上游的设备商和原材料供应商将最先受益于下游厂商的产能扩张需求。
2. 中游:毛坯与成品钻石的“生产制造”环节
* 核心逻辑:这是培育钻石产能最集中的环节。正如图片中提到,“中国占据全球63%的产能,河南占全国80%”,河南郑州等地已经成为全球培育钻石的制造中心。
* 核心企业:力量钻石、中兵红箭、黄河旋风、楚江新材(跨环节)、国机精工(跨环节)等。
* 投资看点:这一环节的龙头企业通常拥有核心技术和规模优势。随着行业从“价格战”向“价值创造”转型,具备规模效应和技术壁垒的龙头企业将率先受益于价格上涨。
3. 下游:终端零售与品牌化环节
* 核心逻辑:培育钻石最终需要通过珠宝品牌和零售商触达消费者。目前的市场趋势是“消费级(珠宝首饰)与工业级(精密制造)双轨驱动”。
* 核心企业:
* 传统珠宝巨头:中国黄金、周大生、老凤祥、莱绅通灵等。
* 新兴培育钻品牌:潮宏基、曼卡龙等。
* 线上渠道:豫园股份等。
* 投资看点:随着消费者对培育钻石认知度的提升和价格优势的显现,下游品牌商的毛利率和销售规模有望迎来显著增长。
总结与趋势研判:
综合来看,培育钻石行业在经历了前期的产能过剩和价格战后,目前正处于底部反转的阶段。行业从粗放式的“规模制造”向精细化的“价值创造”转型,叠加涨价函的陆续发布,说明供需关系正在实质性改善。
(注:产业链梳理旨在帮助您更好地理解行业逻辑,不构成任何具体的股票买卖建议。周期股投资波动较大,入市需谨慎。)