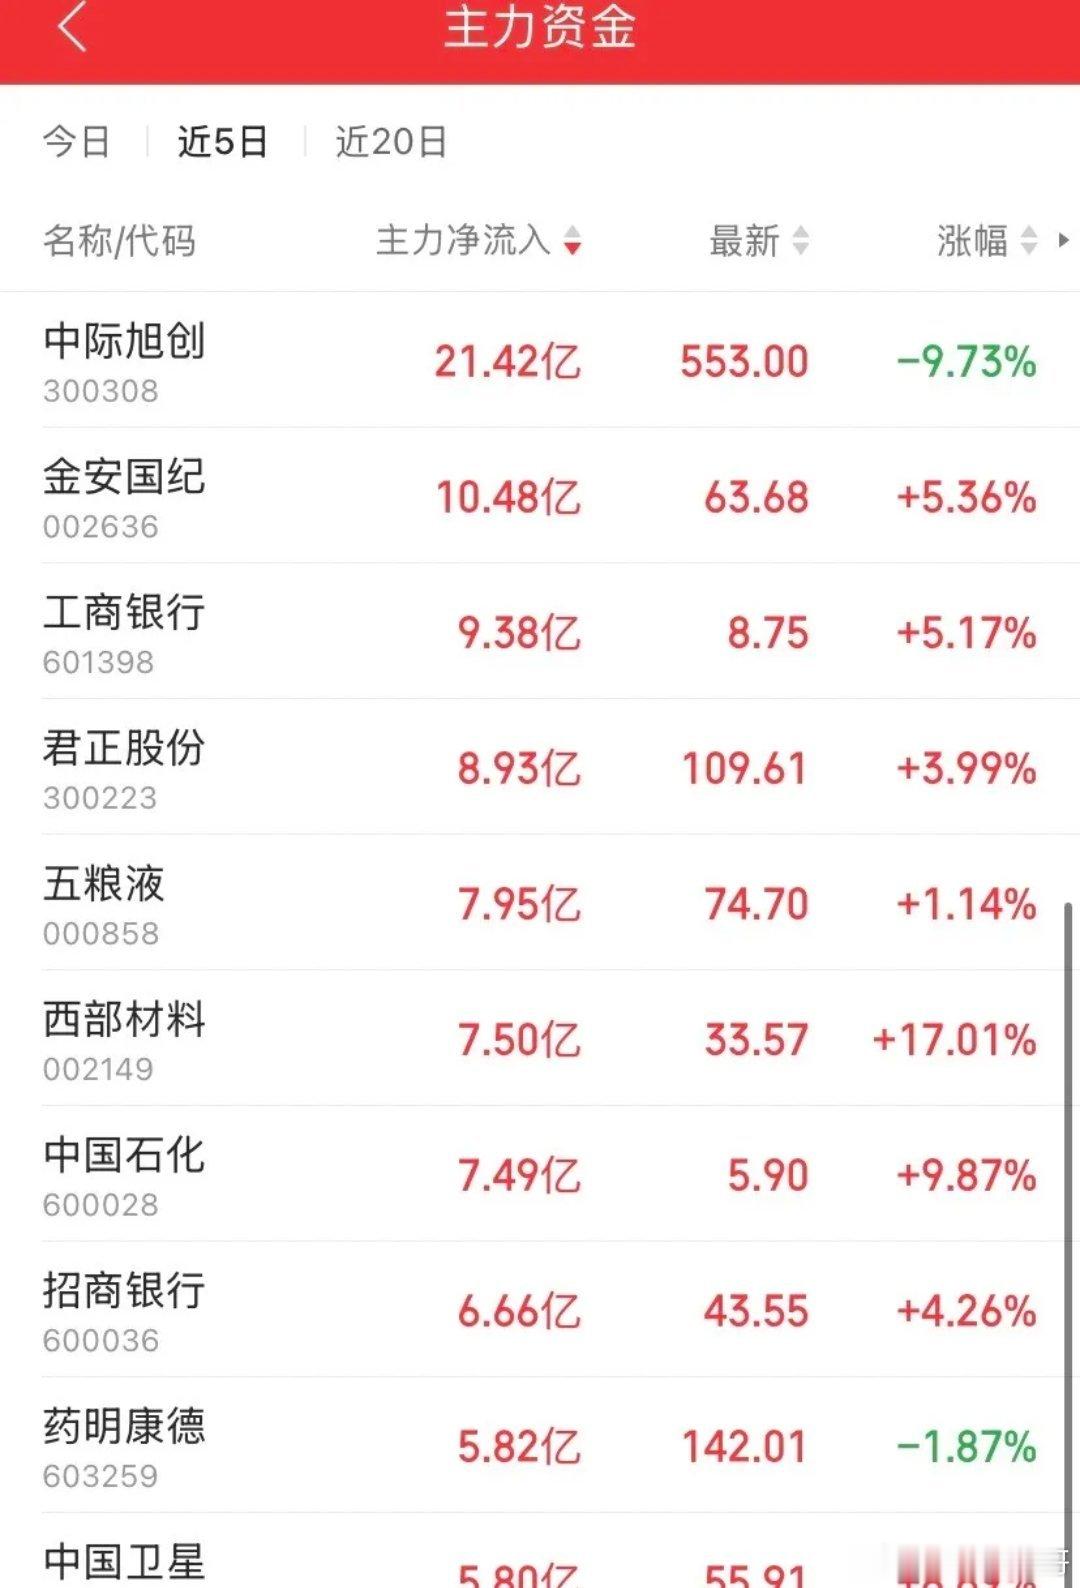
本周主力资金净流入前十,合计扫货近90亿,一个比一个有看头。不是乱买,是按梯队、按板块、按产业链在精准卡位。
【第一梯队:20亿级,AI算力绝对主力】
中际旭创,主力净流入21.42亿,股价却跌了9.73%。越跌越买,这动作说明什么?10月23日公司刚发公告:海外主要客户订单已下到2027年,部分重点客户直接给出2028年需求指引;10月30日刚接待完178家机构调研,1.6T光模块需求和订单增速被点名"预计较快"。订单能见度看到后年,这个位置砸下来,主力当成黄金坑在接。光模块是AI算力的"高速公路",这条路不铺通,后面所有大模型都是空中楼阁。
【第二梯队:10亿级,覆铜板涨价牛】
金安国纪,主力净流入10.48亿,股价+5.36%。三季报刚炸出来:前三季度净利19.24亿,同比暴增1012.67%,单季Q3净利11.58亿。原因就俩字——涨价。AI服务器用的高频高速覆铜板供不应求,公司从材料到议价权全占了。光大证券直接把PCB/CCL板块定性为"AI算力需求扩容+技术迭代升级+涨价传导兑现"三重共振。
【第三梯队:7到9亿,五条线同时开花】
这一档最有意思,主力在五个完全不同的赛道同时下重手:
工商银行9.38亿、招商银行6.66亿——银行双雄。六大行中期分红比例统一提到31%,2015年以来首次集体上调。10年期国债收益率一路往下走,大行股息率还在5%上下,险资、养老金这类长线资金不买它买谁?工行股价刚创历史新高。
君正股份8.93亿——车规存储芯片。国际大厂退出DDR4、LPDDR4细分领域,需求系统性转向公司;Q4存储价格继续涨,NAND Flash已经批量销售,车规DRAM从2026年开始执行涨价后新价。卡位汽车、工业、医疗高可靠赛道,周期韧性比通用存储强一个档次。
五粮液7.95亿——白酒。Q3主动控货挺价,普五批价从700到730区间开始修复,前三季度净利97.11亿同比+49.98%。白酒板块三季报是近年最差,但最坏的时候,往往就是资金左侧布局的时候。
西部材料7.50亿,股价+17.01%——稀有金属钛材。10月28、29、30日连续三天涨幅偏离值累计超20%,公司自己都发了异动公告。10月7日刚抛出定增11.9亿,投向高性能稀贵金属产线,下游直接覆盖航空航天、可控核聚变、半导体国产替代。钛合金是军工和商业航天的"骨头材料",技术壁垒极高。
中国石化7.49亿,股价+9.87%——油价。胡塞武装扩大袭击沙特能源设施,霍尔木兹海峡航运持续受阻,WTI原油站上95美元/桶,国内成品油10月29日晚刚官宣上调。地缘风险溢价短期退不下去。
【第四梯队:5到6亿,CXO加商业航天】
药明康德5.82亿,当日反而跌1.87%。但三季报硬得很:在手订单767.4亿,同比+36.4%,首次突破700亿大关,全年营收指引从585到605亿直接上调到610到619亿。主力又在"跌的时候买"。
中国卫星5.80亿,股价+8.69%,10月29日刚涨停。商业航天概念集体爆发,卫星制造龙头,三季报增长叠加卫星互联网组网加速。
【这波资金到底在买什么?】
把这十个名字摊开看,三条主线非常清楚:一条是AI算力硬链——中际旭创加金安国纪,从光模块到覆铜板,订单能见度和涨价逻辑同时兑现;一条是高股息防御——工行、招行、五粮液,低利率环境下的类债资产,险资长线锁仓;一条是地缘加军工自主——中国石化、西部材料、中国卫星,霍尔木兹和商业航天双重催化。
最值得琢磨的是:中际旭创和药明康德都是跌着被买的,工行招行是创新高被买的。主力不是在追涨杀跌,是在"高的拿着分红,低的捡订单"。
但话说回来——主力净流入这个数据,永远是滞后的后视镜。真正的问题是:这些标的里,哪些是真订单、真涨价、真分红在托底,哪些只是蹭着板块情绪被一起捎带上去的?下周开盘,分化马上就来。你手里拿的那个,是产业链上不可替代的一环,还是跟着喝汤的边角料?这个答案,决定接下来是吃红利还是接飞刀。