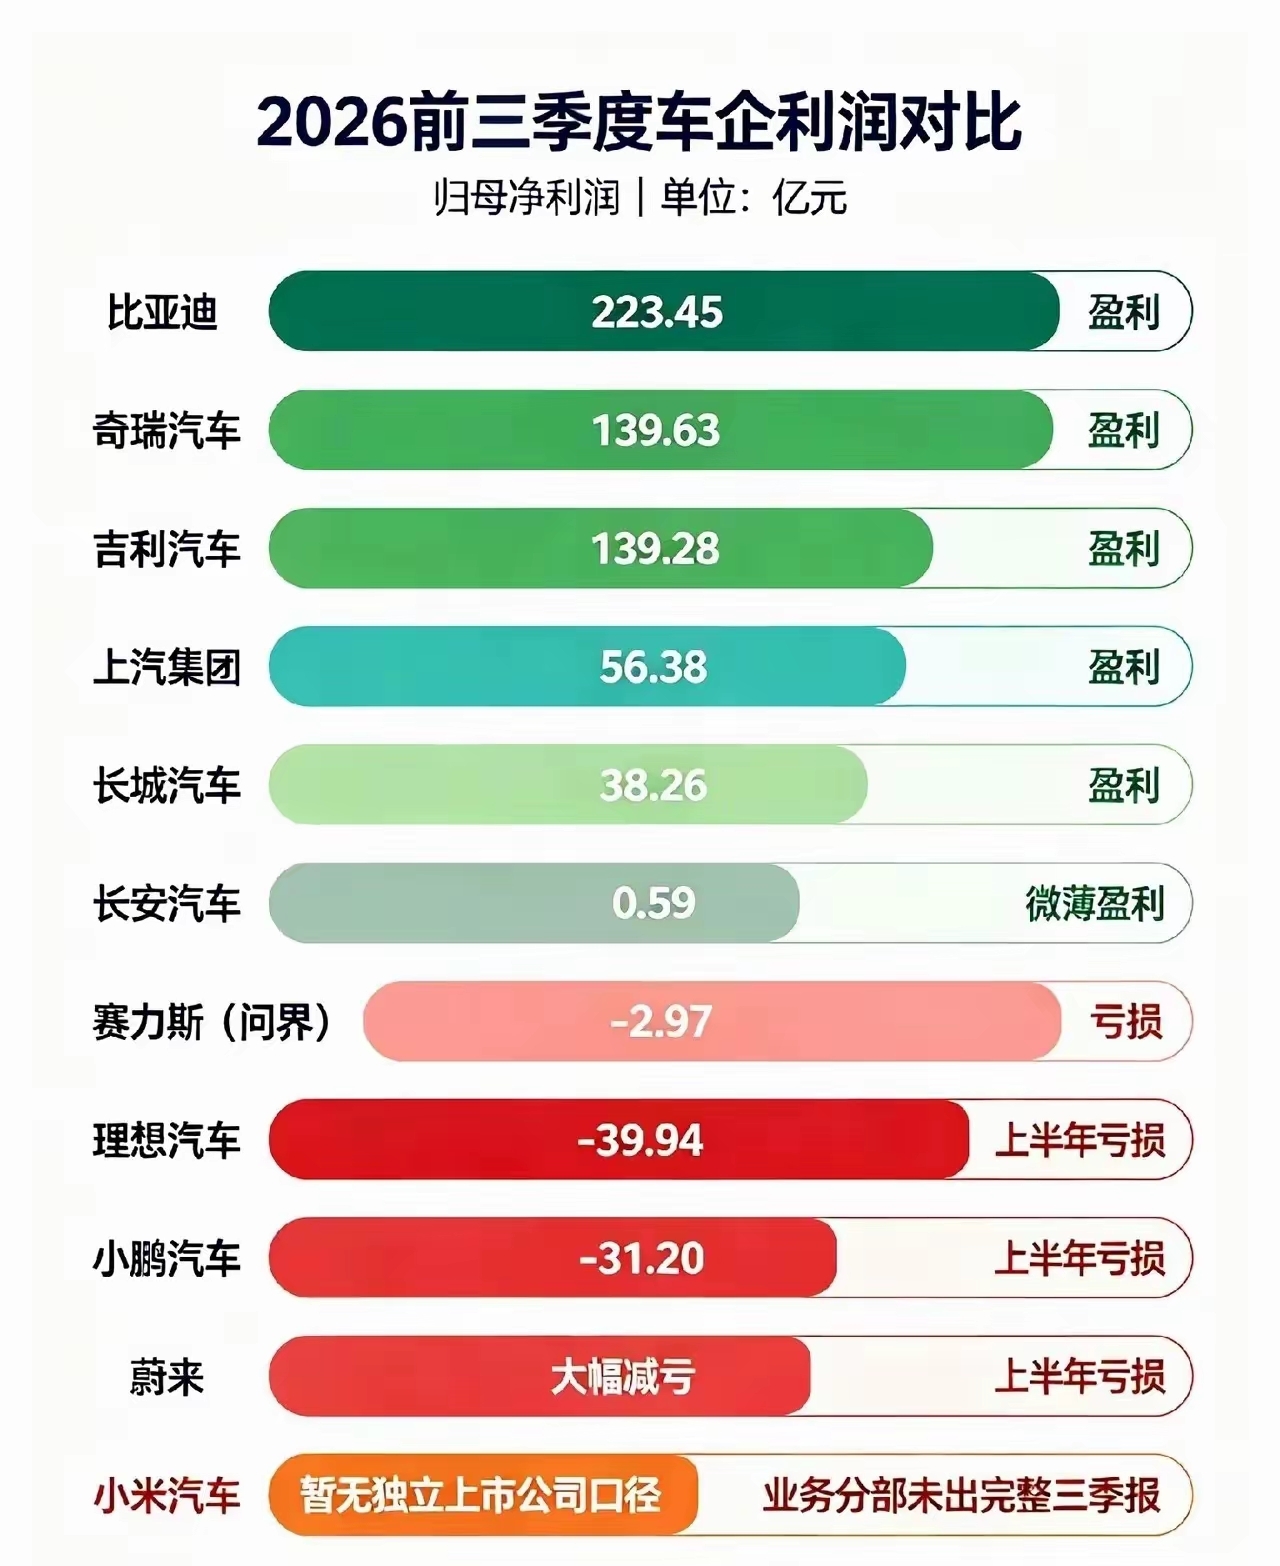
长城汽车昨晚披露了2026年三季度财报,单季度利润总额同比下滑超37%,前三季度海外销量却同比涨了42.43%。
出海销量一路走高,单季度利润出现明显回调。
两个数据放在一起,挺值得琢磨的。
先把财报里的核心数字捋一下,全是官方公告里的公开数据。第三季度营业总收入577.67亿元,同比小幅下降5.68%;归属于上市公司股东的净利润13.62亿元,同比下降40.75%;利润总额同比下滑37.49%,也就是大家讨论的利润下滑超三成的来源。
反过来销量端,前三季度累计卖了92.03万辆车,其中海外市场卖了47.6万辆,同比增长42.43%,差不多占到总销量的半壁江山。
财报里也明确说了业绩波动的原因:一方面是国内汽车市场持续承压,行业竞争激烈;另一方面是坚持推进全球化战略,海外销量和收入都在增长,但受海外税收政策补贴收益收回延期、汇率波动这些外部因素影响,利润端暂时没跟上销量的节奏。
说白了就是,海外的车卖出去了,市场份额也占住了,但部分补贴款项没按时到账,再加上汇率波动的影响,账面上的利润就被摊薄了一块。
我身边几个关注汽车股的朋友,今天早上还在聊这事。有人一看到利润下滑就开始慌,也有人说这是出海必经的阶段。我倒觉得没必要反应过度。
做海外市场本来就不是一上来就能赚快钱的。前期要建销售网点、做车型本地化适配、铺售后体系、打当地品牌知名度,哪一样都得先真金白银投进去。现在先把市场份额拿下来,把用户口碑做起来,后面利润释放是早晚的事。
而且拉到前三季度的维度看,总营收还是正增长的,同比涨了4.09%,说明企业的基本盘没出问题。利润端的下滑,有大环境的原因,也有海外布局的阶段性投入因素,不是经营基本面出了根本性的问题。
现在国内汽车市场的竞争强度大家都有感受,价格战打了一轮又一轮,不光长城,绝大多数自主车企的盈利都在承压。这种时候主动往外走,打开新的市场空间,本来就是很务实的选择。
其实看一家制造企业的长期价值,真不能只盯着单季度的利润数字。今天投出去的渠道费、研发费,是为了明年后年、甚至五年十年的市场铺路。自主车企从以前扎堆在国内卷,到现在敢往全球市场闯,本身就是行业升级的体现。
用短期的利润波动,换长期的海外市场空间,这笔账从长远看,其实不算亏。
当然了,投入什么时候能转化成稳定的利润,海外市场能不能稳住现在的增长势头,这些都是接下来要持续观察的点。但至少从目前的节奏看,战略方向是清晰的,落地步子也是稳的。
比起赚眼前的快钱,能沉下心布局长期市场的企业,反而更让人觉得踏实。
不知道大家怎么看这次的财报数据?你们觉得自主车企出海,大概要多久才能进入稳定盈利的阶段?