美国这下好了。干干净净。清清白白。上亿美金砸下去,一夜回到从前。以后也更加清静。
2026年10月下旬,个极其罕见的新闻在产业圈炸开了锅——路透社爆料,美国国防部稀土“脱华”标杆项目,彻底黄了。通用汽车宁可惹官司,也坚决撕毁十年大单。
这事最讽刺的地方不在合同撕了。在于工厂建好了,设备装好了,工人招齐了,最大客户跑了。
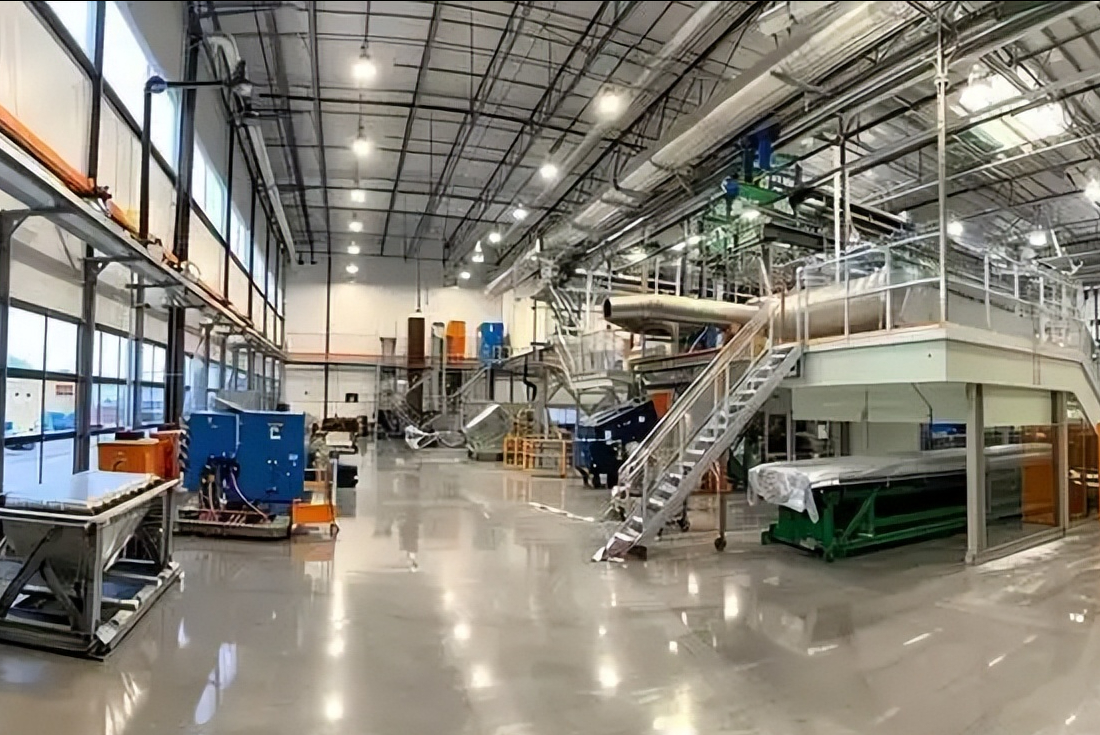
南卡罗来纳州那座耗资五亿美元的磁体厂,去年底才投产,年产能接近两千吨,九成产量白纸黑字写给通用。通用在七月一号悄悄发了终止通知,硬是捂到十月才被路透社抖出来。
一家为通用量身定做的工厂,刚学会走路就被亲爹扔在了路边。
钱是真的砸了。国防部依据《国防生产法》掏了9410万美元,能源部批了1.118亿美元税收抵免,南卡州政府又添了基础设施拨款,私募基金配上3.35亿美元融资。联邦政府前后扔进去超过两个亿,私人资本跟着押了三亿多。
华盛顿的算盘曾经打得震天响:政府出钱降风险,车企签长约保需求,银行看订单放贷款,工厂靠规模压成本。国防部甚至专门写论文,把这套模式夸成“教科书式案例”。
教科书翻到最后一页,写的是仲裁申请书。
通用为什么跑。账太简单了。
VAC美国工厂造出来的磁体,比从中国进口的贵出三倍多。行业报价摆在那里,非中国磁体每公斤比中国货贵十到三十美元,加工成本普遍高出三成到五成。
通用自己的电动车销量前三季度掉了四成多,第三季度直接腰斩,雪佛兰那款主力电动车型从两万五千辆跌到一千九百辆。一辆电动车用两到四公斤磁体,通用全年电动车对应的磁体需求撑死几百吨。
它在VAC锁定的合同量是接近一千八百吨。
合同锁定的量和实际能消化的量差了七八倍,不断供才是奇迹。
更狠的一刀来自政策本身。特朗普政府上台后砍掉了电动车税收优惠和激励措施,通用年初就撤回了六十亿美元电动车投资,前三季度为战略调整认了三十六亿美元净费用。
华盛顿一边掏钱建磁体厂,一边把磁体厂最大的买家从电动车市场里踹出去。
供给端在踩油门,需求端在拉手刹,中间那根传动轴不崩才怪。
美国稀土自主的整座大厦,最脆弱的那根柱子从来不是技术,是“车企愿意一直亏钱卖电动车”这个假设。补贴退潮,假设归零,大厦跟着归零。
中国这边连戏都不用加。
同一时间,中国稀土磁体九月出口冲到6165吨,环比涨了两成多,历史新高。全球九成以上的稀土加工和磁体产能捏在中国手里,分离成本比美国低六成。
这不是几笔补贴能追上的差距,是从采矿、分离、冶炼到磁材成型的完整产业集群,是几十年电价、环保成本、工艺积累和规模效应拧在一起的结果。
美国可以印钞票建工厂,印不出一条产业链。工厂能买设备、能招工人,唯独买不到“隔壁就是供应商、下游就是客户”的生态。
这事也不是头一回。莱纳斯在得州的重稀土设施黄过,ReElement拿了五角大楼八千万美元贷款意向又主动退出,MP Materials拿着国防部每公斤一百一十美元、为期十年的价格下限,股价照样被政策摇摆折腾得七上八下。
华盛顿每换一届政府,稀土战略就换一套打法,补贴发出去又收回,合同签下来又作废。企业不傻,看得懂风向。
通用撕合同只是把华盛顿不敢明说的真相摆上了台面:靠行政命令和财政支票强行扭转市场规律,最后买单的永远是工厂和纳税人。
那座五亿美元的工厂还在南卡罗来纳站着,仲裁案号冷冰冰地挂在法院系统里。e-VAC说通用无正当理由毁约,索赔金额可能把整条收购链一起拖下水。
Energy Fuels那笔十九亿美元的收购计划悬在半空,七亿多美元的政府贷款配套也跟着晃。三百个承诺岗位、九千多万国防部设备款、一亿多税收抵免,全部押在一个已经被最大客户抛弃的产能上。
华盛顿当初把项目包装成“摆脱中国依赖”的标杆,现在标杆倒了,连一块体面的遮羞布都没留。
稀土从来不是挖出来就能用的土。它是分离槽里一吨一吨熬出来的酸,是磁体线上一年一年磨出来的良率,是下游客户敢把电机设计押上去的信任。
这些东西,五亿美元买不到,三十一亿美元也买不到。
美国可以用政治口号把供应链“搬”回本土,搬不动的是成本、是配套、是市场愿不愿意为“清白”两个字多付三倍价钱。
通用用一张终止通知给出了答案。
答案不好看,但足够诚实。