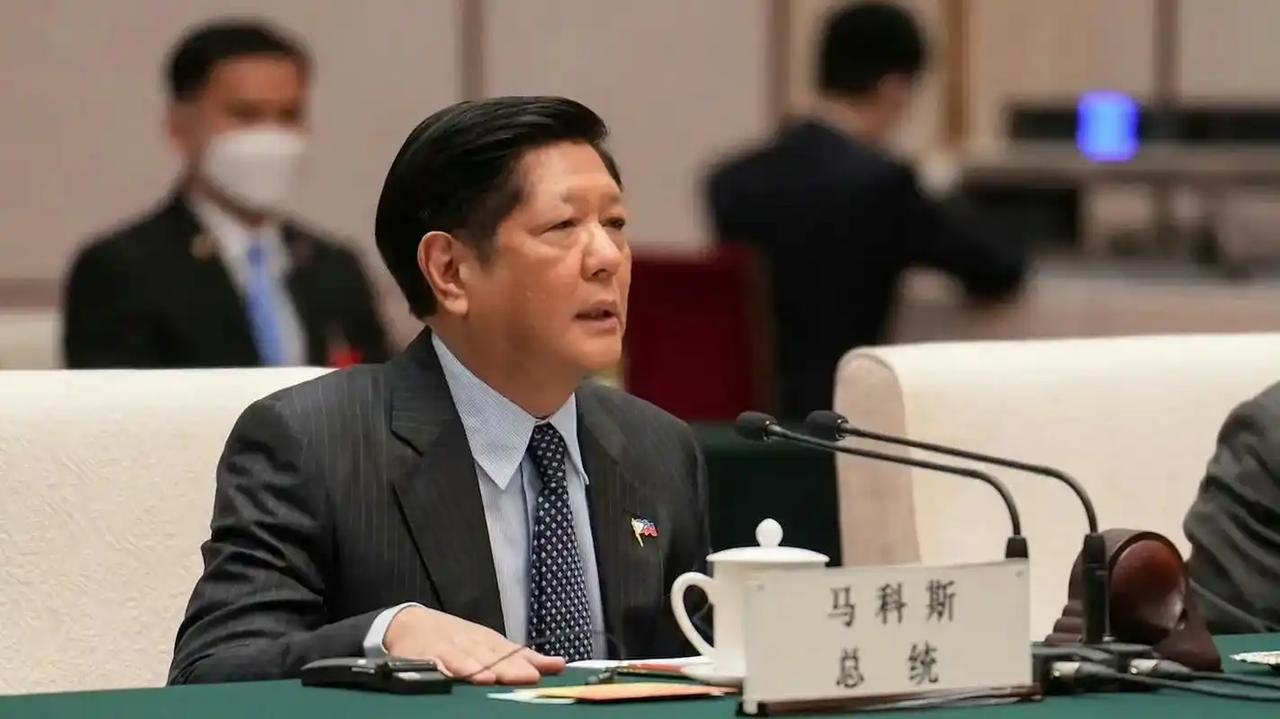
这回真别再急着伸手了!菲律宾撞上的麻烦,恐怕才刚露头!10月28日,外媒消息称,菲律宾总统小马科斯在比索兑美元跌至历史新低64.17后放话,将穷尽一切可用手段力保比索。
小马科斯说“动用一切可用手段”,可市场的反应已经把底牌翻了一半。比索从2025年底的58.79一路滑到64.17,年内跌幅超过8%,10月27日收盘创下年内第33次历史新低,盘中一度摸到64.18。
总统喊“别慌”,左翼联盟“新爱国联盟”主席雷耶斯直接顶了回去:不慌是特权阶层才说得出口的话,因为他们不用承受物价和利率的压力。
问题从来不在嗓门,在钱包。菲律宾的钱包漏风,漏在三个口子上,每一个都不是靠“捍卫”两个字能堵住的。
第一个口子,是贸易账上止不住的逆差。 菲律宾9月贸易逆差扩大到51.5亿美元,比去年同期又多出10.3%。进口冲到150.3亿美元,1991年有统计以来的最高单月纪录;出口虽然也创了新高,但增速追不上进口。
进口的大头是电子产品、矿物燃料和谷物,每一样都绕不开美元结算。比索越软,买同一船燃油、同一批化肥要付出的比索就越多,成本顺着运输、电力、食品一路往下渗。
前央行行长奎西亚把话说得很直:比索走弱不光是美元强,菲律宾自己的贸易赤字、财政赤字、外资减少、美元流入疲弱,都在往下拽。
第二个口子,是经常账户的窟窿在加速张大。 2026年第一季度经常账户逆差已经冲到GDP的4.8%,第二季度单季扩大到89.68亿美元,相当于GDP的-7.3%。央行对全年的预测是180亿美元,但到了10月,这一预测又被上修到191亿美元。
经常账户持续失血,意味着菲律宾每一年都要从外面找新的美元来填,而找美元的方式无非是借债、吸引外资、或者等侨汇。偏偏这三条腿,眼下没有一条是稳的。
第三个口子,是外债在涨,而外资在退。 截至2026年6月底,菲律宾外债总额冲到1549.3亿美元的纪录高位,外债占GDP的比重从30%升到31.6%。短期外债按剩余期限算达到316.4亿美元,外汇储备995亿美元虽然覆盖了3.1倍,账面不算难看,但储备本身已经从年初113亿美元的高位滑了下来。
更关键的是流入端:8月单月短期外资净流出3.15亿美元,菲律宾股票和债券市场上外资净卖出的状态贯穿了2026年大部分时间。高盛在比索还没跌破64的时候就已经给出年底64的预测,说明市场看的不是某一天的情绪,是持续失血的方向。
这三个口子叠在一起,小马科斯手里的“工具”其实很窄。央行已经四次加息,基准利率抬到5%,但9月通胀还是冲到了7.2%,食品通胀6.7%,比8月又跳了一截。
加息压不住输入型涨价,因为推高电费、油费、饭钱的是进口账单,不是国内信贷。
总统自己也承认,石油方面“基本上无能为力”,能动的只有食品价格。可食品价格的控制,同样受制于进口化肥、进口燃料和比索汇率,一环扣一环,没有哪一环是可以单独解开的。
更深的麻烦在于,这场贬值发生在菲律宾最没有本钱承受它的时候。二季度GDP增速已经掉到2.3%,亚开行9月把全年增长预期从3.8%砍到3.3%,多家机构给出的三季度预测在2%到3%之间,甚至更低。
经济在减速,物价在加速,比索在贬值,外资在离场,四条线同时往不利的方向走。民众的感受比数据更直接:马科斯政府的净满意度已经跌到负13,是近16年来历任政府的最低点,通胀被列为不满的头号来源。
一个支持率在谷底的政府,即便真想拿出什么“一切可用手段”,政治空间和执行能力也都是打折扣的。
所以回到那句“不应该出手帮忙”,逻辑并不复杂。中国连续十年是菲律宾最大贸易伙伴,菲律宾进口产品里四分之一以上来自中国,榴莲、香蕉、芒果的出口市场在中国,基建和清洁能源的合作空间也在中国。
但马尼拉近几年的选择是把政治关系往下压,把经贸合作的潜力晾在一边。菲律宾驻华大使自己都呼吁中国投资者抓住机会,可数据摆在那里:菲律宾去年吸收的中国投资只有100多亿比索,不仅远低于越南、印尼,连柬埔寨、老挝都比不过,仅比文莱稍多一点。钱是最诚实的,它不会因为一句“欢迎”就跨过不稳定的预期。
比索跌到64.17,不是中国该不该伸手的问题,是菲律宾自己先把接住那只手的姿势撤回去了。汇率是一面镜子,照出来的不是某一天市场的脾气,而是一个经济体在贸易、财政、外资和政治信任上同时松动的结果。
小马科斯说“别慌”,可市场已经把答案写在了每一笔进口账单、每一次外资卖单和每一张超市小票上。当钱包的漏洞是自己一口一口咬出来的时候,外面的人递不递那块补丁,其实已经不那么重要了。