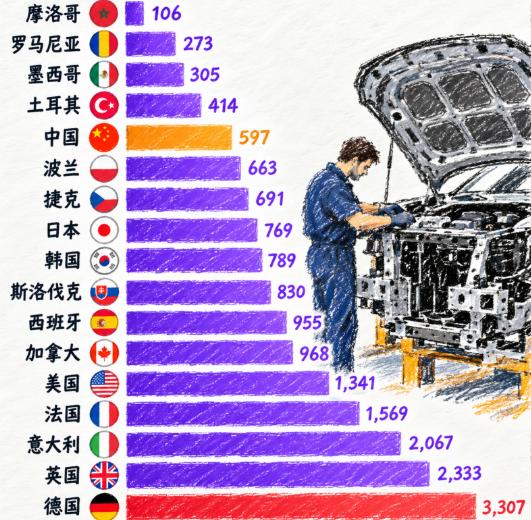
有传闻称:在德国造一辆车,光是支付给工人的劳动成本就高达 3307 美元(折合人民币近 2.4 万元)。
奥纬咨询 2024 年一份覆盖全球 250 多家整车工厂的报告,抛出一组极具冲击力的数据,重新撕开全球汽车制造业竞争的底层逻辑:在德国本土组装一台车,单车劳动力成本达到 3307 美元,折合人民币约 2.4 万元,很多人第一眼看到这个数字,第一反应是发达国家造车都贵,可横向对比之后,就能看懂这场制造业淘汰赛的残酷。
这份报告里的单车劳动力成本,并非单纯工资,而是综合薪资福利、工时制度、生产效率之后的核算结果,包含薪酬、社保、各类员工福利,是整车装配环节直接人力支出,不包含能源、设备折旧、原材料等其他制造费用。
摩洛哥单车人工成本仅 106 美元,墨西哥 305 美元,罗马尼亚 273 美元,中国为 597 美元;同为高收入工业国,日本 769 美元、韩国 789 美元,就连同样工会势力强大的美国,单车人力成本也只有 1341 美元,不到德国的一半,简单换算,德国造一台车的人工开销,足够摩洛哥工厂完成 31 台车的装配人工支出,是中国的 5.5 倍左右。
看到中国 597 美元这个数据,我最先想到的,就是过去西方媒体老生常谈的论调:中国制造靠廉价劳动力取胜,这组数据恰恰把这个说法推翻了,我们的单车人工成本,高于墨西哥、罗马尼亚这些制造基地,已经脱离了 “低价劳动力红利” 阶段。
中国车企的核心优势,藏在完整的产业集群、高密度自动化产线、上下游配套协同效率里,一台车需要的上千种零部件,很多都能在百公里范围内配齐,供应链响应速度、排产柔性,才是我们制造优势的根基,而不是压低工人薪资。
燃油车时代,这套成本差距并不致命,过去一台燃油车,发动机、变速箱结构复杂,精密机械装配环节多,德系品牌靠着长期积累的技术壁垒、品牌光环,形成稳定溢价,不少消费者愿意为 “德国工匠精神” 买单,更高的单车人工成本,可以被品牌溢价消化掉,大家买车的时候,愿意为厚重底盘、精密机械结构支付额外价格,人力成本的短板被掩盖起来。
但是电动化浪潮到来之后,游戏规则彻底改写,电动车的零部件数量大幅精简,三电系统模块化程度很高,造车逻辑慢慢转向大型智能终端组装,不再比拼复杂机械结构,转而比拼供应链速度、自动化节拍和成本控制能力,一台入门代步电动车,整车利润空间本就微薄,德国单车 3307 美元的人力成本,甚至已经超过不少入门电动车电池板块的利润空间。
一边是东亚工厂机械臂高速运转,短时间内就能完成一台整车装配;另一边,德国本土车企深陷劳资博弈的循环。
德国本土 35 小时工作制、完善劳工保障、强势工会,是几十年发展形成的社会契约,也是一把双刃剑,车企想要调整工时、压缩人力开支,往往要和工会拉锯数月,裁员、调整福利都会引发大规模抗议。
最近几年,大众、奔驰、宝马接连传出本土工厂减产、产能外迁的消息,不少产能向匈牙利、摩洛哥等成本更低的地区转移,本土产量持续下滑,就是成本压力最直观的体现。
很多人会简单把这件事归结为 “工会拖垮德国汽车”,我并不认同这个单一视角,工会保障劳动者权益本身没有错,高福利也是德国社会长期发展的选择,真正的矛盾在于:产业模式迭代了,成本结构却没有同步适配。
燃油车时代的成本体系,放到薄利的电动车赛道里,水土不服,过去可以靠溢价兜底,现在国内新能源车企、日韩车企持续下压终端售价,消费者买车越来越理性,不再为产地情怀买单,配置、续航、价格才是决策核心,市场不会因为品牌历史悠久,就包容持续偏高的成本。
落到行业长远发展来看,这组数据给所有制造业都提了醒,任何制造优势都不会永久固化,劳动力低价红利只是阶段性优势,迟早会消失,真正可持续的竞争力,是产业集群、自动化、供应链协同、生产管理效率共同构筑的护城河,德国汽车工业的技术积累依旧雄厚,但如果本土制造的成本包袱长期无法理顺,在全球电动车竞争里,份额持续收缩会是大概率事件。
竞争从来不是单一维度的比拼,福利、效率、技术、市场,本就需要找到平衡点,当情怀溢价慢慢失效,车间计时器上的节拍,才是制造业最实在的答卷。