英特尔:78%增长也救不了
英特尔数据中心与AI收入同比增长78%,股价却一夜跌近29%。最刺眼的不是“业绩差”,而是今天赚得更多,市场仍担心明天的利润率和资本效率。
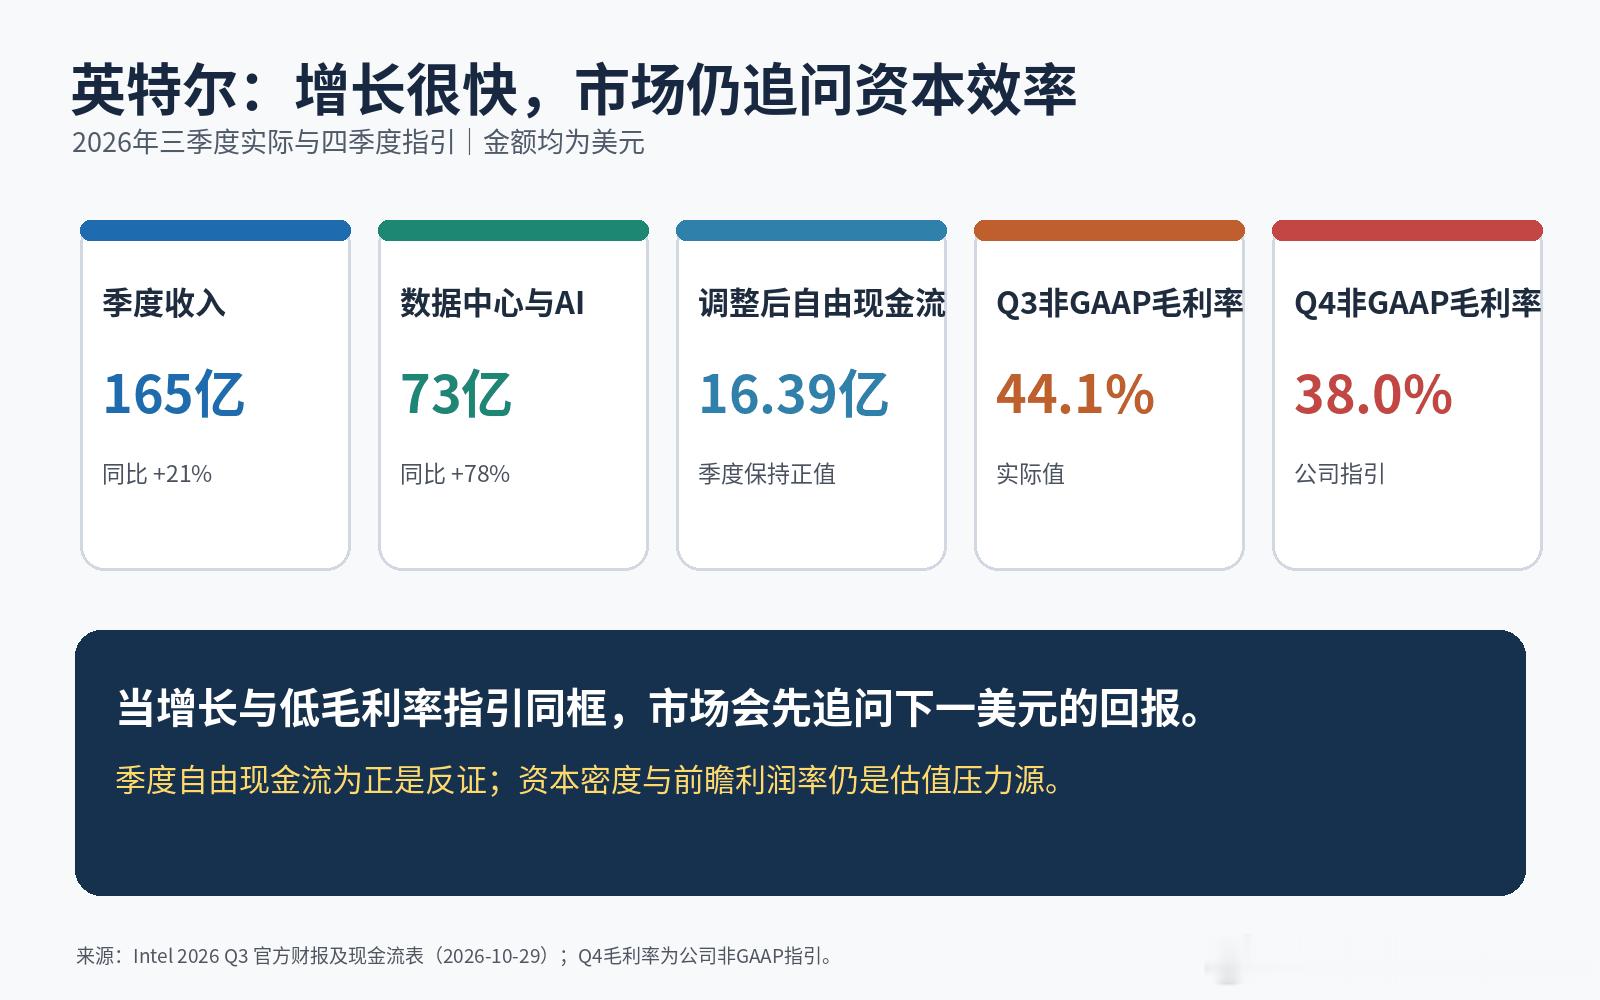
先看已经发生的事实。英特尔三季度收入165亿美元,同比增长21%;数据中心与AI收入73亿美元,同比增长78%。季度经营现金流50.82亿美元,调整后自由现金流16.39亿美元,都是正值。仅看当季,它不是一个“现金突然烧光”的故事。
但资本市场交易的是下一张报表。三季度非美国会计准则毛利率44.1%,公司给出的四季度指引只有38.0%;四季度收入指引为150亿至160亿美元。与此同时,公司在三季度完成约230亿美元公开股权融资,以支持增长和资本需求。增长很快、现金流为正,并没有消除晶圆厂建设、设备投入和未来利润率的压力。
一句可以单独转发的判断:AI订单能证明需求,只有毛利和现金回收才能证明这门生意值得继续加杠杆。
这也是英特尔与一般芯片公司的根本区别。它既卖处理器,又承担制造能力建设。工厂一旦开建,成本会先到;利用率、良率和产品竞争力随后才决定回报。好处是制造能力可能形成壁垒,坏处是任何延迟都会把固定成本放大。
股价跌近29%不是“市场已经证明公司失败”,更不是对78%增长的否认。它只是把问题从本季度订单推到了下一季度毛利率:需求强能否转成利润,融资能否转成稳定产出,代工业务的资本密度能否被客户和现金流覆盖。
对普通投资者和从业者,真正该盯的不是一天跌幅,而是三组连续证据:数据中心收入增速是否维持;毛利率能否止跌;资本开支与自由现金流能否一起改善。任何一项单独变好,都不足以宣布拐点。
下一验证点是四季度收入与38%毛利率指引能否兑现,以及工厂利用率、良率和外部客户进展。你认为一家同时做芯片设计和制造的公司,应该优先守利润率,还是先抢规模?欢迎带理由留言,也可私信索取完整报告。本文仅作产业与市场研究,不构成投资建议。
英特尔AI芯片半导体现金流财报