以史为鉴,市场杀跌中ETF反复放量,而政策面却静悄悄,或意味着要放大招了?
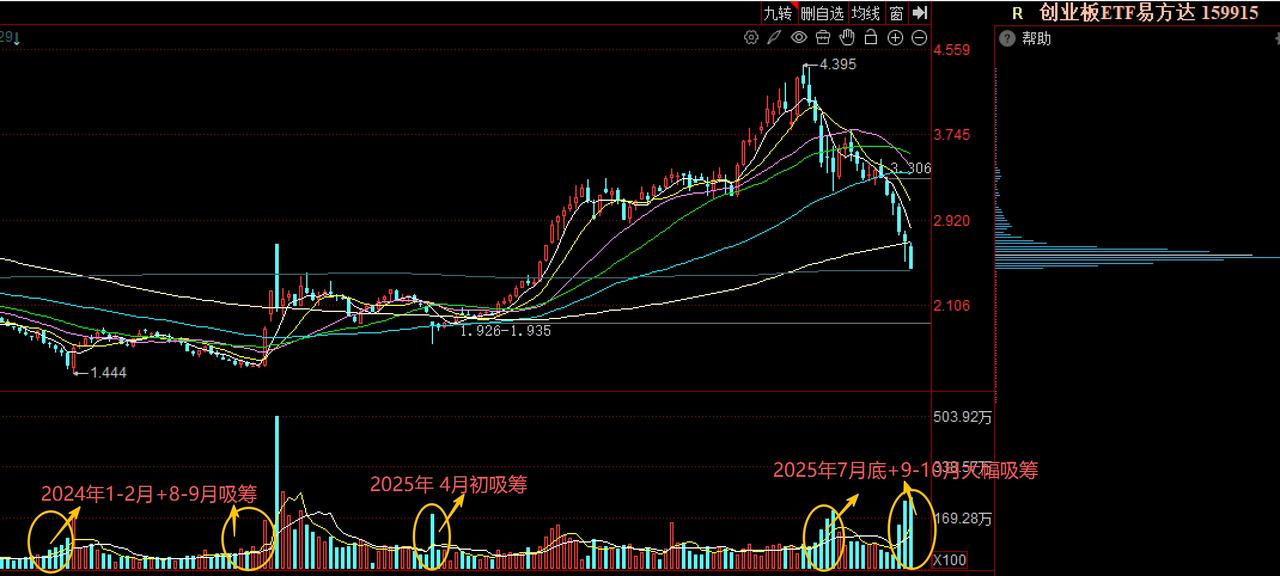
沪指重新跌破3600点,科创50从高位杀下来快一半,创业板四个月跌掉45%,比2015年股灾同期还狠。盘面上没有一行一局一会的联合喊话,没有汇金的新增持公告,安静得让人心里发毛。可宽基ETF的成交额在尾盘一遍一遍地炸,钱在往里灌,话却一句没有。
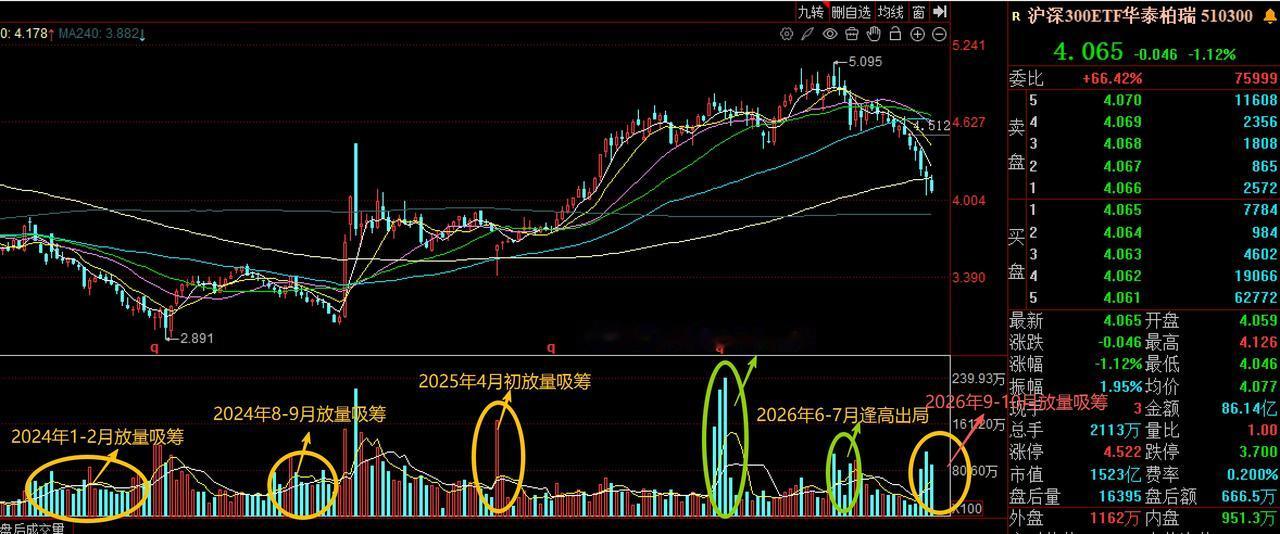
这种“跌给你看、买给你看、就是不跟你说”的形态,不是第一次出现。2024年1月到2月初,沪指杀到2635点,政策面同样一声不吭,宽基ETF在下跌里持续放量,直到2月6日汇金才公开宣布扩大增持范围,随后沪指反弹了15%左右。信号永远比资金慢一步。
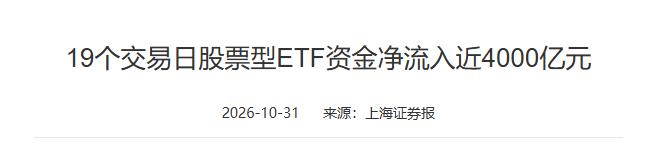
当前的钱不是假动作。9月28日到10月29日,股票型ETF连续19个交易日净流入,合计3993.47亿元,逼近4000亿关口。
沪深300ETF华泰柏瑞一只产品净流入567.5亿,科创50ETF华夏472.94亿,创业板ETF易方达452.99亿。10月30日尾盘最后15分钟,沪深300ETF华泰柏瑞单日成交86.14亿里将近45亿堆在那15分钟里,这不是散户干得出来的节奏。
方正证券的研报把话说得很直:10月以来维稳资金买入力度明显加大,盘中买入时间分布更均匀,斩断流动性负反馈的态度较为坚决。翻译成大白话,有人在管,只是没敲锣。
政策面真的“静悄悄”吗。10月10日证监会座谈会上,“研究储备更多增量政策工具”这个提法在2026年以来的座谈会中首次出现,五条建议被视作一份政策储备清单。10月19日吴清在金融街论坛上部署“巩固完善稳市机制建设、加强政策工具储备”,稳市这两个字正在从“应急”往“机制”里塞。
储备清单上摆着的东西不轻。中长期资金入市的激励机制、上市公司分红回购的税收配套、针对异常波动的自动干预机制,都在研究范围里。
央行那边已经明确支持中央汇金发挥类“平准基金”作用,并且正在研究建立特定情形下对非银机构的流动性支持机制。工具不是没有,是在挑什么时候用、怎么用。
市场最大的毛病,是把“喊话”当成了唯一的政策信号。降准降息是工具,互换便利是工具,回购增持再贷款是工具,类平准基金的常态化运作同样是工具。工具越往机制里走,公开喊话的必要性就越低。天天盼着有人出来喊一嗓子,等于把政策理解成了情绪按摩。
历史给出的时间表也不温柔。政策底到市场底,2008年滞后约40天,2015年拖了6个月,2018年大约两个半月。ETF放量能托住流动性底和情绪底,托不住基本面底。放量之后可以反弹,也可以再磨一段。把“有人在买”直接翻译成“马上暴涨”,是过去几年最贵的误读。
静默不是无为,是换了一种托底的语言。钱在尾盘往里堆,座谈会在周末开,工具在清单上排着队。真正该盯的不是下一句喊话什么时候来,是ETF的净流入有没有断,是储备清单上哪一项先落地。那些盯着盘面骂政策不出声的人,往往也是反弹起来之后追得最急的人。