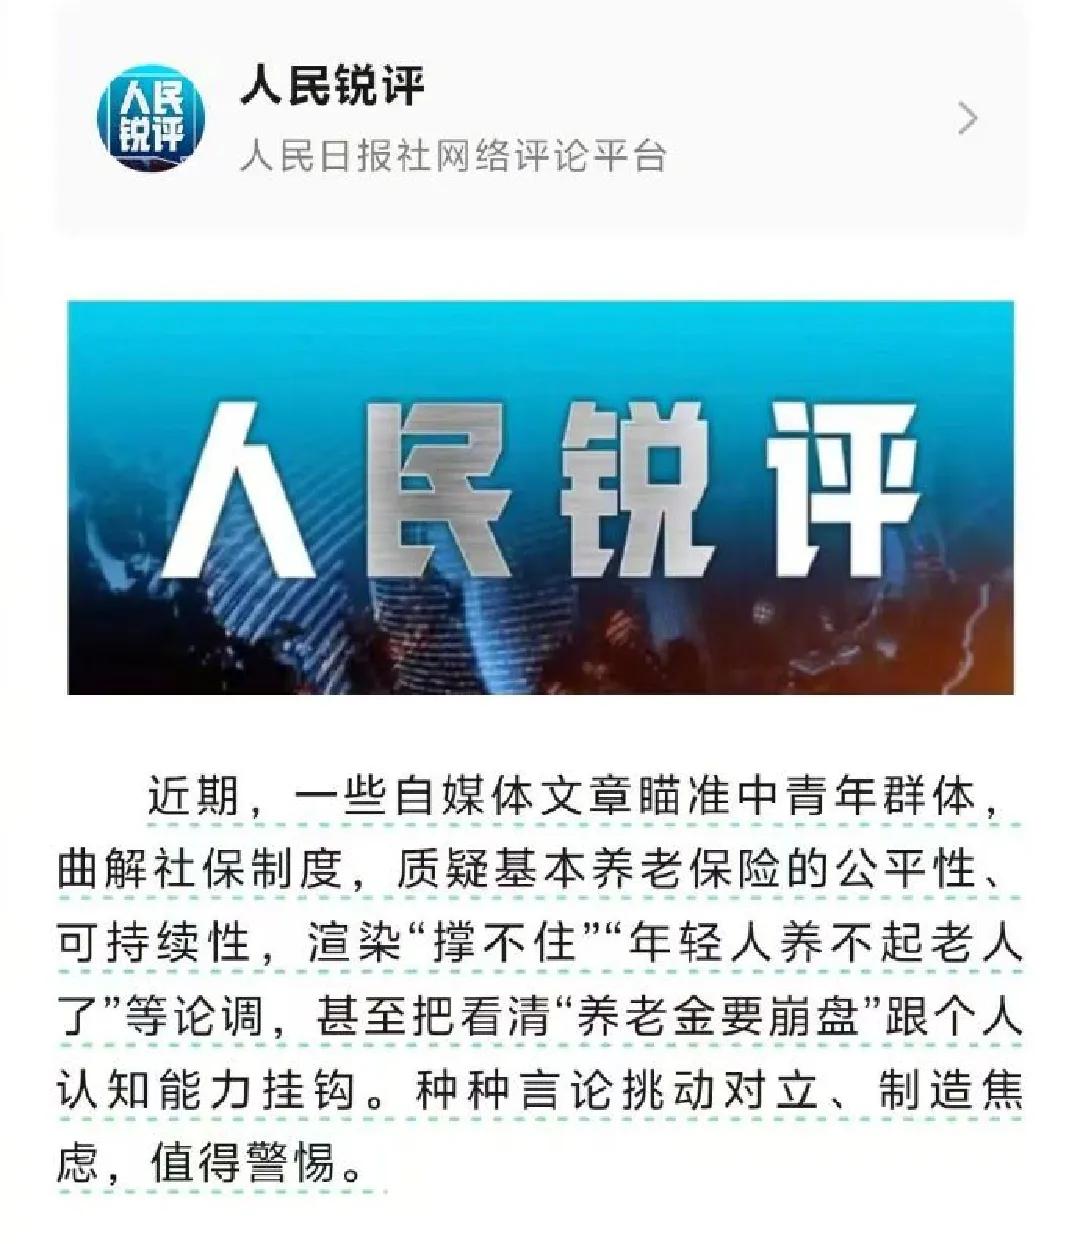
养老金又被说崩盘,余额截图吓坏不少人,晚年这笔账谁来续
最近总刷到养老金要“崩盘”的消息,说年轻人缴钱老年人领,池子快见底了。不少人跟着心慌,甚至觉得不相信这套说法就是认知不足。
但这件事真没那么简单,我们既要参考公开统计信息,也不能忽视大家现实的养老焦虑。
网上很多“崩盘论”逻辑其实很简单:拿基金结余除以每年发放支出,推算还能支撑几年。
但这套算法把养老保险制度简化成一个普通存折,钱花完就归零,并不符合实际情况。
实际上职工养老保险是多体系共同运行:社会统筹现收现付、个人账户归个人所有,背后还有财政补贴、国资划转、基金投资收益、全国统筹调剂作为支撑。
从公开统计信息看,2025年企业职工养老保险收入约5.9万亿,累计结余7.3万亿;中央划转国有资本约2.31万亿,全国社保基金储备权益3.34万亿。
2026年中央调剂金约2506亿,财政补贴约2.91万亿。自2022年全国统筹落地,结余省份可以帮扶基金压力较大的省份。仅仅用一张余额截图就下结论,显然简化了这套复杂制度。
但只说明制度不会轻易“崩盘”,也不够全面。我们可以从资金来源、待遇分配、长期可持续性等角度理性看待养老体系,同时也要正视账本之外的现实问题。
第一层是养老金替代率。基本养老金替代率大约46%,定位是保基本生活,如果想要体面养老,只依靠基础养老金并不现实。国家制度托底不等于包办晚年所有开销,个人储备、多层次养老保障需要一起配合。
第二层是参保现实难题。不少基层劳动者收入有限,灵活就业群体收入不稳定,持续参保本身就存在压力。如何让更多人有能力参与养老保障,不仅是养老制度设计,也和就业、收入分配紧密相关。
第三层是大众关心的代际与待遇公平。不同群体养老金待遇存在差距,也是很多人产生疑问的重要原因,需要更透明的解读,持续优化分配调节机制。
抚养比确实在逐步变化,从公开数据看,2025年参保职工约3.95亿,离退休约1.52亿,抚养比约2.59比1,对比十年前的2.67比1有所下降。
但抚养比只体现人口数量关系,不能完全反映每个人创造的社会财富。随着国内经济持续发展,社会物质基础也在不断增厚。
从全球经验看,公共养老金几乎没有直接破产清零的先例,遇到长期压力,各国大多通过调整政策参数优化制度,就像我国推进延迟退休、提高最低缴费年限、持续国资划转,属于长期完善制度,不是终止养老保障。
所以我们真正该讨论的,不是养老金会不会“崩盘”,而是如何让养老体系更加公平、可持续。承认养老体系具备支撑基础,不等于可以高枕无忧。
替代率偏低、部分群体参保困难、待遇差距等结构性挑战客观存在。未来需要让账本更加透明,分配机制持续优化,多层次养老保障更容易落地。
养老从来不只是钱够不够的算术题,更是一份代际之间的长期契约。理性看待,既不制造恐慌,也不回避现存矛盾,把讨论引向建设性改革。
国家负责保基本,个人提前规划补充养老,市场提供多元选择,多根支柱一起,共同撑起长久的养老保障。
标签 养老金 社保 养老思考